Meta combina en el primer trimestre de 2026 dos movimientos que conviven mal sobre el papel: dispara la inversión en centros de datos para inteligencia artificial y, al mismo tiempo, prepara otra ronda de despidos. La compañía dirigida por Mark Zuckerberg ha elevado su previsión de gasto de capital para el año a una horquilla de entre 125.000 y 145.000 millones de dólares, mientras la plantilla cierra marzo en 77.986 personas, ligeramente por debajo del trimestre anterior.
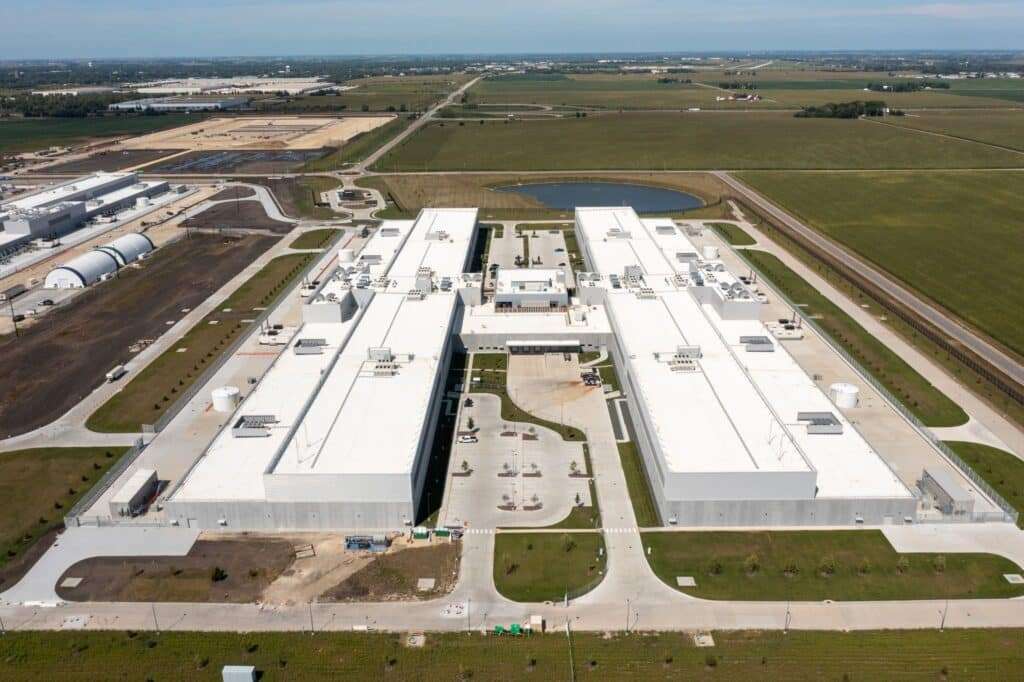
El movimiento se vertebra en torno a Meta Compute, la nueva división creada para tirar de la capacidad de cómputo necesaria para sus modelos de IA. Y aquí es donde aparece la paradoja: la empresa con más caja del mundo del software publicitario está dispuesta a endeudarse y a recortar plantilla para garantizarse servidores, GPU y contratos cloud plurianuales.
Los números del trimestre los repasamos con detalle en la cobertura de los resultados de Meta del primer trimestre de 2026: 56.311 millones de dólares de ingresos, un 33% más que en el mismo periodo del año anterior, y un beneficio neto de 26.773 millones, abultado por un crédito fiscal extraordinario. La publicidad sigue pagando la fiesta, con 55.909 millones que llegan de Facebook, Instagram, Messenger y WhatsApp.
Lo que ha cambiado es el destino del dinero. La inversión de capital del primer trimestre ya alcanzó los 19.840 millones, casi todos absorbidos por servidores e infraestructura de red. Susan Li, directora financiera de Meta, definió el plan como una compra anticipada de capacidad para los próximos años, con el objetivo de no quedarse corta cuando los modelos de IA pidan más cómputo del previsto.
La creación de Meta Compute concentra en una sola unidad la planificación de centros de datos, contratos en la nube y desarrollo de hardware específico para inferencia. Encaja con la línea iniciada cuando la compañía aceleró el desarrollo de sus aceleradores propios, como contamos en el avance del programa MTIA de chips de inferencia. La idea es ganar margen, depender menos de Nvidia y de los grandes proveedores cloud, y ajustar el silicio a las cargas reales de Llama y los modelos internos.
En paralelo, Meta ha cerrado contratos plurianuales en la nube que se activarán entre 2026 y 2027 y que han hinchado los compromisos contractuales del trimestre en 107.000 millones de dólares. Es una factura futura que la empresa firma ahora para reservar capacidad antes de que el mercado de GPU se tense todavía más.
El otro lado de la moneda son los despidos. Meta no ha cifrado el alcance exacto de la próxima ronda, pero ha repetido el discurso que se está extendiendo por todo el sector: operar con menos personas en aquello que la IA puede absorber y reasignar el ahorro al gasto en infraestructura. La plantilla baja de manera escalonada y aparece en los anuncios de objetivos de eficiencia, ahora con la coletilla de que los recursos liberados se trasladan a IA.
El patrón se repite en otras grandes tecnológicas. Capgemini ya ha tirado de ERE en su filial española, justificándolo abiertamente por el impacto de la inteligencia artificial en su estructura, y Amazon prepara otra oleada de recortes en oficinas que afecta también a AWS. Lo que en 2023 se vendía como ajuste post-pandemia, en 2026 se etiqueta de forma directa como reorganización por automatización.
La factura de la apuesta también se nota en la deuda. La deuda a largo plazo de Meta cerró el trimestre en 58.748 millones de dólares, después de la emisión de bonos por 25.000 millones. La compañía mantiene una caja amplia, pero el tamaño del plan obliga a combinar fondos propios, deuda y compromisos a varios años. Mantener el margen operativo cerca del 41% mientras se eleva el gasto en infraestructura solo cuadra si en otras partidas se contiene o se recorta.
Reality Labs, la división de hardware y metaverso, sigue arrastrando pérdidas, lo que aumenta la presión sobre el resto de la empresa para sostener los márgenes. La cuestión que se hacen los inversores ya no es si Meta tiene capacidad para invertir, sino cuánto tiempo va a tardar la IA en devolver retornos comparables al negocio publicitario.
Meta no juega sola. La carrera por la capacidad de cómputo está chocando con el sistema eléctrico, como se ve en el repaso a los desafíos energéticos de los centros de datos para IA, con transformadores, baterías y redes eléctricas tensionados al límite. La presión sobre la red empuja al sector a buscar fuentes propias de energía y contratos a largo plazo con utilities.
La competencia es directa con OpenAI, Google y Microsoft, todas con planes similares de gasto y de control de la pila tecnológica. Zuckerberg ha defendido en la última conferencia con analistas que el objetivo es la «superinteligencia personal», una etiqueta amplia que en la práctica significa más modelos propios, más centros de datos y menos dependencia de proveedores externos. La paradoja entre crecer en infraestructura y reducir plantilla, en este escenario, no se resuelve a corto plazo.
La empresa ha elevado su previsión de gasto de capital para el año completo a una horquilla de 125.000 a 145.000 millones de dólares, frente a estimaciones más bajas presentadas a finales de 2025. En el primer trimestre ya destinó 19.840 millones, casi todo a servidores e infraestructura de red.
Meta Compute es la división interna anunciada por Meta para concentrar la planificación y operación de centros de datos, contratos cloud y hardware específico para IA. Funciona como brazo dedicado a sostener la capacidad de cómputo de la compañía y reducir su dependencia de proveedores externos.
Al cierre del primer trimestre de 2026, Meta declaraba 77.986 empleados, una cifra ligeramente inferior a la del trimestre anterior. La compañía ha confirmado nuevas rondas de despidos sin precisar el alcance exacto, dentro de su plan de eficiencia operativa.
La compañía busca mantener el margen operativo por encima del 40% mientras dispara el gasto en centros de datos. Para sostener esa ecuación, recorta en áreas que considera menos prioritarias y reasigna recursos a infraestructura, hardware propio y contratos cloud plurianuales.
Combina caja propia, deuda y compromisos contractuales a varios años. La deuda a largo plazo cerró el trimestre en 58.748 millones de dólares, tras una emisión de bonos por 25.000 millones, y los compromisos contractuales se han ampliado en 107.000 millones por nuevos acuerdos cloud que se activarán en 2026 y 2027.
Más información y referencias en Revista Cloud.