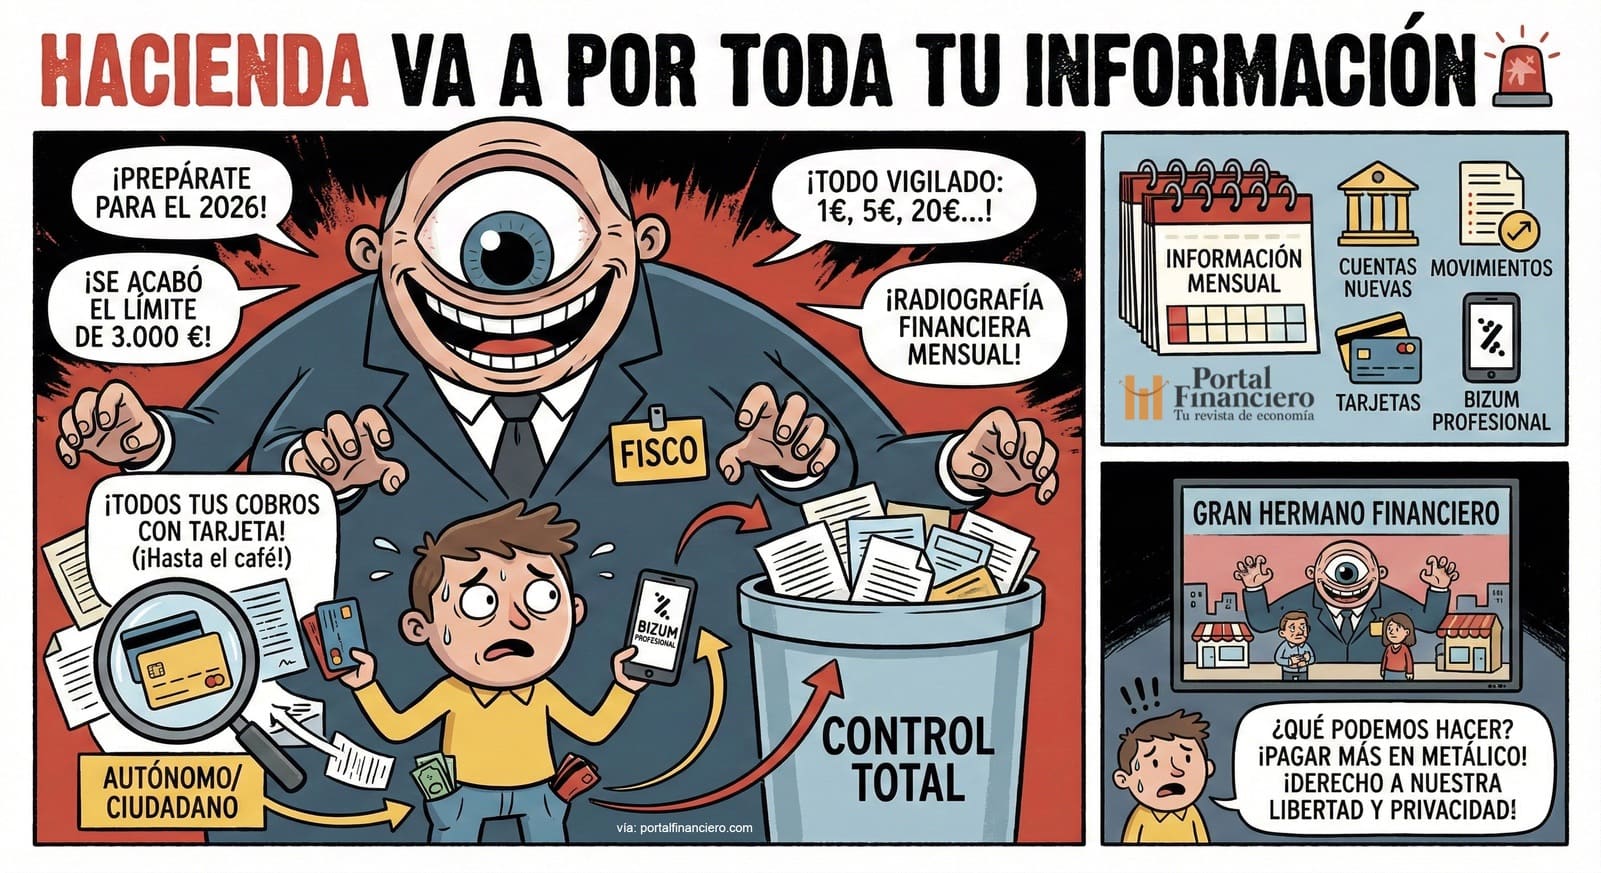
En 2026, la Agencia Tributaria de España implementará un sistema más detallado y frecuente de monitoreo de los movimientos financieros de ciudadanos y empresas, a partir de la aprobación del Real Decreto 253/2025 y de la Orden HAC/747/2025. Esta normativa exige a bancos, entidades de pago y emisores de tarjetas que presenten nuevas declaraciones informativas, rediseñadas por el Ministerio de Hacienda, con el objetivo de proporcionar datos exhaustivos sobre cobros con tarjeta, movimientos de cuentas y servicios como Bizum profesional.
En el debate público, este desarrollo ha sido calificado como un «Gran Hermano financiero», despertando preocupaciones entre autónomos y pequeños negocios, quienes temen un control excesivo sobre sus finanzas. Desde el Ministerio, sin embargo, se argumenta que esta medida es esencial para combatir el fraude fiscal, permitiendo una identificación más rápida de inconsistencias sin necesidad de esperar a que se superen umbrales de ingresos tradicionales, como los 3.000 euros.
El nuevo marco normativo introduce cuatro modelos de declaración: 196, 181, 170, y el recién creado 174. El modelo 170, específico para cobros con tarjeta y móvil de empresarios y profesionales, requerirá un informe mensual a Hacienda que detallará los pagos realizados a través de dispositivos como TPV físicos, pasarelas online y Bizum profesional. Mientras, el modelo 196 se enfocará en cuentas bancarias, facilitando el cruce de datos entre lo declarado y los movimientos bancarios reales.
Quizás la novedad más significativa es el modelo 174, que recopilará información sobre tarjetas de crédito y débito que superen los 25.000 euros anuales en movimiento. Aunque no analizará los gastos en detalle, este modelo permitirá identificar patrones de consumo y detectar discrepancias con los ingresos declarados, sobre todo en sectores de alto volumen económico.
El modelo 181, por su parte, actualizará el control sobre operaciones en efectivo, una técnica tradicionalmente vinculada a la economía sumergida. Para autónomos y pequeños negocios, el ensanchamiento de la vigilancia promete reducir el margen para prácticas opacas como la «caja B», y quienes ya declaren correctamente verán su impacto más en términos de gestión administrativa, con la necesidad de revisar la conciliación entre los distintos sistemas de cobro y su contabilidad interna.
En cuanto a los consumidores, aquellos con tarjetas de uso intensivo se verán reflejados en los registros del modelo 174 si alcanzan el umbral de 25.000 euros anuales. Este cambio se inserta en un contexto de creciente preferencia por métodos de pago digitales sobre el efectivo, alimentada por normativas antifraude que limitan el uso de dinero en metálico.
No obstante, la implementación de esta medida ha suscitado inquietudes sobre privacidad financiera. Colectivos como la plataforma Denaria advierten sobre los posibles efectos adversos de una supervisión tan detallada, especialmente para los grupos más vulnerables. Aunque pagar en efectivo sigue siendo legítimo, la normativa impone un tope de 1.000 euros para transacciones con profesionales o empresas, salvo excepciones, y el uso de efectivo no exime de las obligaciones fiscales.
El Ministerio busca construir un gran tablero de datos tributarios, utilizando los modelos 170, 174, 181 y 196 como parte de una transición hacia la supervisión algorítmica y el cruce automatizado de datos. Mientras que para contribuyentes cumplidores el riesgo radica más en posibles errores administrativos que en nuevos impuestos, la vigilancia incrementada podría generar una sensación de presunción de culpabilidad cada vez que se utiliza una tarjeta.
A medida que se acerca la implementación de esta normativa, la Agencia Tributaria contará con más herramientas para fiscalizar, y los ciudadanos dispondrán de menos espacio para la improvisación en su relación con el fisco. La sociedad se encuentra dividida entre quienes ven en estas medidas un paso necesario hacia la equidad fiscal, y quienes perciben una evolución hacia un sistema de vigilancia financiera al estilo de un «Gran Hermano».