
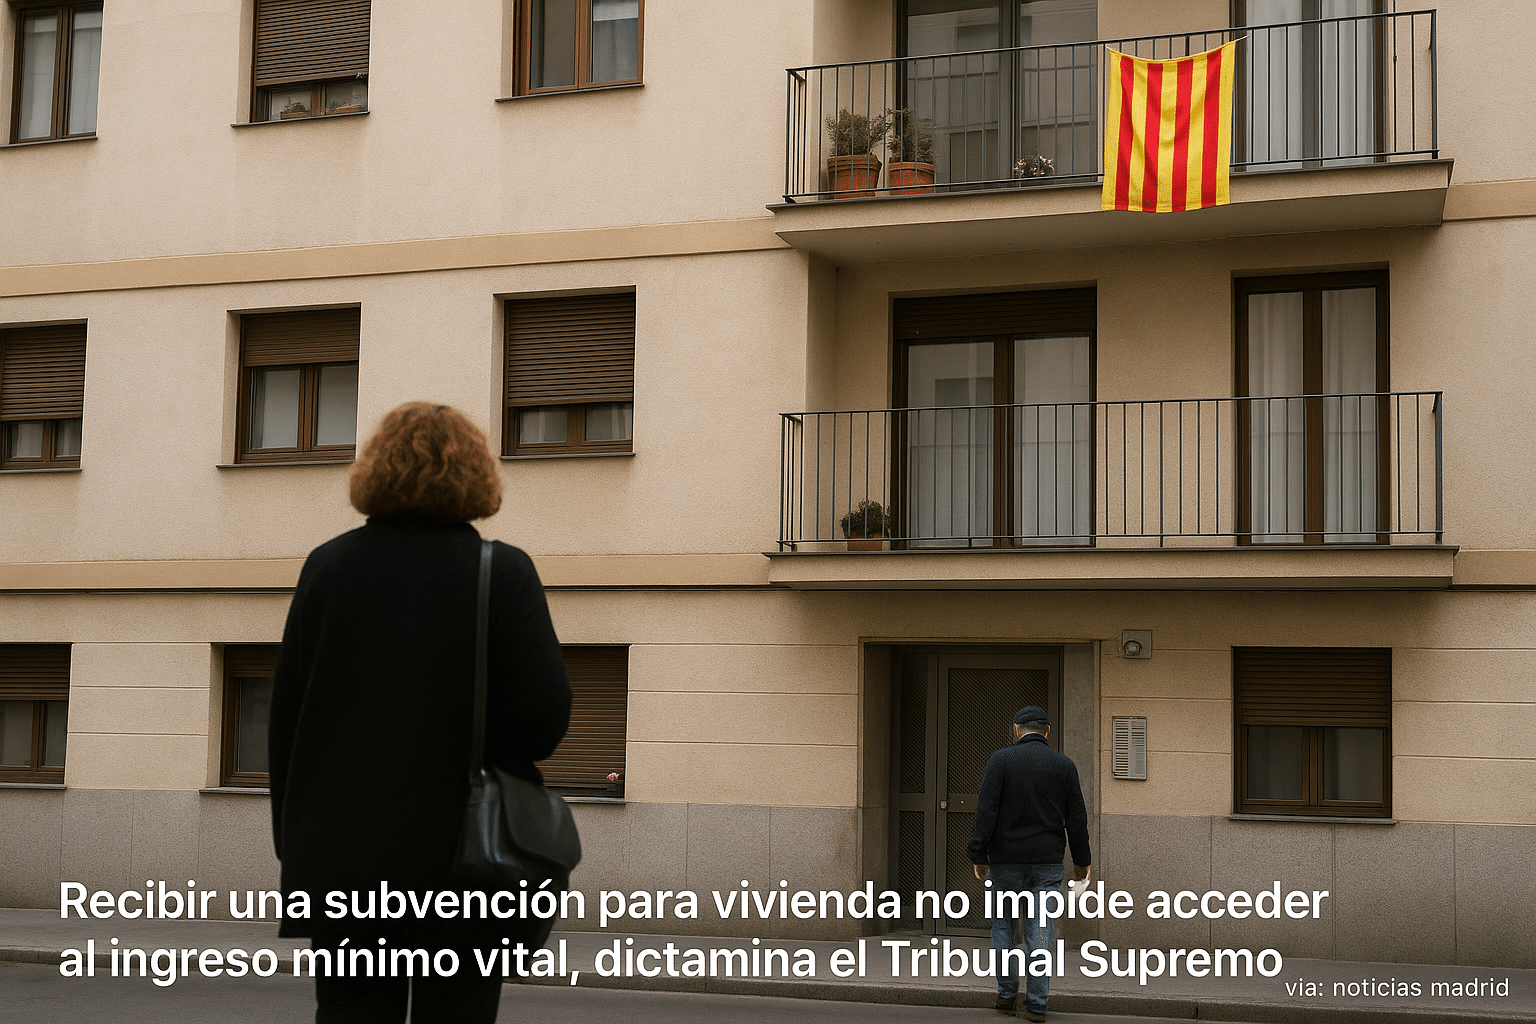
El Tribunal Supremo ha emitido una sentencia que podría marcar un cambio importante en la percepción y aplicación del Ingreso Mínimo Vital (IMV) en España. La decisión, fechada el pasado 21 de enero y recogida por la agencia EFE, establece que las ayudas públicas destinadas a la rehabilitación de viviendas, como las subvenciones para la mejora de fachadas, no deben considerarse como ingresos del beneficiario a efectos de concesión o mantenimiento del IMV. Esto implica que recibir este tipo de ayudas no puede ser motivo para negar o retirar la prestación social destinada a garantizar un nivel mínimo de ingresos a las personas en situación de vulnerabilidad.
Este fallo surge en respuesta a un recurso de casación para la unificación de doctrina presentado tras una resolución del Tribunal Superior de Justicia de Madrid en julio de 2024, que sí había considerado la parte proporcional de una subvención para la rehabilitación de la fachada de un edificio como renta del propietario, afectando su derecho a percibir el IMV. La resolución del alto tribunal descarta esta interpretación y refuerza el criterio de que el IMV tiene como objetivo principal paliar la necesidad económica básica, no el incremento en recursos patrimoniales derivados de subvenciones vinculadas a mejoras en inmuebles.
El conflicto había surgido específicamente en un caso en el que una comunidad de propietarios recibió una ayuda pública para intervenir en la fachada de un edificio. La Seguridad Social interpretó que la parte proporcional de esa subvención atribuible a una de las propietarias debía considerarse como ingreso, lo que, en su opinión, supuestamente elevaba la renta de esa persona. Sin embargo, el Tribunal Supremo ha aclarado que estas subvenciones, por su finalidad y carácter finalista, no reflejan un aumento en la liquidez del beneficiario, ya que están vinculadas de manera estricta a la mejora de la vivienda, sin poder destinarse libremente a gastos básicos como alimentación, suministros o transporte.
La sentencia destaca que incluir estas ayudas en el cómputo de renta desvirtúa el espíritu de las políticas sociales y puede provocar injusticias, dejando a personas vulnerables sin acceso a prestaciones que necesitan. La diferencia conceptual reside en que estas subvenciones no representan recursos que puedan ser utilizados para cubrir necesidades cotidianas, sino que están destinadas a un fin concreto y delimitado, en este caso, la rehabilitación de propiedades.
Además, el fallo del Supremo hace una comparación con decisiones previas relacionadas con las pensiones y sus complementos, donde ya se había establecido que ciertos apoyos públicos no deben computarse como ingresos adicionales debido a su naturaleza finalista. La sentencia también refuerza la exención fiscal de estas ayudas, que, en términos generales, no deben considerarse ganancias patrimoniales en el IRPF, siempre que no exista una exención específica que lo indique.
Este pronunciamiento judicial tiene un impacto relevante en la protección social y en las políticas de vivienda en España. Garantiza que las ayudas destinadas a la mejora de las condiciones habitacionales no puedan ser utilizadas como excusa para restringir el acceso a un derecho social fundamental como es el ingreso mínimo. El mensaje del tribunal es claro: las políticas de vivienda y las de protección social deben complementarse, no competir, en la lucha por garantizar una vida digna a quienes atraviesan situaciones de vulnerabilidad.