En la actualidad, el panorama de la jubilación revela una realidad compleja y a veces inquietante para quienes llegan a esta etapa de la vida con las expectativas de descanso y tranquilidad. Un ejemplo ilustrativo es la historia de Ina Meliadó-van Kuil, una mujer de 69 años que reside en Achel, en el norte de Bélgica, y cuya experiencia refleja las dificultades que enfrentan muchos mayores en sus circunstancias económicas.
Aunque Ina percibe aproximadamente 1.675 euros mensuales provenientes de tres pensiones de diferentes países —Bélgica, los Países Bajos e Italia— la realidad de sus finanzas se complica al momento de cumplir con su declaración de impuestos. La suma de estos ingresos transfronterizos, en lugar de simplificar su situación, la ha llevado a enfrentarse a una factura fiscal que alcanzó los 1.626 euros en 2024. Dado que su pensión mensual no llega a cubrir esta obligación, Ina se ve en la obligación de devolver la deuda mes a mes con apenas 200 euros, lo que limita severamente su capacidad de ahorro y, en consecuencia, su calidad de vida.
Ina trabajó en contabilidad en los Países Bajos tras finalizar sus estudios y, en 1985, contrajo matrimonio con un ciudadano italiano. La pareja gestionó una pizzería y, tras mudarse a Italia en 1990, operaron varios establecimientos en el sector de la hostelería. Sin embargo, a pesar de su arduo trabajo, Ina no cotizó formalmente a la Seguridad Social durante esos años, situación que se agravó cuando, tras volver a Bélgica y abrir un negocio local, su esposo enfermó gravemente y falleció en 2007. En ese momento, Ina se encontró sin un respaldo completo y, con los años, intentó reincorporarse al mercado laboral. Pero, en 2018, a sus 63 años, le fue difícil conseguir empleo, lo que la llevó a recibir una jubilación fragmentada en tres pensiones nacionales.
Este sistema de pensiones dispersadas, lejos de ser una ventaja, ha resultado ser un problema añadido. La concatenación de varias pensiones, cada una con sus propias retenciones, termina por generar un impacto fiscal que Ina no puede prever con anticipación. El cálculo unificado de sus ingresos a nivel nacional, sin tener en cuenta las retenciones parciales, aumenta notablemente su tasa impositiva efectiva, imposibilitándole planear con antelación y precipitándola en una situación de inseguridad económica.
Expertos en finanzas y economía advierten que esta problemática no es exclusiva de Ina. Según el especialista Stijn Baert, las personas con ingresos fragmentados suelen experimentar un desajuste entre las retenciones mensuales y el monto final de impuestos que deben pagar anualmente, lo que requiere estrategias de ahorro preventivo, pagos anticipados o la solicitud de retenciones mayores sobre sus pensiones para evitar sorpresas desagradables.
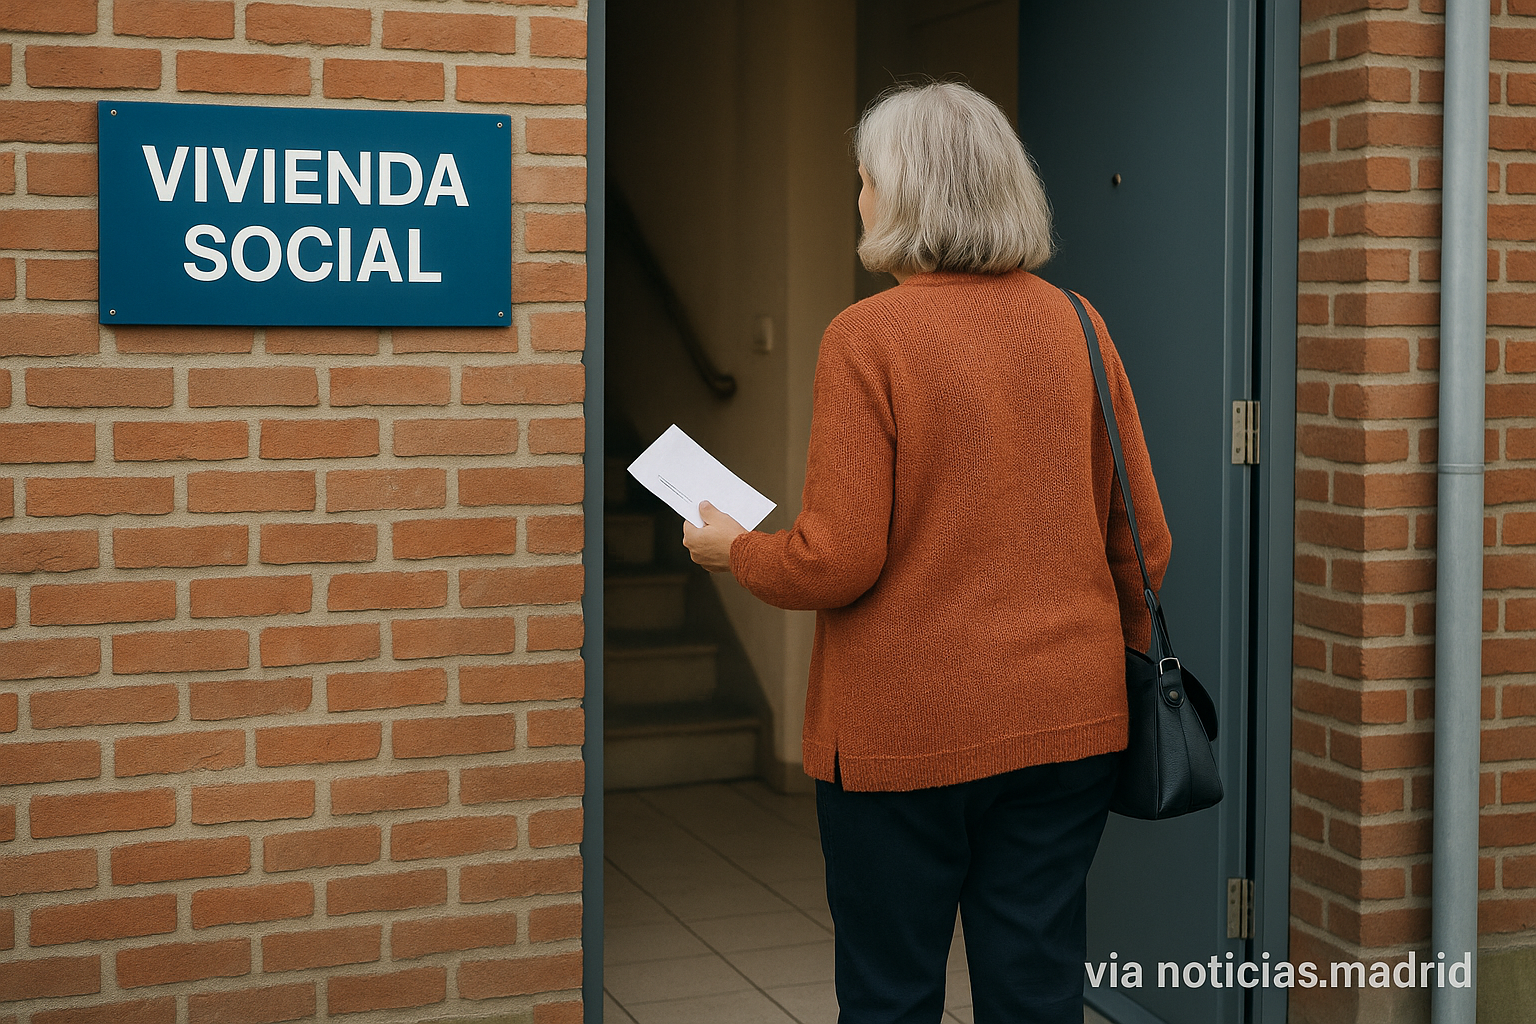
A pesar de contar con una vivienda social y mantener su autonomía, Ina expresa su deseo de independizarse financieramente y no depender de sus hijos o nietos. Madre de cinco hijos y abuela de seis nietos, se ha esforzado por mantenerse activa y saludable, buscando disfrutar de sus días sin el temor constante a nuevas cargas económicas. En sus palabras, “no quiero parecer ingrata, pero quiero disfrutar de mi jubilación sin tener miedo a la próxima factura”.
Su historia refleja una tendencia creciente en muchas sociedades donde las dificultades para gestionar ingresos fragmentados, la precarización laboral y la inseguridad en el mercado de trabajo dejan a los jubilados en una situación de vulnerabilidad económica. El llamado de atención es claro: la planificación financiera y las políticas públicas deben adaptarse para brindar mayor seguridad y previsibilidad a quienes llegan a esta etapa crucial de sus vidas. La experiencia de Ina evidencia que la jubilación, idealizada como un período de descanso, en la práctica requiere un esfuerzo constante por mantener la estabilidad en un contexto económico cada vez más complejo.