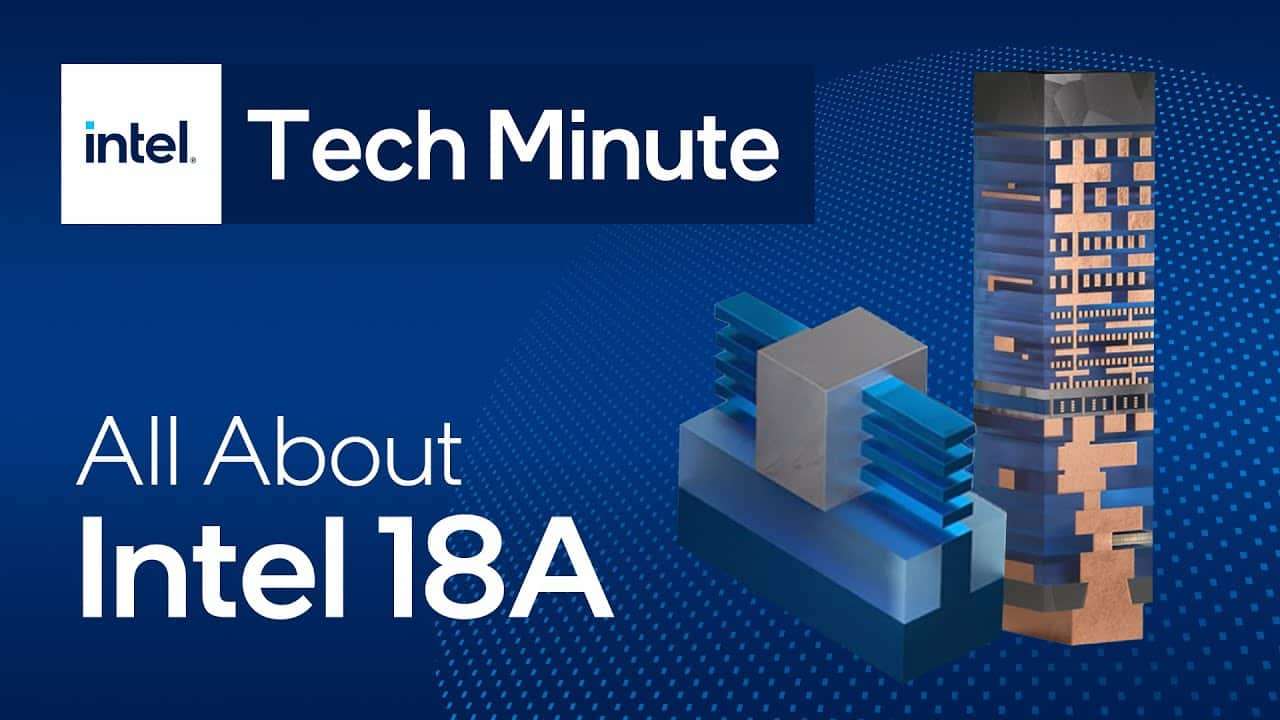
Intel se encuentra en un punto crucial de su estrategia para revitalizar su negocio de fabricación de semiconductores, enfocándose en convertir su división de fabricación para terceros en un motor relevante y competitivo de ingresos. A principios de 2026, la compañía ha comenzado a perfilar su nodo Intel 18A como una opción para clientes externos, una jugada que podría ser decisiva en el mercado global de semiconductores. Esta decisión representa un cambio estratégico significativo, dado que el nodo 18A se concebía principalmente como una herramienta interna.
Intel 18A es considerado un salto tecnológico notable debido a su integración de los transistores RibbonFET (gate-all-around) y la arquitectura PowerVia, que promete mejoras en eficiencia y densidad. Estas características posicionan al nodo para competir en las ligas mayores del rendimiento por vatio. El hecho de que Intel considere abrir este nodo a terceros simboliza un intento de atraer nuevos diseños y justificar las inversiones necesarias para su desarrollo y producción masiva.
Sin embargo, alcanzar el estado de madurez en estos nodos es crítico, ya que no solo se trata de tener las capacidades tecnológicas, sino de lograr que los rendimientos, la estabilidad y los costos de producción puedan sostenerse de manera rentable. Intel apunta a que su negocio de fundición alcance un punto de equilibrio operativo en 2027, un objetivo que implica que su división de fabricación debe ser autosuficiente en términos financieros, apoyada en ingresos provenientes de clientes externos más allá de las iniciativas internas del grupo.
En paralelo, el empaquetado avanzado emerge como una fuente potencial de ingresos más inmediata, en un contexto donde la inteligencia artificial demanda unidades GPU y aceleradores que son, en sí mismos, complejos sistemas de chiplets y memoria integrada. Las tecnologías EMIB (puentes 2,5D) y Foveros (apilamiento 3D) de Intel, junto con avances como Foveros Direct 3D y EMIB-T, se han posicionado como herramientas críticas en este escenario de integración compleja, permitiendo a Intel ofrecer servicios de empaquetado y test que pueden ser atractivos incluso si el silicio es fabricado parcialmente en fábricas de la competencia.
Este enfoque podría permitir a Intel capturar contratos significativos por servicios de empaquetado sin necesidad de que toda la producción del chip se realice en sus instalaciones más avanzadas, ofreciendo una vía de ingresos mientras continúa el desarrollo de 18A y futuros nodos como el 14A.
La estrategia de Intel ofrece al mercado de semiconductores una opción adicional en un contexto donde las opciones de fundición avanzada son limitadas, representando una oportunidad para diversificar riesgos y optimizar procesos. La credibilidad de la compañía, sujeta a un historial de retrasos en innovaciones previas, será clave para que esta táctica resulte exitosa. En esta industria, el rendimiento operativo y la ejecución son tan cruciales como la tecnología en sí misma, y la búsqueda de clientes que confíen en sus ofertas será el marcador que determine si Intel puede transformar su división de fabricación en una entidad competitiva en el mundo de los semiconductores.
Más información y referencias en Noticias Cloud.