
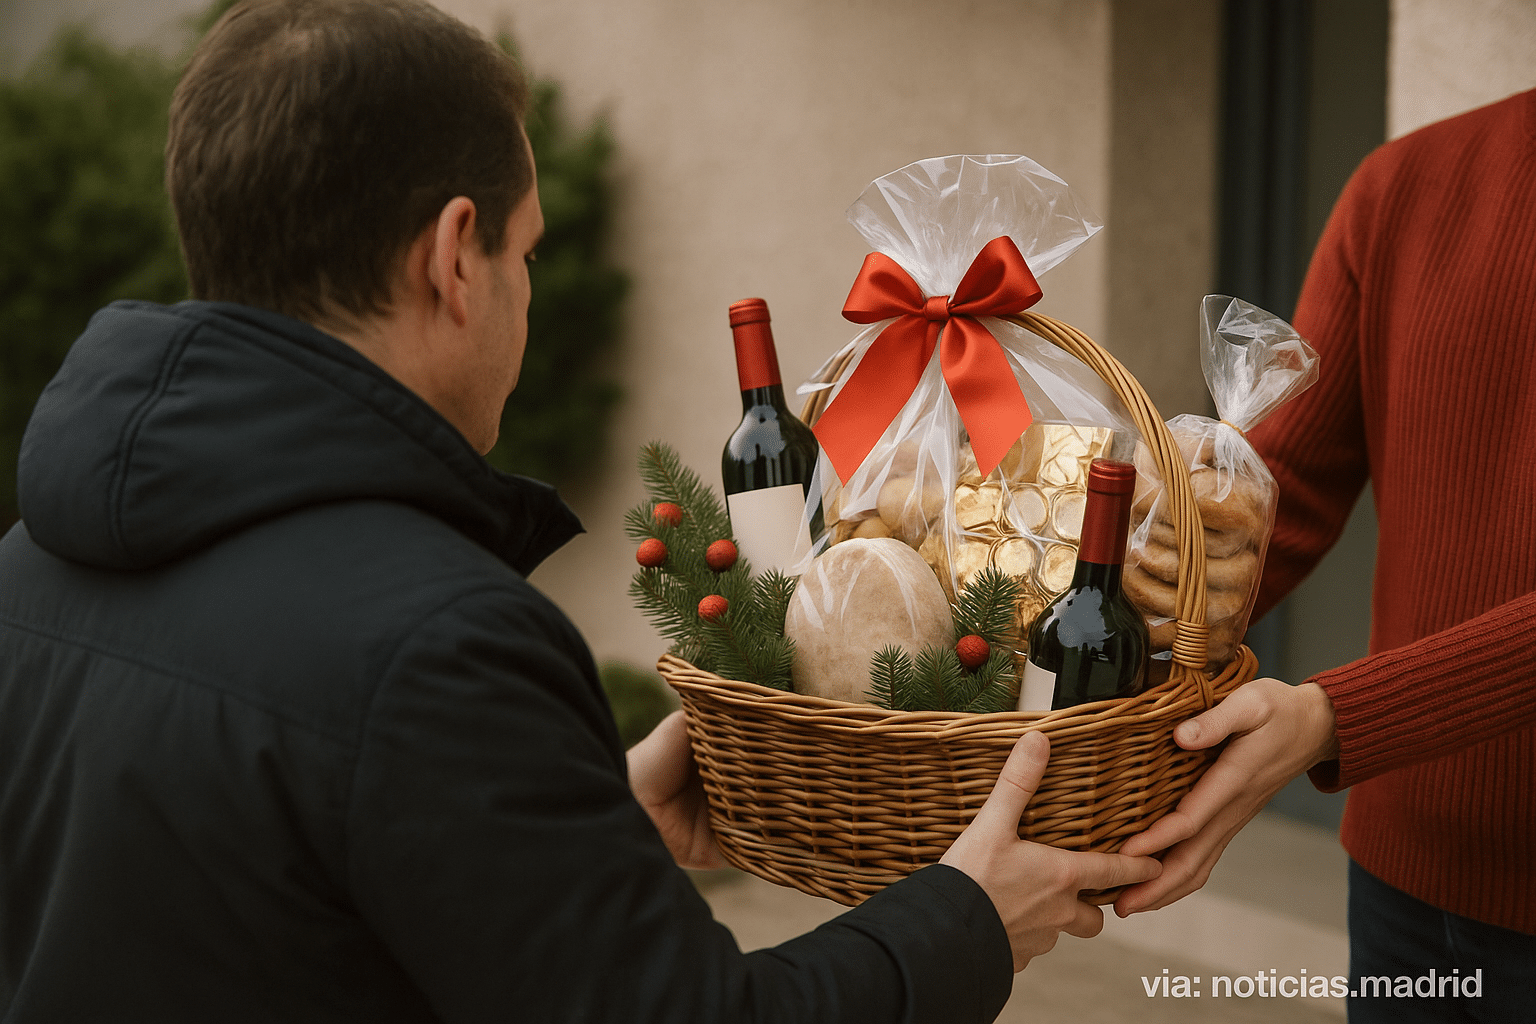
A medida que se acercan las festividades navideñas, muchas empresas en España preparan su tradicional gesto de gratitud hacia sus empleados mediante la entrega de cestas de Navidad, con productos típicos como jamón, turrón y vino. Sin embargo, detrás de esta práctica habitual surge un debate que pocos trabajadores conocen en profundidad: la posible repercusión fiscal y en su salario neto durante el mes de diciembre.
La costumbre de regalar estos lotes conlleva una complejidad tributaria que puede traducirse en una disminución efectiva del ingreso neto en la nómina. Según explica el abogado Ignacio de la Calzada, especialista en normativa laboral y fiscal, la clave radica en cómo la Agencia Tributaria califica estas cestas de Navidad. “La cesta no deja de ser salario en especie, un ingreso que recibe el trabajador en forma de productos materiales”, afirma. Esto implica que, legalmente, su valor debe reflejarse en la nómina y tributar como parte del salario.
Aunque muchas empresas optan por no incluir formalmente la cesta en la nómina, la normativa vigente exige que toda retribución en especie, como los bienes entregados, cotice y tribute igual que el salario en dinero. De hecho, si una cesta tiene un valor de 150 euros, ese monto debe integrarse en los devengos del mes de diciembre y reflejarse en la nómina correspondiente. La consecuencia inmediata, advierte De la Calzada, es que ese valor se resta del ingreso líquido, ya que se le aplican retenciones y cotizaciones sobre una base mayor.
Este mecanismo tiene efectos prácticos poco conocidos por los empleados: incrementa la base de cotización en ese período y, por tanto, las deducciones por Seguridad Social e IRPF también suben. Por ejemplo, si un trabajador percibe normalmente 1.500 euros, al incluir un valor de 150 euros por la cesta, la base para cotizar pasa a ser de 1.650 euros. Esto genera que, aunque en papel se haya aumentado el sueldo, en el bolsillo se reciba menos dinero en concepto de líquido, debido a las mayores deducciones fiscales y sociales.
El discurso frecuente entre los empleados es que la cesta navideña supone un beneficio adicional. Sin embargo, la perspectiva técnica revela que, en realidad, el monto total de las deducciones también crece, lo que en última instancia puede traducirse en una reducción del ingreso neto en diciembre. En su análisis, De la Calzada enfatiza que la cotización se realiza sobre una base mayor, haciendo que el porcentaje deducido en retenciones y aportaciones sociales sea más alto.
Este fenómeno responde también a la obligación legal de las empresas de reflejar correctamente todas las retribuciones en especie. La normativa exige que la valoración de estos regalos se incluya en la nómina y participe en el cálculo de cotizaciones y retenciones. La confusión habitual reside en que muchos empleados interpretan estos beneficios como un incremento económico directo, cuando en realidad, al ser considerados en la base de cotización, terminan reduciendo su ingreso neto disponible.
En definitiva, la práctica de entregar cestas de Navidad puede tener un coste oculto: aunque el valor de la cesta aumenta el valor en la nómina de diciembre, también incrementa las deducciones y, con ello, la cantidad que finalmente recibe el trabajador. Un efecto paradójico que pone de manifiesto la importancia de entender cómo funciona el sistema fiscal y laboral en relación con estas tradiciones anuales.