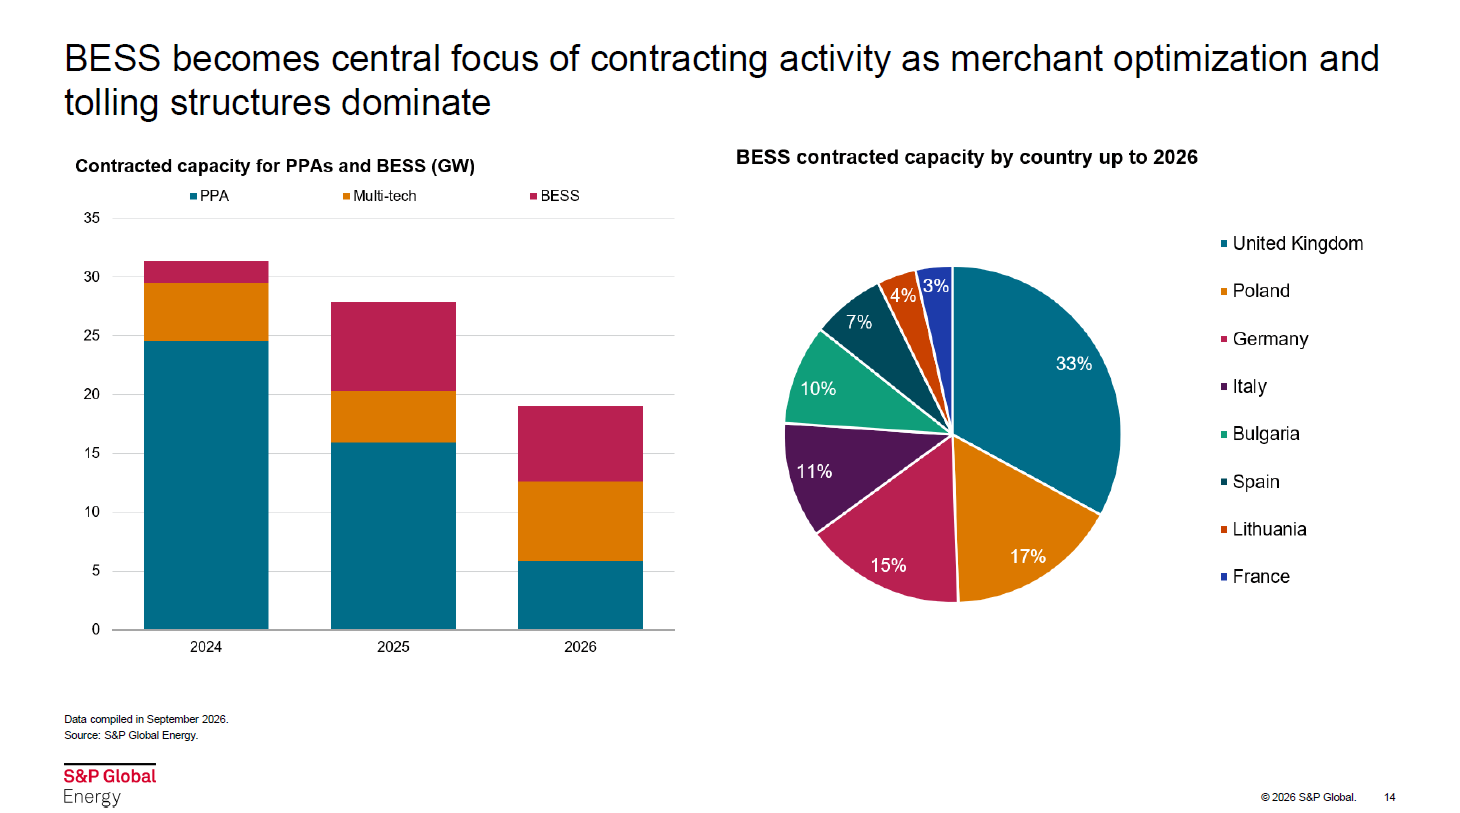
La energía almacenada en baterías emerge como un pilar esencial en la transición energética de Europa, con proyecciones que señalan más de 30 GW de almacenamiento instalado para 2026. Sin embargo, este progreso no será homogéneo en todos los países, ya que dependerá enormemente de cómo cada uno remunera el almacenamiento de energía. Un análisis de S&P Global Energy destaca que los mercados con ingresos contratados tienen más probabilidad de atraer la financiación necesaria, lo cual es crucial para el desarrollo de proyectos de almacenamiento.
En España, aunque los ingresos potenciales por el uso de baterías son prometedores, la viabilidad financiera de los proyectos independientes enfrenta retos considerables. El riesgo merchant ha hecho que la bancabilidad de estos proyectos sea baja. AleaSoft sugiere que una mejora en la viabilidad de estos proyectos podría alcanzarse combinando ingresos garantizados con ingresos merchant calculados con precisión.
Durante un reciente webinar de AleaSoft Energy Forecasting, la especialista Josefin Berg enfatizó que el modelo de ingresos será un factor determinante del ritmo del almacenamiento en Europa. Sus análisis indican que la capacidad instalada de almacenamiento en baterías casi se duplicará para 2026, impulsada por la volatilidad de precios y la presión sobre los ingresos de la energía fotovoltaica.
Cada país europeo presenta un panorama distinto en cuanto a la proporción de capacidad de baterías financiadas mediante subastas o programas de apoyo público. En Bulgaria, más del 90% de la capacidad de almacenamiento provendrá de estas iniciativas, mientras que en Alemania, esta cifra cae por debajo del 20%, destacando su mercado como altamente orientado a la operativa comercial.
Este contexto resalta la importancia de las licitaciones públicas y los contratos privados como mecanismos que mitigan el riesgo merchant. Italia, por ejemplo, ha iniciado subastas que permiten contratar baterías con plazos de hasta 15 años, y Polonia ofrece contratos de hasta 17 años. En contraste, Alemania se ha inclinado hacia contratos de tipo tolling, que brindan previsibilidad de ingresos, aunque limitan el potencial de ingresos futuros.
A nivel europeo, la capacidad de baterías con contratos vigentes ha visto un considerable aumento, cuadruplicándose en 2025 en comparación con el año anterior, con el Reino Unido liderando este crecimiento. A pesar de los altos ingresos en España, se presentan dificultades para asegurar la financiación necesaria para los proyectos stand-alone, los cuales dependen de la operativa a través de servicios de ajuste y arbitraje de energía.
El nuevo mercado de capacidad en España podría suponer un cambio notable, permitiendo que las instalaciones de almacenamiento obtengan contratos de hasta 15 años, aunque su eficacia dependerá de factores como los coeficientes de firmeza y el cronograma de subastas.
En conclusión, la previsibilidad de los ingresos es un aspecto crucial para el futuro del almacenamiento de energía en Europa. Las decisiones de este año tendrán un impacto duradero, determinando si el potencial del almacenamiento en España se materializa en proyectos viables tanto desde el punto de vista financiero como operativo. La combinación de ingresos garantizados y merchant se perfila como la estrategia más prometedora para lograr un desarrollo sostenible y financieramente viable de la capacidad de almacenamiento en el país.