
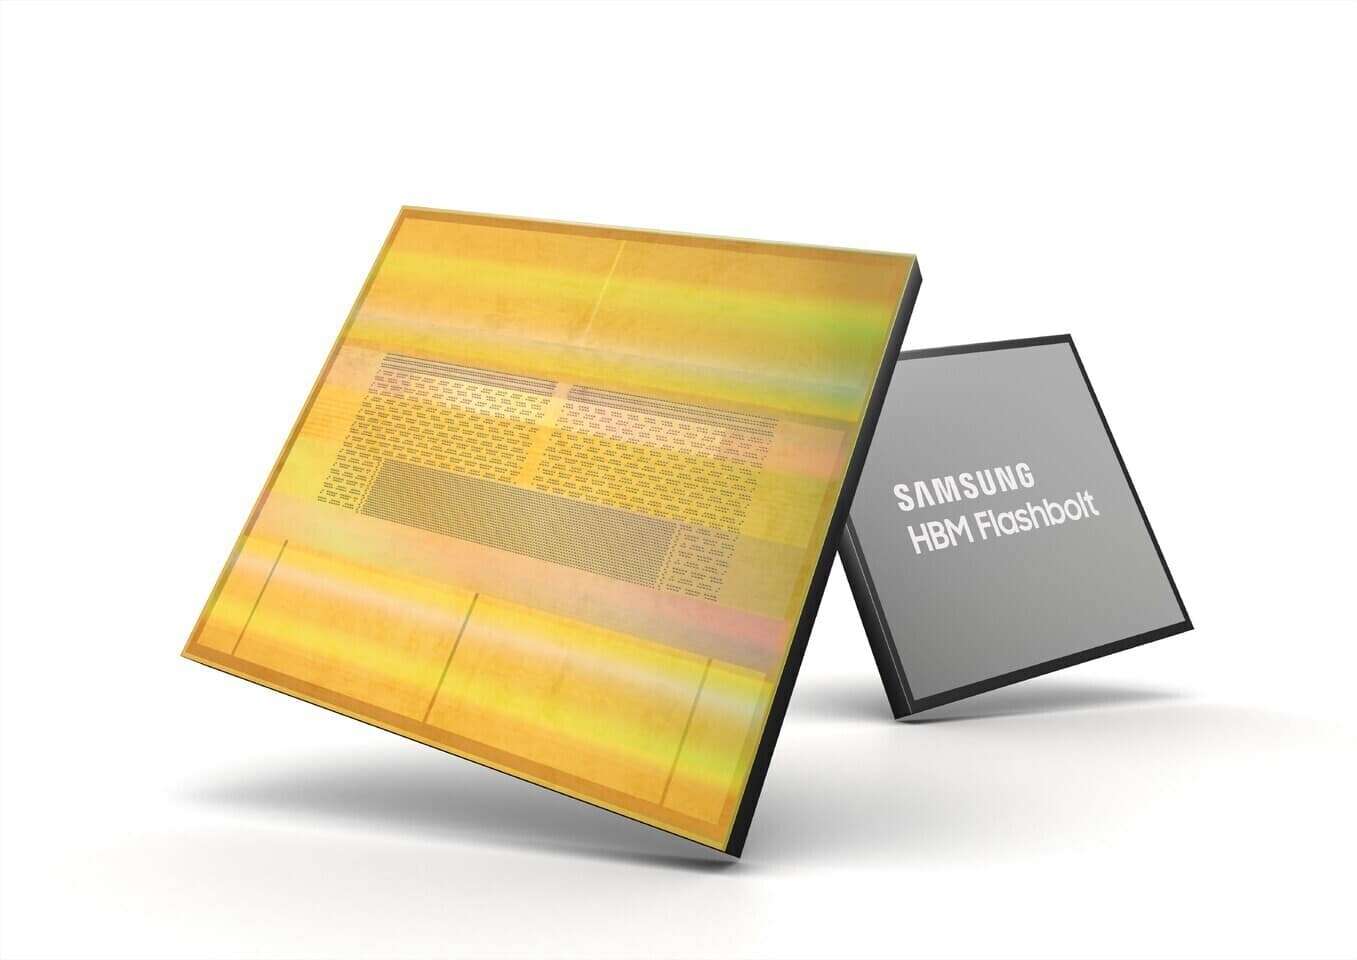
La industria tecnológica enfrenta un desafío significativo mientras la carrera por la memoria de alto ancho de banda (HBM) se intensifica. NVIDIA, uno de los gigantes en el ámbito de la inteligencia artificial, está en una búsqueda estratégica para asegurar el suministro de HBM necesario para sus plataformas venideras. Al otro lado de la ecuación, Samsung identifica una oportunidad crucial para reducir la distancia con su principal rival en este mercado, SK hynix, justo cuando el panorama comienza a aceptar que la escasez de esta memoria no es solo un obstáculo temporal, sino un ciclo prolongado.
Las últimas semanas han sido testigos de cambios importantes. Samsung está preparándose para iniciar la producción de HBM4 con un enfoque en satisfacer las necesidades de NVIDIA. Este movimiento se interpreta como un intento de establecerse en la vanguardia del suministro de memorias avanzadas para los aceleradores de IA. Simultáneamente, se advierte desde el sector que la tensión en la oferta podría extenderse hasta 2026 y 2027, lo que probablemente impulse los precios al alza y fuerce a las empresas a tomar decisiones complicadas sobre capacidad, prioridades y márgenes.
La HBM, a diferencia de la memoria DRAM convencional, se caracteriza por su diseño de apilamiento que la posiciona cerca del procesador para alcanzar anchos de banda sobresalientes con un consumo de energía más bajo por bit transferido. Esta arquitectura es fundamental en las cargas de trabajo de IA, donde la falta de HBM puede traducirse en la falta de GPUs eficaces.
Samsung, en su estrategia para consolidarse como abastecedor de NVIDIA, ha superado pruebas críticas de cualificación para HBM4 no solo con NVIDIA sino también con AMD, lo que podría generar contratos a largo plazo y una integración más estrecha con los clientes. Asegurar este suministro es esencial para NVIDIA, ya que reduce el riesgo de que una potente plataforma quede inoperativa por falta de memoria.
Sin embargo, el escenario no es del todo favorable para Samsung. La tensión en la cadena de suministro también impacta negativamente a otras divisiones de la empresa, especialmente la de dispositivos móviles, donde el aumento en el costo de componentes podría enfriar la demanda o reducir márgenes de ganancia. La paradoja del conglomerado es clara: mientras las divisiones de memoria pueden disparar los beneficios, el encarecimiento se siente en el producto final en otras áreas del negocio.
El mercado está observando detenidamente el efecto dominó de esta situación, ya que el enfoque en HBM significa menos capacidad industrial para otros tipos de memoria, presionando precios en sectores como smartphones y PCs. La planificación más rígida y los contratos a largo plazo se están convirtiendo en la norma, reduciendo la flexibilidad en la industria.
El futuro cercano se centra en las líneas de tiempo y la capacidad de producción sostenida de HBM4. A más largo plazo, la pregunta es si habrá suficientes proveedores de esta memoria para evitar constantes cuellos de botella. Si Samsung logra consolidarse como proveedor de HBM4 para NVIDIA, el mercado encontrará una válvula de escape: una mayor diversidad en el suministro aliviará la dependencia de un solo proveedor. Sin embargo, cualquier retraso en la industrialización o en los volúmenes adecuados de producción podría mantener a la memoria como un obstáculo silencioso en la expansión de la infraestructura de IA.
Más información y referencias en Noticias Cloud.