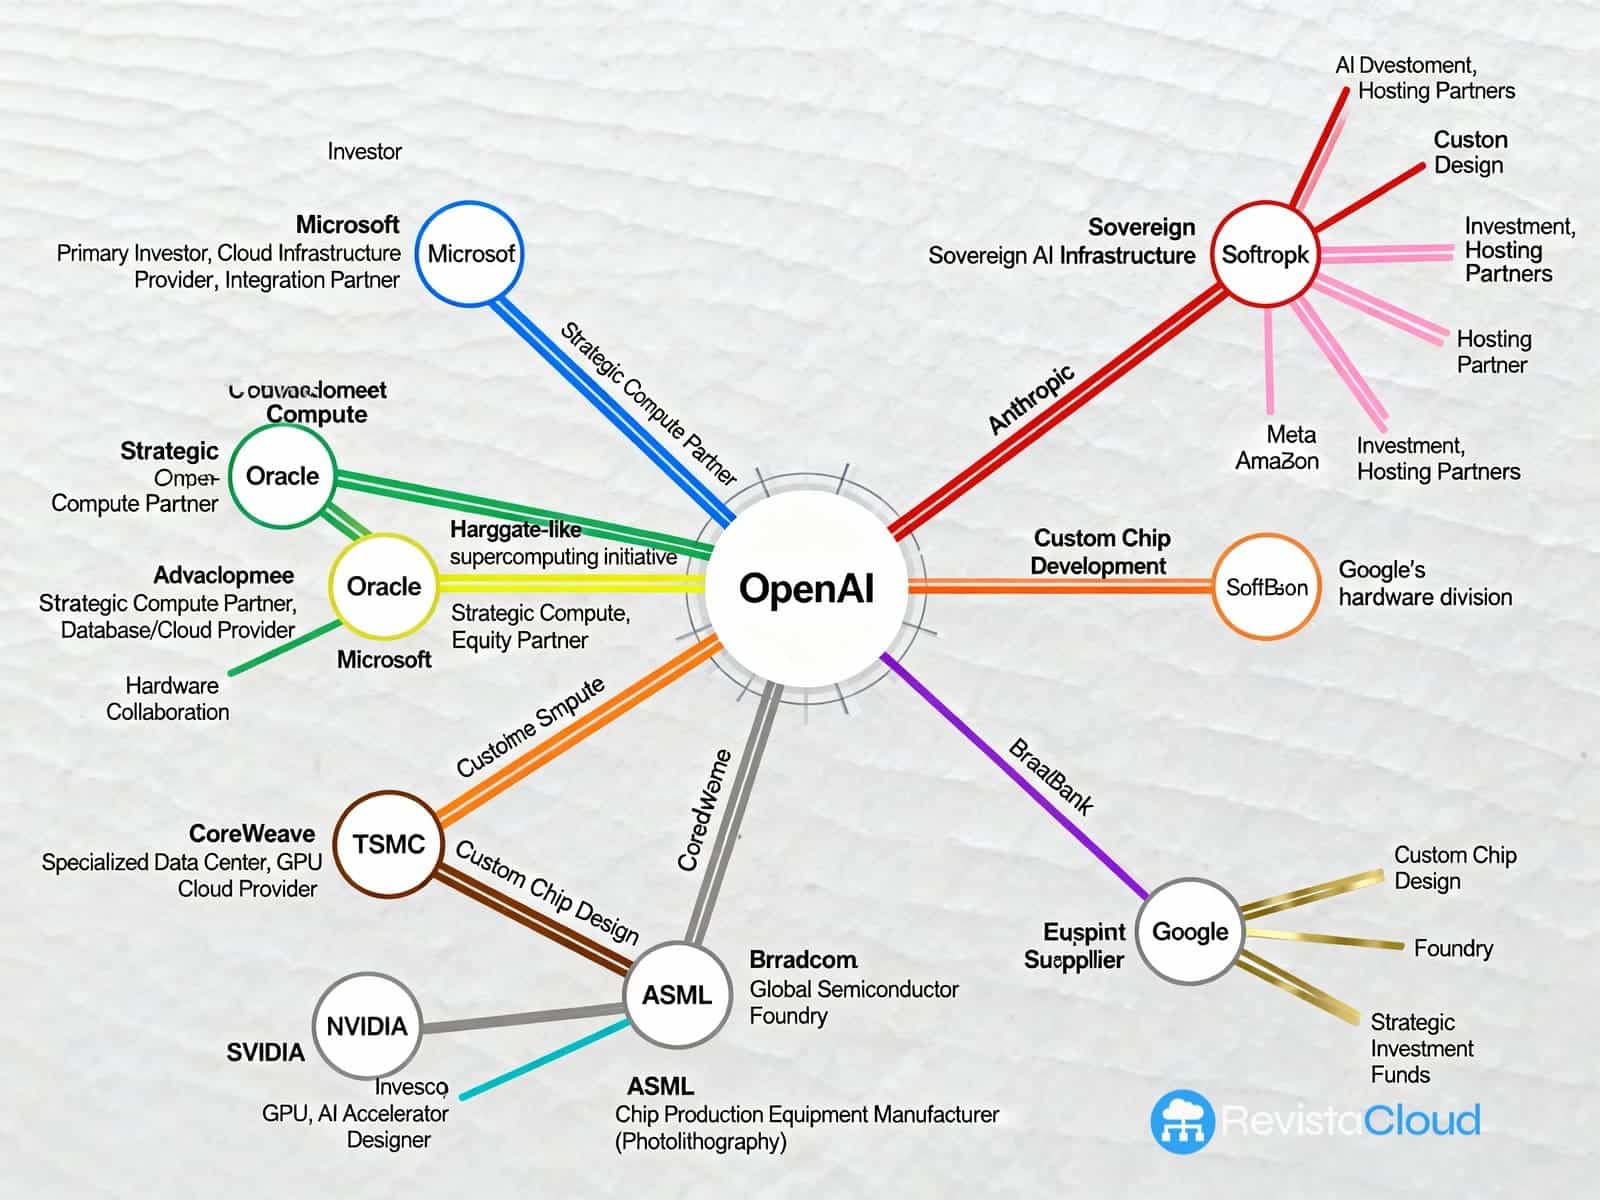
El reciente gráfico del Financial Times sobre el ecosistema de OpenAI ha revelado, de manera casi quirúrgica, el entramado de poder que define la nueva era de la inteligencia artificial. Nombres colosales como Microsoft, NVIDIA, Google, Amazon, Meta, Oracle, SoftBank, Broadcom y CoreWeave forman una red interconectada a través de inversiones cruzadas, contratos de cómputo, acuerdos para centros de datos y el desarrollo de chips. Este mapa ilustra cómo la inteligencia artificial ha dejado de ser un mero sector dentro de la economía digital para convertirse en un sistema hiperconectado, donde unas pocas compañías concentran infraestructuras críticas a nivel global.
El mercado ha transitado de la euforia inicial por los avances en inteligencia artificial a reconocer la posibilidad de riesgos compartidos. Las mega-inversiones de Sam Altman y otros líderes del sector son vistas ahora no solo como promesas de expansión, sino también como posibles fuentes de fragilidad debido a las interdependencias existentes. En particular, OpenAI se enfrenta a la necesidad de grandes cantidades de GPU de NVIDIA y energía barata para desarrollar modelos cada vez más complejos, mientras que Microsoft provee la nube y el capital, pero a su vez depende de la oferta de chips de NVIDIA y de la capacidad de sus propios centros de datos.
Este ecosistema trae a la memoria la crisis financiera de 2008, cuando los bancos descubrieron que compartían demasiados riesgos ocultos. De igual manera, en el ámbito de la inteligencia artificial, la interrupción en el suministro de GPU, un problema regulatorio grave o una crisis energética podrían impactar simultáneamente a una gran parte del sistema.
Las inversiones de las tecnológicas en infraestructura para inteligencia artificial alcanzan cientos de miles de millones de dólares, enfocándose en tres áreas críticas: cómputo, energía y centros de datos e interconexión. Esta inversión masiva no solo promete acelerar la productividad global, sino que también concentra riesgos económicos, energéticos y tecnológicos en unos pocos nodos.
Mientras tanto, Europa, que alguna vez fue una potencia industrial en electrónica, ha quedado en los márgenes del mapa de la inteligencia artificial. Aunque ASML se mantiene como un actor clave en litografía para chips, Europa depende de clientes mayoritariamente no europeos y carece de fundiciones capaces de operar en los nodos más avanzados. La Unión Europea ha intentado responder con el Chips Act y otras propuestas, pero los auditores europeos han advertido que las metas actuales son poco realistas sin coordinación financiera y un suficiente músculo industrial.
Europa debe enfrentar no solo su debilidad industrial, sino también una brecha de talento y ambición. Aunque forma investigadores de primer nivel, le resulta difícil retenerlos para proyectos industriales propios. Sin una infraestructura integral de diseño de chips y servicios globales, Europa se arriesga a quedar atrapada como cliente y regulador más que como protagonista.
El desafío actual para Europa es reconstruir su autonomía tecnológica. Las posibles líneas de acción incluyen impulsar centros de datos y supercomputación soberanos, apostar por hardware especializado europeo y crear consorcios público-privados para el diseño y operación de modelos fundacionales. España, debido a su acceso a energía renovable y posición geográfica estratégica, podría jugar un rol relevante si articula una estrategia coordinada.
El gráfico del Financial Times no solo indica quién lidera actualmente la carrera de la inteligencia artificial, sino que también destaca un sistema donde computación, energía, financiación y datos están tan concentrados que un fallo podría afectar la totalidad del sistema. La cuestión clave no es qué modelo será más potente, sino quién controlará la infraestructura necesaria y cómo se repartirá el poder cuando todos dependan del mismo riesgo estructural.
Europa aún tiene la oportunidad de optar por infraestructuras soberanas y políticas industriales valientes para ganar independencia en un juego que, aunque hoy parece establecido, todavía no está completamente cerrado.
Más información y referencias en Noticias Cloud.