
En un contexto de creciente incertidumbre geopolítica y económica, el mercado hipotecario en Europa y en particular en España está experimentando cambios que afectan directamente a millones de particulares. La reciente escalada del conflicto en Oriente Medio, y sus posibles repercusiones en la economía europea, ha llevado a un rebrote de preocupaciones sobre la estabilidad de los tipos de interés, especialmente los relacionados con las hipotecas a tipo variable.
El índice de referencia principal, el euríbor, ha registrado en las últimas semanas un incremento significativo, situándose en torno al 2,929% a finales de marzo, su mayor pico en casi dos décadas. Este incremento rompe una tendencia de alivio prolongado, en la que los titulares de hipotecas variables disfrutaban de cuotas relativamente fijas, con un interés medio en marzo del 2,514%, superando también las cifras de febrero. La tendencia apunta a que las revisiones anuales que se hagan en abril experimentarán un aumento por primera vez en dos años, lo que elevará considerablemente las cuotas mensuales de quienes tienen préstamos ligados a este índice.
Esta situación ha generado preocupación entre expertos y consumidores. «El mercado ha pasado de estar en expectativa de bajadas a prepararse para nuevas subidas de tipos», explica Pedro Ruiz, portavoz de Finanzas Personales de Kelisto.es. La modificación en las expectativas del mercado se debe en parte a la postura del Banco Central Europeo (BCE), que, en un esfuerzo por mantener la estabilidad de la inflación en torno al 2%, podría verse obligado a aumentar las tasas de interés si la tensión internacional continúa elevando los precios. Si bien el BCE garantizó que mantiene su compromiso con este objetivo, las declaraciones del vicepresidente Luis de Guindos indican una predisposición a mantener una postura firme, incluso si ello implica subir los costes del dinero en un escenario de crisis.
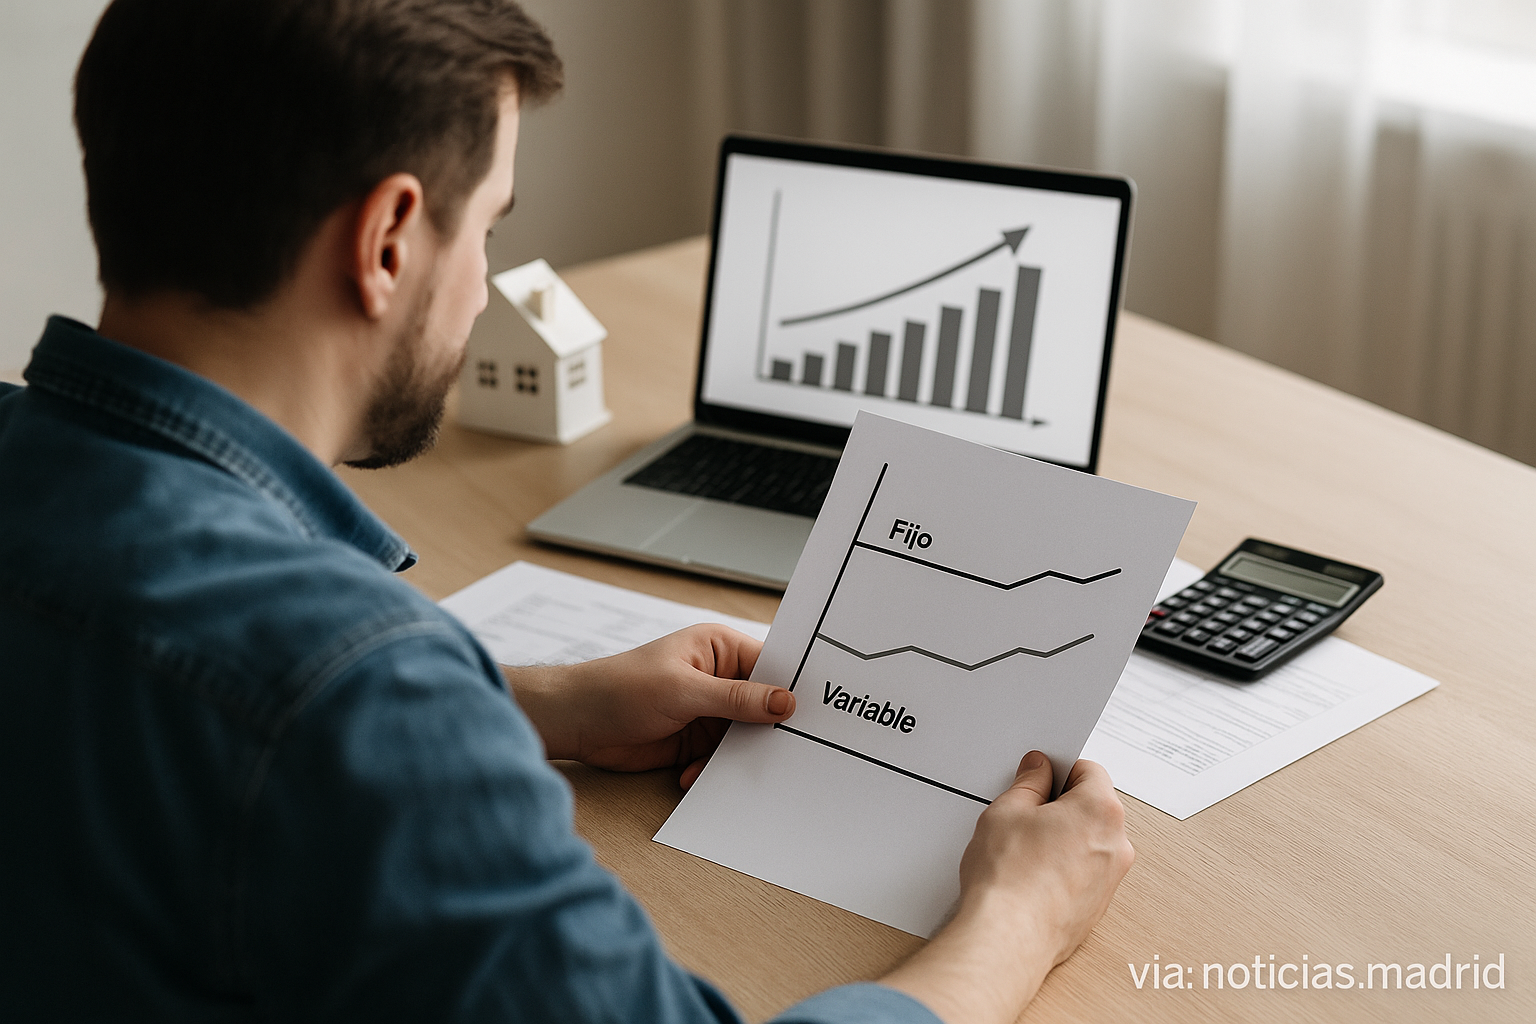
En estos momentos, la mayoría de las hipotecas activas en España aún corresponden a tipos variables, pese a la tendencia creciente de nuevas firmas en intereses fijos. Según datos del Instituto Nacional de Estadística (INE), en enero se firmaron unas 40.273 hipotecas sobre viviendas, de las cuales el 66,7% tenían interés fijo —el porcentaje más alto desde julio de 2025— y solo un 33,3% quedaron atadas a tipos variables. Las cifras reflejan una preferencia clara por parte de los consumidores por la estabilidad en sus pagos, ante la incertidumbre que generan posibles subidas de tipos en el futuro cercano.
Expertos señalan que es recomendable que quienes tienen hipotecas a interés variable consideren seriamente cambiarse a una hipoteca fija. «A medida que el euríbor continúa en ascenso, cambiar a una hipoteca fija puede ser una estrategia prudente para evitar cuotas imprevisibles y sujetas a subidas repentinas», aconseja Miquel Riera, de HelpMyCash. La tendencia de los bancos también refleja esta coyuntura, ya que algunas entidades como Openbank, ING y BBVA han comenzado a incrementar sus tipos en ofertas hipotecarias fijas, elevando el interés medio al 2,84%, por encima del 2,5% que se había registrado en años anteriores.
El momento para tomar decisiones no es casualidad. La escalada de tasas en los últimos meses, junto con la percepción de que los bancos están ajustando sus políticas para protegerse de la posible inflación, hace que la opción de cambiar de interés variable a fijo sea cada vez más atractiva. Las entidades financieras han comenzado a encarecer sus productos hipotecarios debido al temor a que el aumento prolongado en los tipos de interés afecte la rentabilidad y el riesgo de crédito.
En definitiva, la coyuntura actual exige a los hipotecados una evaluación detallada de sus condiciones y una posible revisión de sus acuerdos. La combinación de tensiones internacionales, decisiones monetarias de los bancos centrales y cambios en la política de las entidades financieras aumenta la necesidad de actuar con rapidez para afrontar un escenario que, de mantenerse, podría representar un encarecimiento sustancial en los costes de las hipotecas en los próximos meses.