
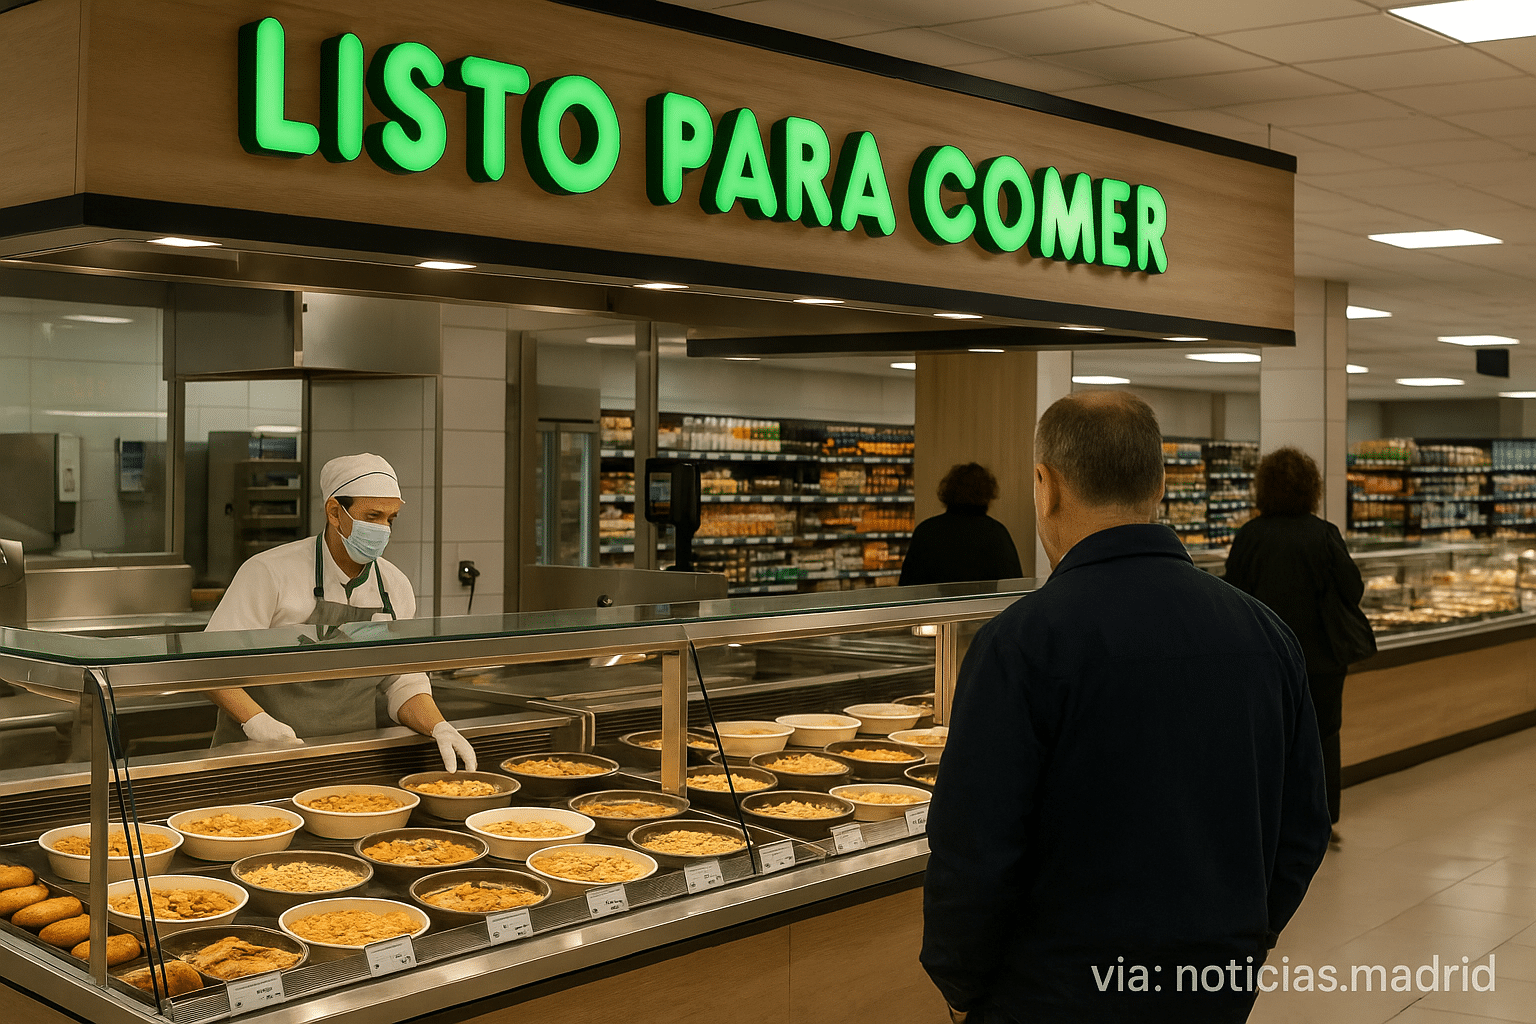
En un escenario donde los hábitos de consumo están en plena transformación, Mercadona, la cadena de supermercados liderada por Juan Roig, ha alcanzado un hito que redefine el panorama del sector del gran consumo en España. Según un informe reciente de Worldpanel by Numerator, la compañía valenciana acapara un 19,7% de los platos que se consumen en el país, superando incluso segmentos tradicionales como bares y restaurantes, que en conjunto representan aproximadamente el 22% del gasto en alimentación.
Este logro refleja no solo una expansión en volumen, sino también un cambio en la forma en que los españoles compran y consumen alimentos. La tendencia hacia productos preparados y listas para consumir ha experimentado un crecimiento acelerado, causando una notable reevaluación de las prioridades en la cesta de compras domésticas. Actualmente, estos productos representan el 22% del gasto destinado al consumo fuera del hogar, además de integrarse de manera habitual en los hábitos alimenticios del día a día.
El incremento en la demanda de platos preparados ha impulsado a Mercadona a consolidarse como líder indiscutible en el mercado de alimentación y bebidas, con una cuota global del 27% al cierre de 2025, otro récord en la historia de la cadena. Este liderazgo se debe, en parte, a la expansión de la marca de distribución propia, la cual ya representa más de la mitad del gasto doméstico (45,6%). La estrategia se ha basado en precios competitivos, promociones constantes y lealtad del cliente, en un entorno donde la preocupación por el gasto diario ha llevado a muchos consumidores a recurrir a la marca blanca.
La compañía ha apostado por una estrategia integral que favorece compras en mayor volumen, mediante cestas grandes que engloban diversos productos en una sola visita de compra. Además, las recientes innovaciones en sus tiendas, como el modelo T9 que incluye secciones de pescado, marisco, perfumería y productos de higiene, han fortalecido la diversificación de su oferta y su crecimiento, más allá de los platos preparados. Este enfoque ha permitido que las áreas de frescos y productos cocinados continúen siendo motores clave en su expansión.
El entorno competitivo también refleja cambios significativos. Carrefour, que en 2025 perdió algo de cuota tras la reducción del formato hipermercado, sigue en segundo lugar con un 9%, mientras las cadenas regionales, con un crecimiento moderado, alcanzan un 18,5%. Lidl, por su parte, se mantiene como una opción popular para quienes buscan realizar compras completas en un solo establecimiento, con cerca del 7% de cuota, aunque experimenta un ligero descenso en atractividad entre los públicos jóvenes.
Más allá de estas cadenas, otros actores emergentes como Aldi, Consum, Primaprix, Action o Costco comienzan a destacar en segmentos específicos, marcando una diversificación en las opciones disponibles para diferentes tipos de consumidores. Asimismo, la fragmentación de las compras, donde 32,8% de las transacciones se realizan en múltiples tiendas en un mismo día, evidencia una variedad de preferencias y estrategias de compra, favorecidas por la competencia y la variedad del mercado actual.
En definitiva, la realidad del consumo en España ha cambiado sustancialmente. La preferencia por soluciones rápidas, la popularización de los productos listas para comer y la búsqueda de ahorro en tiempos de incertidumbre económica han colocado a Mercadona en una posición privilegiada. La cadena no solo lidera en cuota de mercado, sino que además continúa innovando en sus formatos y en su oferta, consolidándose como el principal actor en una reconfiguración que promete seguir en marcha en los años venideros.