
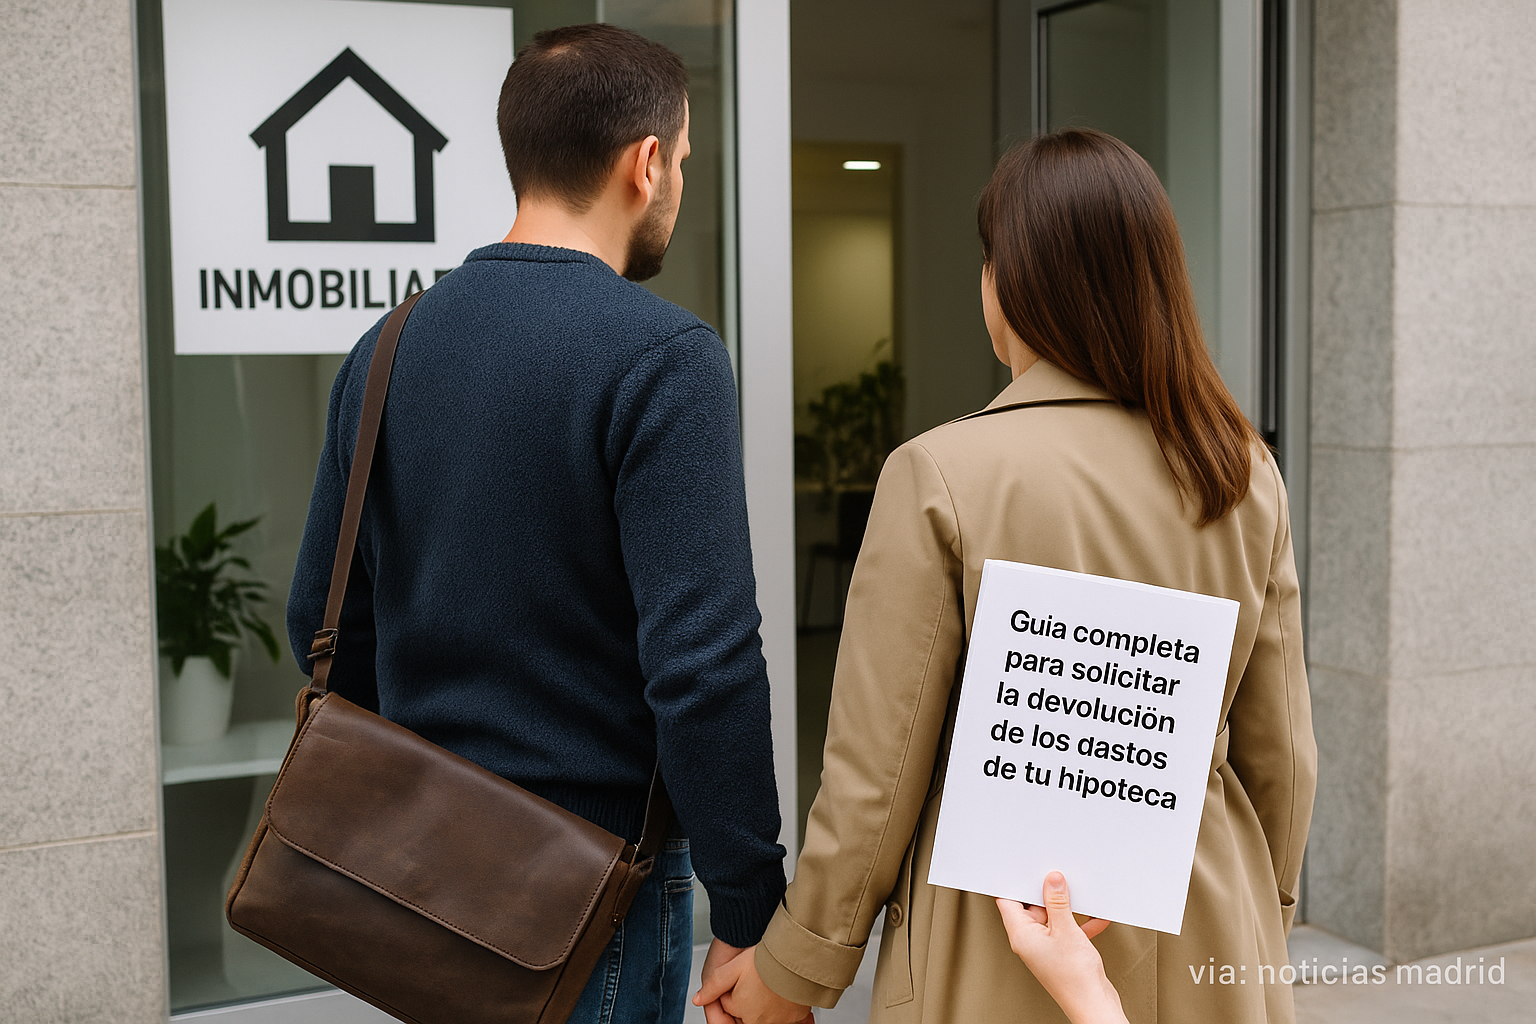
En España, un número creciente de consumidores que firmaron hipotecas tradicionales están empezando a recuperar miles de euros que en su momento asumieron en gastos que, según las recientes resoluciones judiciales, en realidad correspondían a las entidades financieras. Esta situación ha cobrado relevancia tras varias sentencias del Tribunal Supremo que establecieron que muchas cláusulas abusivas relacionadas con los costes de formalización del préstamo son nulas, abriendo la puerta a reclamaciones masivas y a la devolución de los importes indebidamente pagados.
Los gastos asociados a la firma de una hipoteca incluyen conceptos administrativos y legales como notaría, gestoría, registro de la propiedad, tasación del inmueble, el Impuesto de Actos Jurídicos Documentados (AJD) y, en algunos casos, la comisión de apertura. Hasta hace unos años, muchas de estas tasas eran cargadas íntegramente al consumidor mediante cláusulas que, con el tiempo, han sido consideradas abusivas por los tribunales.
La jurisprudencia del Tribunal Supremo ha aclarado que algunos costes, específicamente el 50% de los gastos notariales, y el 100% de los gastos de gestoría, registro y tasación, deberían ser asumidos por la entidad bancaria. El fallo judicial también ha abierto la posibilidad de reclamar otros gastos, como los asociados a la cancelación de la hipoteca o los seguros vinculados cuando éstos fueron impuestos sin transparencia, además de revisar la validez de cargos relacionados con la comisión de apertura.
Es importante destacar que esta reclamación no solo puede realizarse si la hipoteca todavía está activa; también quienes hayan cancelado su préstamo o hayan vendido la vivienda posteriormente pueden solicitar la devolución de los importes pagados indebidamente. La clave está en tener la documentación adecuada, como la escritura del préstamo, facturas, justificantes de pago del AJD y otros comprobantes relacionados.
Desde la comunidad de consumidores y asesorías especializadas recomiendan iniciar el proceso recopilando toda la documentación pertinente y presentando una reclamación formal ante el banco. En caso de que la entidad no responda en el plazo de dos meses o rechace la solicitud, el siguiente paso es acudir a la vía judicial o presentar reclamaciones ante el Banco de España.
El plazo para ejercer estos derechos generalmente es de cinco años desde que el consumidor conoce o pudo conocer la existencia de la cláusula abusiva. Sin embargo, las sentencias del Tribunal Supremo han definido claramente los criterios para que los afectados puedan aprovechar estas sentencias y avanzar en su reclamación, incluso en casos de hipotecas canceladas o venta de la propiedad.
Este proceso ha convertido en una oportunidad para muchos en busca de justicia y recuperación económica, especialmente en un contexto donde las condiciones del mercado hipotecario y las normativas han cambiado significativamente en los últimos años. La justicia parece estar brindando una vía real para que los perjudicados recuperen lo que legítimamente les corresponde, potenciando así la protección del consumidor en el mercado financiero.