
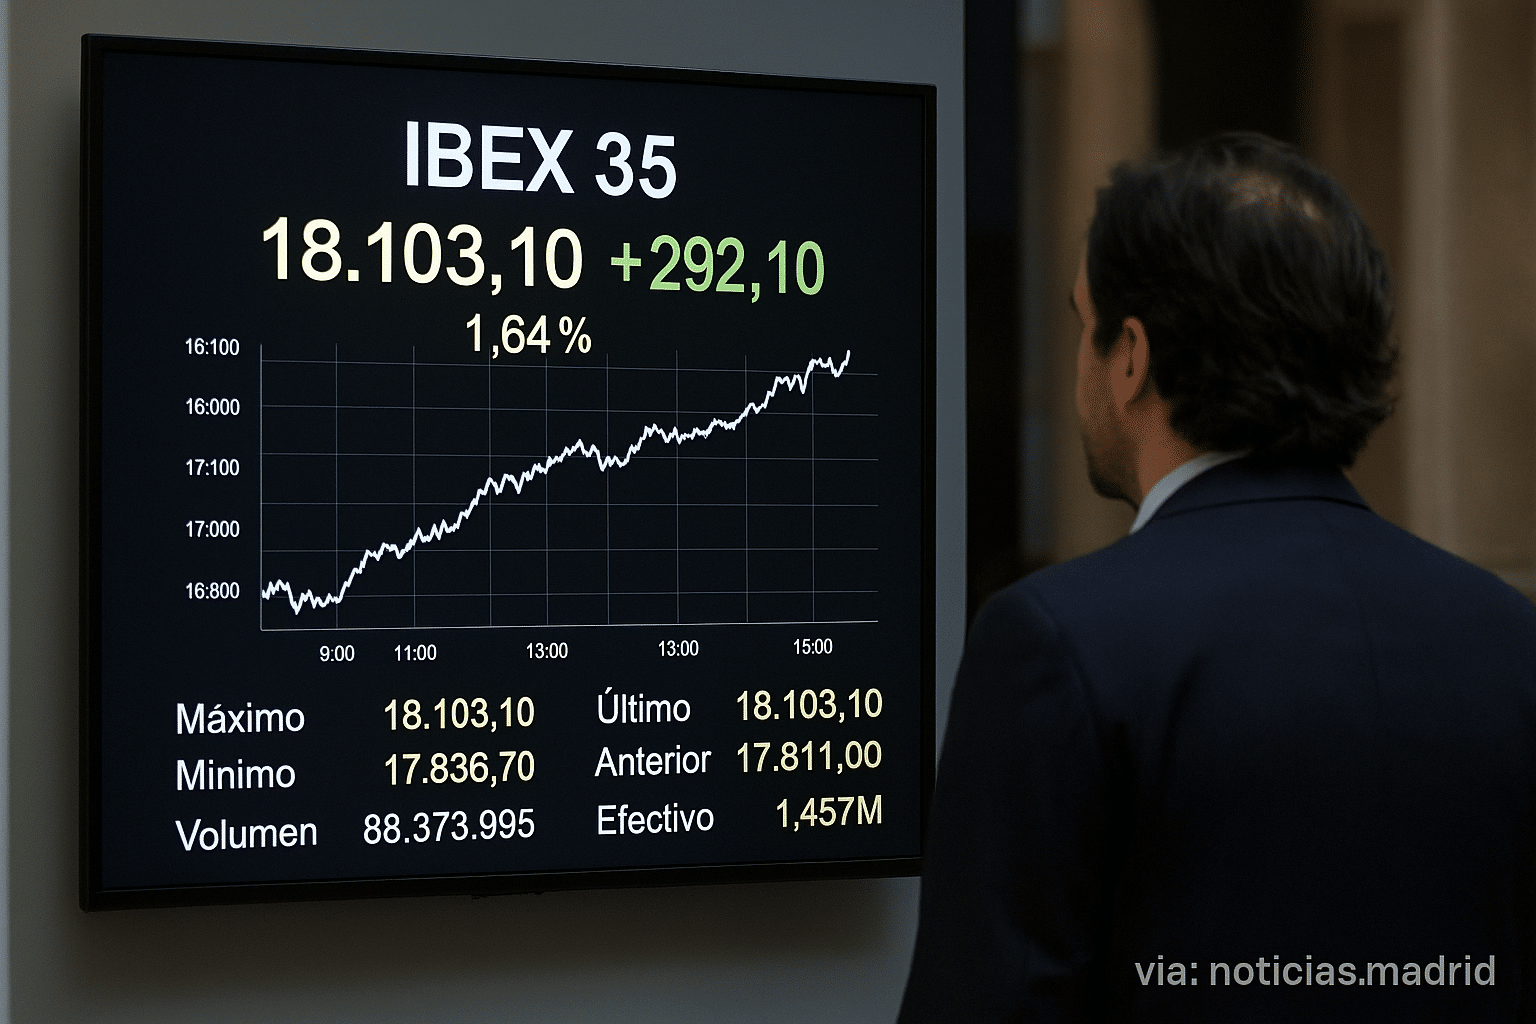
Este lunes, la Bolsa de Madrid alcanzó un hito histórico al superar por primera vez el umbral de los 18.100 puntos en su índice Ibex 35, cerrando la sesión en 18.115,2 enteros, con un ascenso del 1,31%. Este incremento fue impulsado principalmente por el buen comportamiento del sector bancario y las empresas acereras, consolidando un año excepcional que lo posiciona como el mejor desde 1993 para el mercado español. La fuerte revalorización ha llevado al Ibex a mantenerse por encima de los 17.000 puntos, una marca que antes parecía inalcanzable y que ahora refleja un país con una economía en plena recuperación.
Este fenómeno no se limita a las fronteras españolas; en Europa, otras bolsas también mostraron avances significativos. Londres, Fráncfort y Milán registraron incrementos superiores al 1%, mientras que París mantuvo una tendencia favorable con avances más moderados. Los analistas atribuyen este optimismo global a la reacción de los inversores ante la propuesta del presidente de Estados Unidos, Donald Trump, de presentar a Kevin Warsh como candidato para dirigir la Reserva Federal. Esta noticia ha generado movimientos inéditos en los mercados financieros, especialmente en la renta variable europea y estadounidense, donde los principales índices comenzaron la semana con tendencia alcista.
En Wall Street, los principales indicadores también cerraron en verde. El Dow Jones subió un 0,87%, el Nasdaq un 0,56% y el S&P 500 un 0,54%, reflejando un ambiente de confianza tras la noticia sobre la posible futura dirección de la política monetaria en Estados Unidos. Sin embargo, en el mercado de metales preciosos, la volatilidad fue marcada: el oro experimentó una caída del 1,19%, situándose en 4.688 USD, tras haber alcanzado niveles superiores a los 5.000 USD la semana pasada, mientras que la plata mostró oscilaciones fuertes, llegando a perder hasta un 12% en algunos momentos, para cerrar con una subida del 0,39% en 78,83 USD. Los expertos señalan que estos metales, que alcanzaron máximos históricos recientes, tendrán que “asimilar estos niveles” y que factores estructurales como las tensiones geopolíticas y el aumento de la deuda pública podrían sostener su tendencia alcista en el futuro.
Por otro lado, los mercados energéticos también reflejaron la incertidumbre y las recientes decisiones políticas. El petróleo WTI perdió un 4,85%, cerrando en 62,07 USD, y el Brent retrocedió un 4,46%, hasta 66,23 USD, en medio de una estrategia de la OPEP+ encabezada por Rusia y Arabia Saudí que decidió no intervenir pese a la volatilidad provocada por la tensión respecto a Irán. La relación entre Estados Unidos e Irán sigue siendo un factor clave, y su distensión ha contribuido a una disminución en los precios del crudo.
En el ámbito de la renta fija, el rendimiento del bono español a diez años subió a 3,230%, incrementando la prima de riesgo hasta los 36,5 puntos básicos. Este movimiento refleja la sensibilidad de los mercados a las condiciones macroeconómicas y las decisiones de política monetaria en Europa y EE. UU. La depreciación del euro frente al dólar también evidenció el entorno de incertidumbre, cerrando en 1,1811 USD, en medio de expectativas sobre posibles cambios en las tasas de interés en ambos lados del Atlántico.
En el frente empresarial, la semana estará marcada por la publicación de resultados de importantes bancos españoles como Santander, BBVA, Sabadell y Unicaja, además de compañías como ArcelorMittal y Logista. La atención también se centrará en las reuniones del Banco Central Europeo y del Banco de Inglaterra, que podrían influir en las próximas decisiones de política monetaria.
En resumen, los mercados financieros están atravesando un momento de alta volatilidad y optimismo, impulsado por factores políticos y económicos tanto a nivel local como internacional. La visión entre inversores sigue siendo de cautela, atento a los datos macroeconómicos, las decisiones de los bancos centrales y las tensiones geopolíticas, elementos que seguirán marcando el rumbo de las próximas semanas en los mercados globales.