

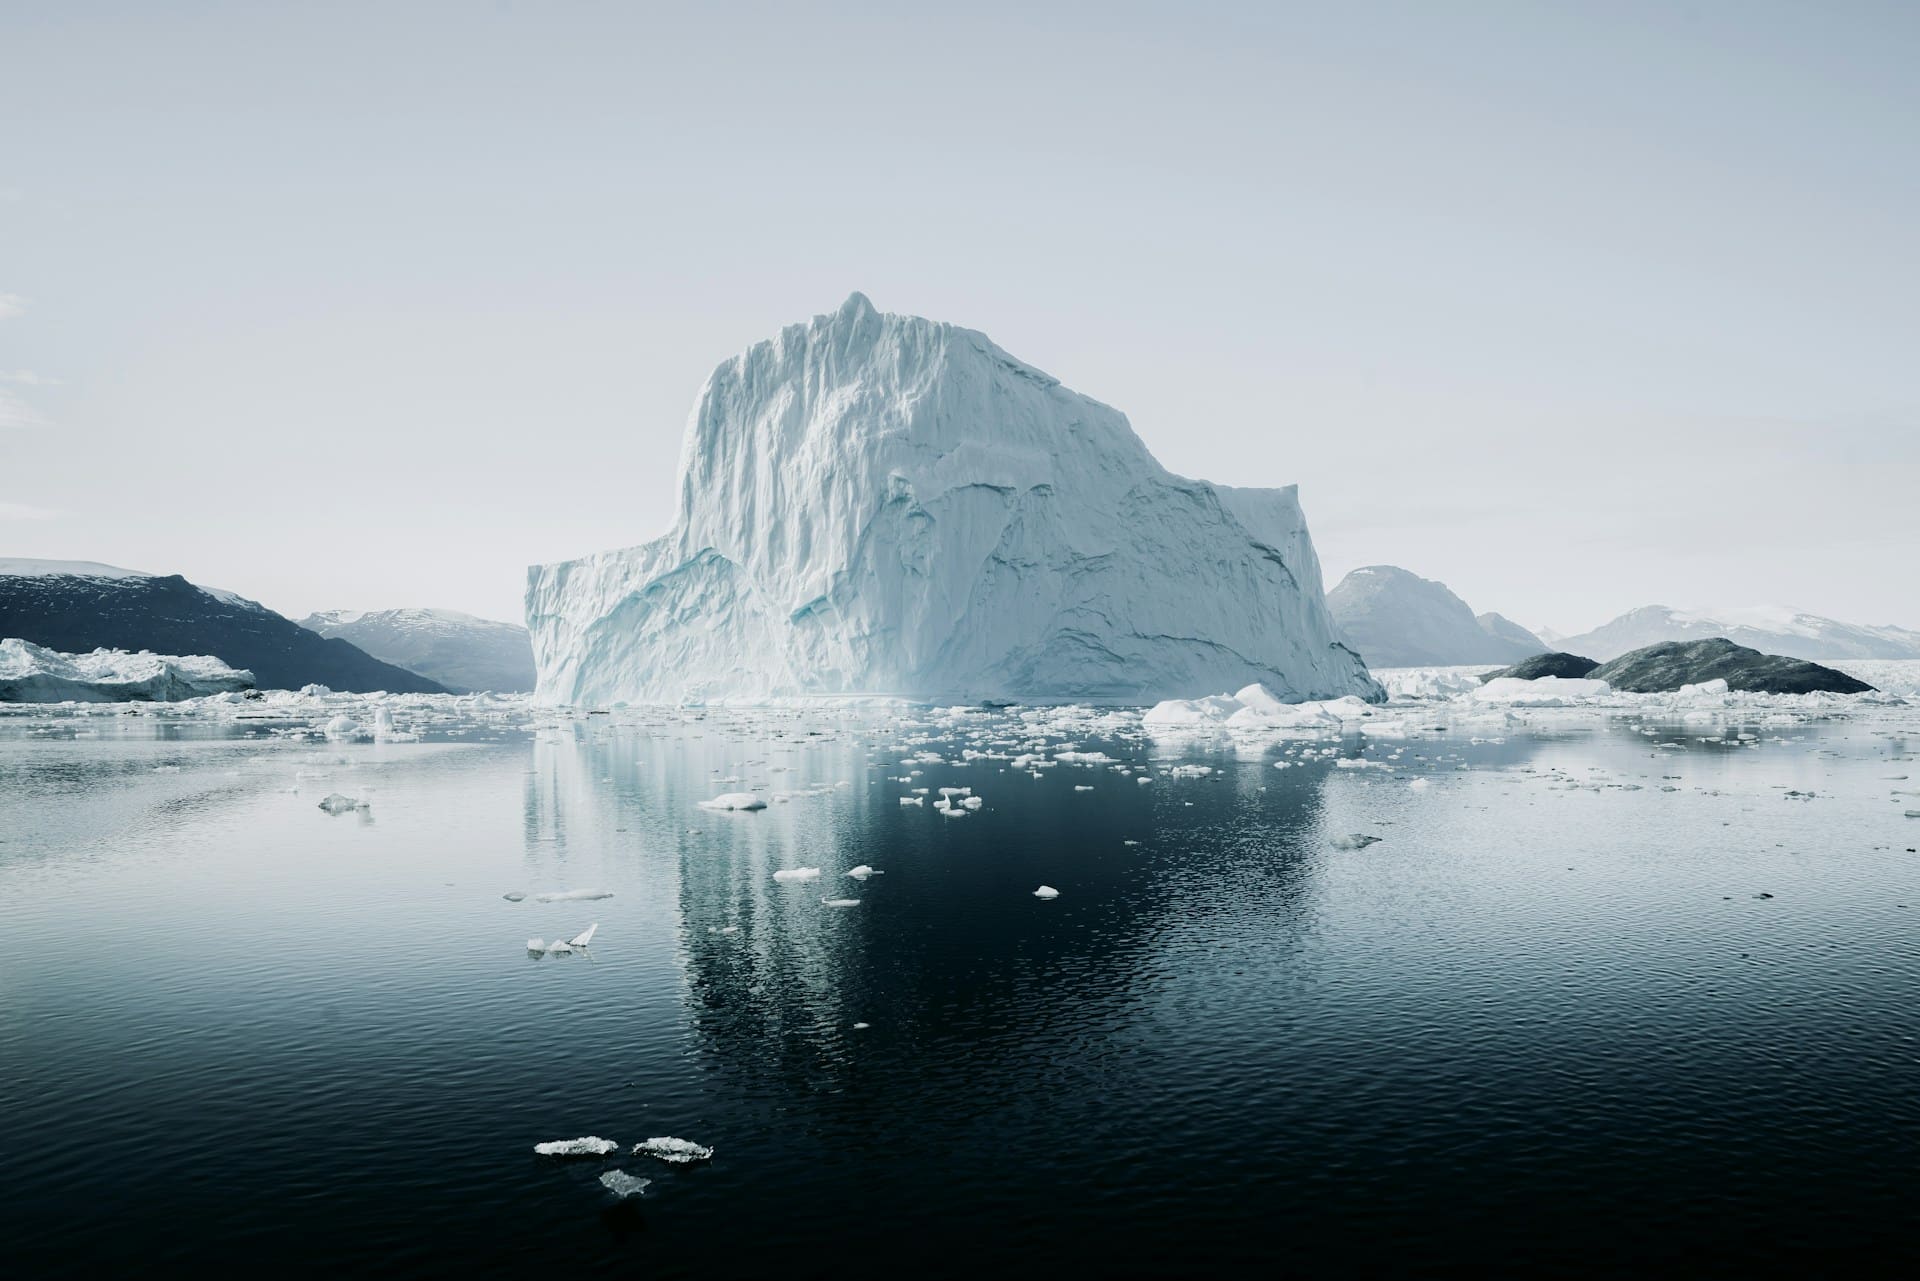
Durante décadas, el Ártico fue sinónimo de hielo perpetuo, rutas imposibles y disputas académicas sobre líneas en mapas lejanos. Hoy es un tablero vivo de soberanía, comercio y seguridad, donde el deshielo estacional abre corredores marítimos inéditos y reactiva la carrera por hidrocarburos, minerales críticos y tierras raras. En ese cruce entre geografía y geopolítica, convergen las ambiciones de los cinco ribereños —Estados Unidos, Canadá, Rusia, Noruega y Dinamarca (a través de Groenlandia)—, junto con actores extra-regionales que aspiran a un asiento (formal o informal) en la mesa: Unión Europea, China, Japón, Corea del Sur o India.
Este reportaje recorre el laberinto jurídico de la soberanía, las rutas del Paso del Noreste y del Noroeste, los recursos (petróleo, gas y minerales críticos) y el contexto político-comercial que ya está reconfigurando cadenas logísticas, balances energéticos y alianzas.
La arquitectura legal del Ártico descansa en la Convención de las Naciones Unidas sobre el Derecho del Mar (UNCLOS). En términos básicos, cada Estado ribereño dispone de una Zona Económica Exclusiva (ZEE) de hasta 200 millas náuticas desde su costa, con derechos soberanos sobre recursos. Más allá, la Convención permite reclamar plataforma continental extendida si el país demuestra que el fondo marino es prolongación natural de su masa terrestre. Ahí es donde el derecho se vuelve geología: dorsales como la Lomonósov o la Mendeleev han sido esgrimidas por Rusia, Canadá y Dinamarca para ampliar su plataforma hasta el propio Polo Norte.
La Comisión de Límites de la Plataforma Continental es quien evalúa la evidencia científica de cada reclamación. En paralelo, las delimitaciones bilaterales y los acuerdos prácticos han evitado hasta ahora incidentes graves, pero la superposición de aspiraciones es real y, en un clima estratégico más tenso, más visible.
La reducción estacional del hielo —desigual, pero sostenida— multiplica las ventanas de navegación:
Estas vías prometen ahorros de tiempo y combustible y diversificación ante cuellos de botella como Suez o Panamá. Pero plantean costes adicionales: primas de seguro, exigencias técnicas (casco reforzado, tripulaciones entrenadas), búsqueda y salvamento en regiones remotas y una trazabilidad ambiental mucho más estricta (combustibles de baja huella, gestión de residuos, control del ruido submarino). A todo ello se suma la incertidumbre geopolítica: quien domine rompehielos, satélites, cartografía y puertos de escala, domina el carril.
El Ártico es menos “El Dorado” del crudo que del gas natural. Estimaciones de referencia sitúan en el alto norte una fracción relevante de los recursos no descubiertos de hidrocarburos: dos dígitos bajos en petróleo y dos dígitos medios en gas en porcentaje global, concentrados mayoritariamente en plataformas continentales bajo jurisdicción de los Estados ribereños.
La viabilidad económica depende de varios factores: precio internacional, capex de operaciones en frío, seguros, ventanas de navegación y, cada vez más, criterios ESG de financiadores y clientes. Aun así, la crisis de seguridad energética de los últimos años ha devuelto tracción a proyectos que parecían congelados.
La transición energética ha puesto el foco en minerales críticos. El Ártico —y particularmente Groenlandia— está en el mapa por potencial en:
El interés externo —UE, EE. UU., Japón, Corea— responde a una misma lógica: diversificar y des-riesgar cadenas de suministro frente al cuasi-monopolio chino en refino y procesado. Pero explorar y explotar en latitudes extremas plantea retos técnicos, ambientales y sociales (consulta previa, consentimiento de pueblos indígenas, empleo local, impacto en pesca y fauna).
Durante años, el Consejo Ártico —foro que reúne a los ocho Estados árticos y a representantes indígenas (con múltiples observadores)— actuó como válvula de cooperación en ciencia, medio ambiente y búsqueda y rescate, dejando fuera la seguridad dura. La tensión geopolítica reciente ha enfriado la agenda, fragmentando iniciativas y reforzando canales bilaterales.
En paralelo, los ribereños refuerzan guardacostas, vigilancia aérea y satelital, puertos de refugio y bases. Rusia destaca por volumen de rompehielos y bases árticas; EE. UU. acelera la renovación de icebreakers y la presencia en Alaska; Noruega moderniza patrulleras y sistemas de alerta; Canadá y Dinamarca/Groenlandia combinan patrulla marítima con cooperación civil (meteorología, rescate). La militarización abierta no es el escenario deseado, pero la capacidad dual (civil-militar) es ya un hecho.
Para las navieras, el Ártico no sustituirá por completo a Suez o Panamá a corto plazo: la estacionalidad y la prima de riesgo limitan su uso masivo. Sin embargo, para cargas específicas (energía, graneles, proyectos industriales) y corredores dedicados Asia-Europa, la Ruta del Norte puede optimizar tiempos entre 2.000 y 4.000 millas náuticas en condiciones favorables, con impacto directo en fletes y huella de carbono si se gestiona el vector ambiental. El verdadero juego logístico se dará en:
La asegurabilidad será el termómetro: si los siniestros son raros y las normas claras, las primas bajan y la ruta se normaliza; si hay incidentes significativos, las primas suben y el atractivo se difumina.
La narrativa del “Ártico-corredor” no debe eclipsar a quienes viven allí. Pueblos inuit, sámi y otros grupos han reclamado con razón voz y voto en decisiones sobre pesca, caza, minería, energía y transporte. La experiencia muestra que los proyectos con consulta temprana, empleo local, cadena de valor compartida y salvaguardas ambientales tangibles generan menor conflicto y mayor resiliencia. Sin ese componente, el coste reputacional y el riesgo regulatorio crecen.
Un vertido en aguas frías se degrada peor y más lento; el hielo móvil complica respuesta y contención; el ruido submarino afecta a mamíferos marinos; el hollín (black carbon) sobre nieve reduce albedo y acelera el deshielo. Por ello, avanzan propuestas para:
Quien pretenda operar en la región con licencia social y permisos estables deberá anticipar estos estándares; el “cumplimiento mínimo” ya no basta.
China se define como “Estado cercano al Ártico”, apuesta por la Ruta de la Seda Polar (investigación, puertos, astilleros, construcción de rompehielos) y cultiva relaciones con Rusia, Islandia y Groenlandia en proyectos de investigación y, selectivamente, recursos. Para ribereños y aliados occidentales, la cuestión no es solo económica: es control de infraestructuras críticas, acceso a datos y dependencias en cadenas de suministro. La respuesta no es cerrar la puerta, sino blindar reglas de juego, transparencia accionarial y screening de inversiones estratégicas.
Al final, el Ártico será —como siempre— una ecuación de costes: técnicos, financieros, políticos y ambientales. Quien logre minimizarlos sin externalizarlos a las comunidades y al ecosistema tendrá las mejores cartas.
El Ártico ha dejado de ser un mapa con monstruos marinos en el borde. Es mercado, energía, minerales y rutas; es también derecho, ciencia y seguridad. El calentamiento abre pasillos, pero también riesgos. Entre la promesa de un atajo a través del techo del mundo y la trampa de un accidente que lo reconfigure todo, los Estados y empresas que juegan la partida entienden que la ventaja no la da solo el acero del casco: la dan la credibilidad regulatoria, la capacidad de rescate, la aceptación social y la excelencia ambiental. Ahí, más que en los radares, se decidirá quién manda en el norte.
¿Qué diferencia hay entre el Paso del Noreste y el Paso del Noroeste?
El Noreste bordea la costa rusa (Barents-Bering) bajo un régimen de permisos y peajes gestionado por Rusia; el Noroeste atraviesa el archipiélago canadiense, que Canadá considera aguas interiores, mientras otros lo ven estrecho internacional. La diferencia jurídica afecta a libertad de navegación, tasas y responsabilidades.
¿Qué recursos energéticos y minerales son más relevantes en el Ártico hoy?
Predomina el gas natural (proyectos de GNL en Rusia y Noruega), con petróleo más sensible al precio y al escrutinio ESG. En minerales, destacan tierras raras (Groenlandia), níquel, cobalto y PGM, claves para baterías, catalizadores y electrónica.
¿Cuándo será rentable usar el Ártico como corredor Asia-Europa para contenedores?
Depende de hielo estacional, primas de seguro, regulación ambiental, capacidad de rompehielos y tarifas. A corto, será un corredor complementario para cargas específicas y temporadas favorables; su uso masivo exige previsibilidad y costes asegurables.
¿Qué papel juegan las comunidades indígenas en la explotación de recursos?
Creciente y vinculante en la práctica: consulta previa, empleo y cadena local, compensaciones e impacto ambiental son condiciones para permisos estables y licencia social. Los proyectos que las integran reducen riesgo regulatorio y reputacional.


