
Prestar dinero a amigos o familiares sin documentarlo es más común de lo que parece, y también más problemático. La falta de un contrato formal puede complicar la recuperación del dinero cuando la otra parte no cumple, pero eso no significa que la situación no tenga solución legal.
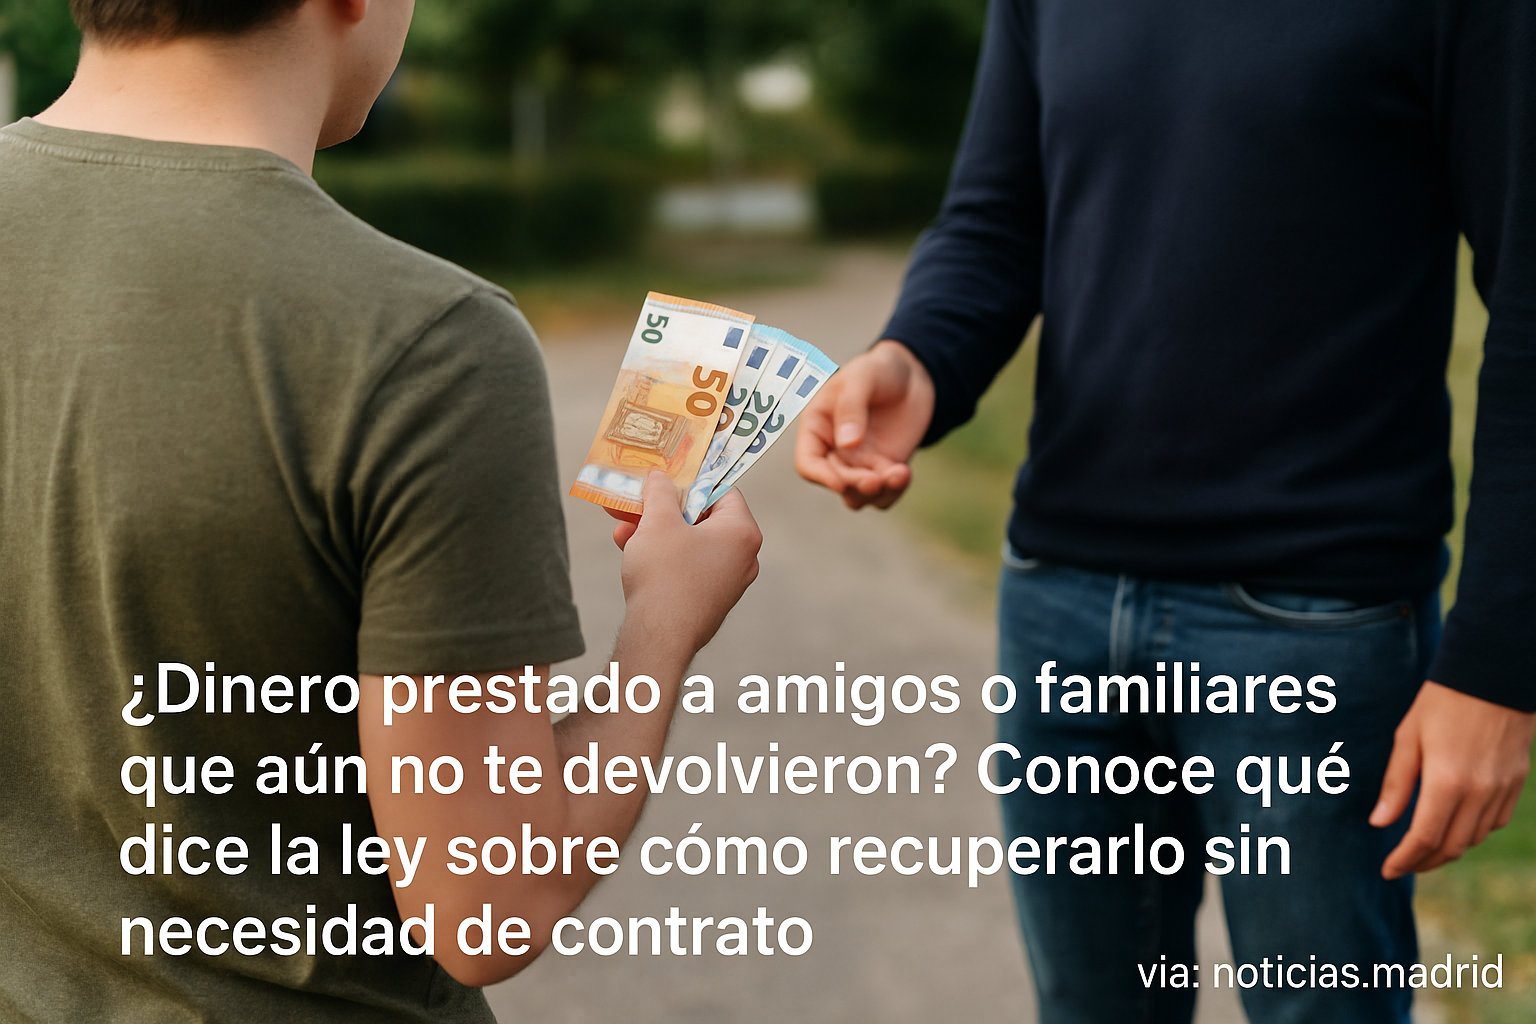
El artículo 1740 del Código Civil define el préstamo como la entrega de dinero con obligación de devolución. Aunque muchos creen que un acuerdo informal entre conocidos carece de respaldo legal, lo cierto es que si existe compromiso de devolución, la deuda es exigible judicialmente aunque no haya nada firmado.
Lo que marca la diferencia es la documentación disponible. Los tribunales españoles aceptan como evidencia las transferencias bancarias en las que el concepto incluya la palabra «préstamo», los mensajes de WhatsApp o correos electrónicos donde el deudor reconozca la deuda, y los testimonios de terceros que estuvieran presentes en el momento del acuerdo. El requisito es que pueda verificarse la autenticidad de esas pruebas.
La recomendación práctica es guardar todo desde el principio: no borrar conversaciones, hacer transferencias con conceptos claros y conservar los justificantes bancarios. Cuanto más documentada esté la operación, más sólida será la posición si llega a reclamarse. Precisamente esta necesidad de trazabilidad documental es la que lleva a iniciativas como la alianza entre Residelia y el Consejo General del Notariado para integrar datos de escrituras en plataformas analíticas, aunque en ese caso se trate de operaciones inmobiliarias.
Cuando no hay un plazo de devolución pactado, el acreedor puede exigir el dinero en cualquier momento. Antes de ir a juicio, conviene enviar un requerimiento formal de pago, ya sea mediante carta certificada o burofax, por dos razones: queda constancia escrita de la reclamación y, además, interrumpe el plazo de prescripción de cinco años que la ley establece para las deudas personales.
Pasados esos cinco años sin reclamación ni reconocimiento de la deuda, la acción legal pierde validez. Los abogados aconsejan actuar sin esperar, porque con el tiempo las pruebas se desvanecen y el deudor puede argumentar que el dinero fue un regalo.
Es el argumento más frecuente en estos conflictos. La valoración recae sobre las pruebas disponibles: si los mensajes o transferencias dejan claro que se esperaba devolución, el tribunal tenderá a reconocer la existencia del préstamo. Sin documentación, la posición del acreedor es mucho más débil.
Para deudas inferiores a 2.000 euros existe el procedimiento monitorio, una vía judicial simplificada que no requiere abogado ni procurador para iniciarse. Es más rápido y menos costoso que un juicio ordinario. Una vez admitida la demanda, el deudor tiene 20 días para pagar u oponerse; si no hace nada, el juzgado puede dictar un decreto que permite ejecutar la deuda como si fuera una sentencia. Para cantidades mayores, la asesoría legal desde el principio es lo recomendable.
La vía judicial, en todo caso, suele ser el último recurso. Los abogados insisten en intentar primero la resolución amistosa, que evita costes y preserva la relación. En Madrid, varios despachos especializados en derecho civil ofrecen primeras consultas gratuitas para este tipo de casos, algo que puede orientar antes de decidir si seguir adelante con una reclamación formal. Mientras tanto, las Juntas Municipales de Madrid también ofrecen servicios de información ciudadana para orientar en trámites administrativos y derivar a recursos jurídicos gratuitos.
Sí. El artículo 1740 del Código Civil reconoce el préstamo aunque no esté formalizado por escrito. Lo que hace falta es poder demostrar que existió un acuerdo de devolución, y para eso sirven transferencias, mensajes o testimonios.
Los tribunales aceptan transferencias bancarias con concepto de préstamo, mensajes de WhatsApp o email donde el deudor reconoce la deuda, y testimonios de terceros, siempre que pueda verificarse su autenticidad.
El plazo de prescripción es de cinco años desde el momento en que se puede exigir el pago. Un requerimiento formal, como un burofax o carta certificada, interrumpe ese plazo.
Es una vía judicial simplificada para reclamar deudas de hasta 2.000 euros sin necesidad de abogado ni procurador. El deudor tiene 20 días para pagar u oponerse; si no actúa, el juez puede autorizar la ejecución de la deuda.
En la mayoría de los casos, sí. La vía amistosa es más rápida, más barata y evita el deterioro de la relación personal. El proceso judicial es el último recurso cuando la negociación no funciona.
Fuente: Infobae España (nota original)