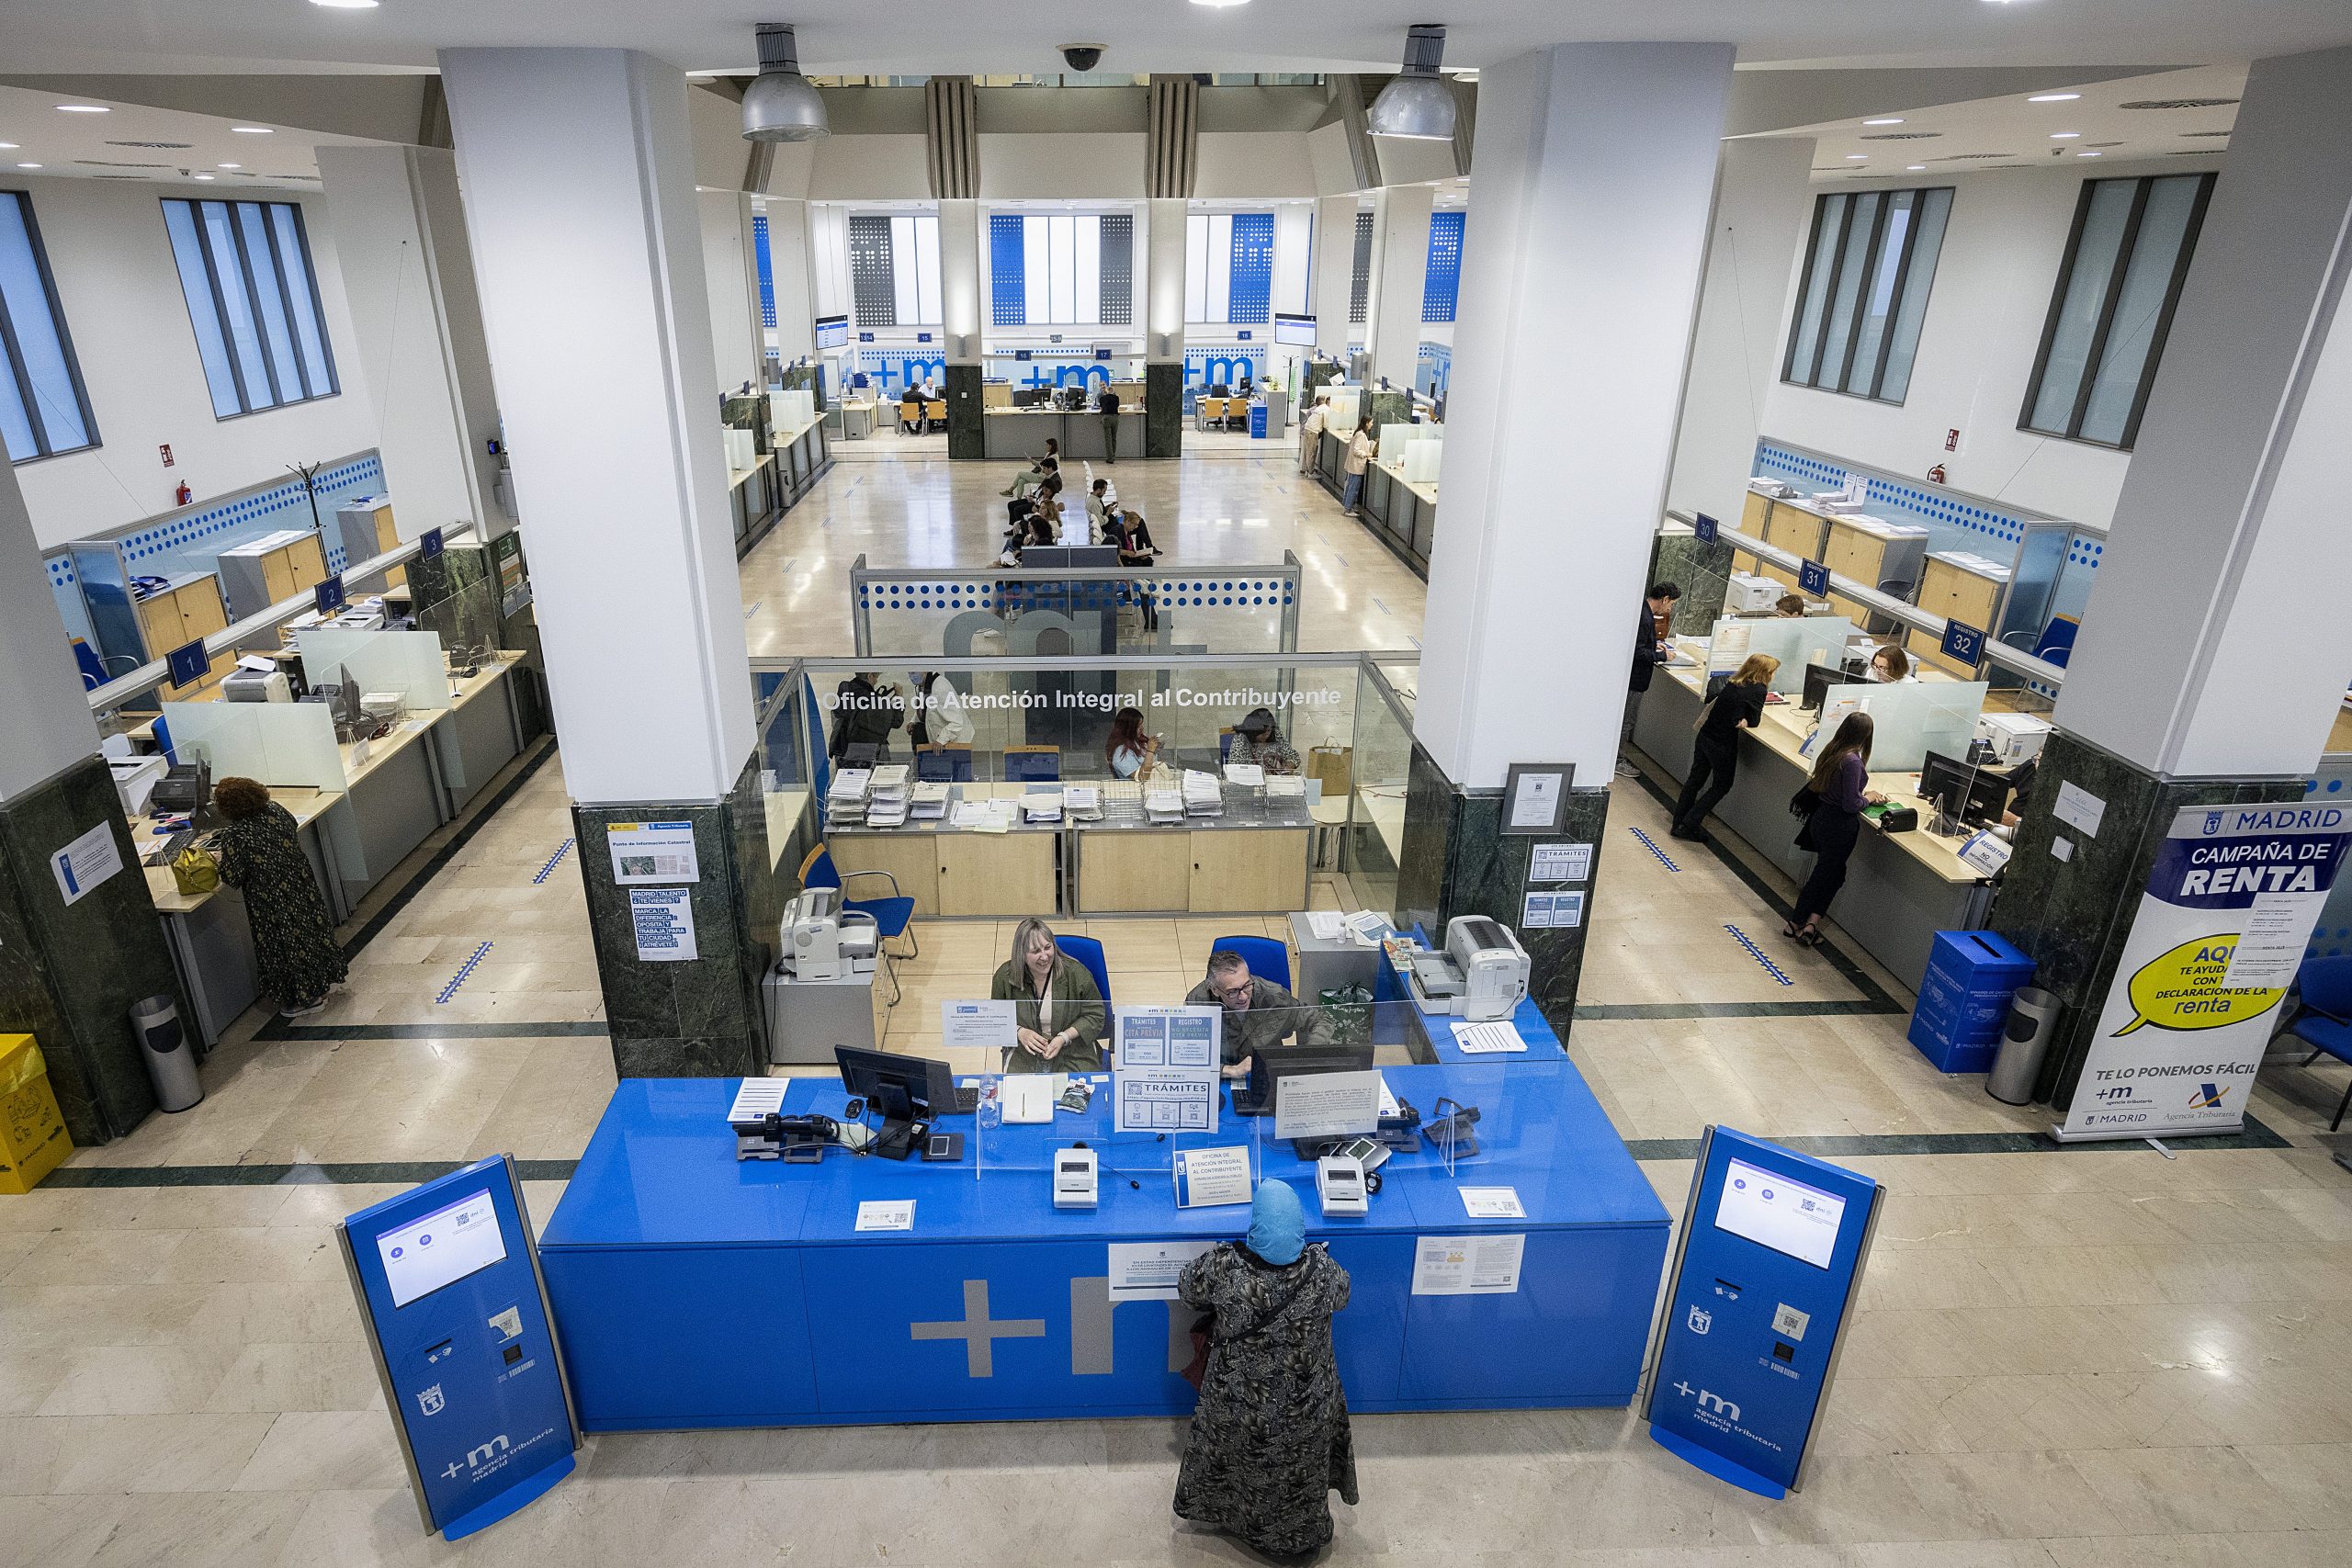
La campaña de la declaración de la Renta para el ejercicio 2025 comienza oficialmente el próximo 8 de abril, marcando una etapa clave para millones de contribuyentes que deben presentar su información fiscal ante la Agencia Tributaria. A medida que se acerca la fecha límite, cada vez son más las personas que revisan sus obligaciones y consultan si cumplen con los requisitos para presentar o si, por el contrario, están exentas.
La normativa fiscal establece una serie de supuestos en los que no es necesario entregar la declaración, principalmente en función del origen y la cuantía de los ingresos percibidos a lo largo del año fiscal. Uno de los casos más comunes de exención afecta a aquellos que tienen un único pagador y cuyos rendimientos del trabajo no superan los 22.000 euros anuales, siempre que no exista una suma significativa de otros ingresos. La misma condición se aplica cuando, en el escenario de múltiples pagadores, los pagos del segundo y siguientes no alcanzan los 1.500 euros en total.
En el ámbito de las prestaciones sociales, pensiones y jubilaciones, la exención se mantiene si la Agencia Tributaria realizó las retenciones correspondientes, facilitando así que muchos beneficiarios puedan evitar la presentación con solo cumplir estas condiciones. Sin embargo, si la suma de ingresos provenientes de diferentes pagadores supera ciertos límites, o se perciben pensiones o rentas de otra naturaleza que exceden el umbral establecido, la obligación puede extenderse a presentar la declaración.
Los rendimientos del capital también tienen su propia normativa. Solo en casos en los que los intereses, dividendos o ganancias patrimoniales no superen los 1.600 euros anuales, y hayan sido previamente retenidos o ingresados a cuenta, la declaración suele estar exenta. Sin embargo, hay excepciones en el caso de ganancias obtenidas en fondos de inversión, donde la normativa especifica que no siempre es obligatorio declarar si no se cumple con ciertos requisitos de retención.
Para quienes reciben rentas inmobiliarias imputadas —ingresos que Hacienda atribuye por tener viviendas no alquiladas— o ingresos derivados de Letras del Tesoro, subvenciones y ayudas públicas que generan ganancias patrimoniales, también existen umbrales específicos. Si la suma total de estos ingresos no alcanza los 1.000 euros anuales, no será necesario presentar declaración. Esto se extiende a quienes, en conjunto, perciban ingresos del trabajo, capital, actividades económicas (si no son autónomos) o ganancias patrimoniales cuyo total no supere esa cantidad.
Asimismo, la normativa contempla un límite aún más bajo para los contribuyentes con ingresos muy reducidos. Si la suma de todas estas rentas —incluyendo posibles pérdidas patrimoniales inferiores a 500 euros— no alcanza los 1.000 euros al año, la obligación de declarar queda eliminada. En estos casos, la ley busca aliviar la carga fiscal de quienes generan ingresos mínimos, evitandoles trámites innecesarios.
No obstante, las personas con ingresos entre ciertos rangos aún deben revisar si cumplen con alguna de las excepciones, ya que pequeñas variaciones en la cuantía o el origen de los ingresos pueden modificar la obligación de declarar. La recomendación de la Agencia Tributaria es evaluar de forma individualizada cada situación, ya que presentar la declaración de manera voluntaria puede resultar beneficioso si se anticipa una devolución o se pretende mantener un buen historial fiscal.
En definitiva, el conjunto de reglas y límites establecidos apunta a facilitar la gestión fiscal de los contribuyentes con rentas modestas, garantizando que solo quienes realmente deben hacerlo, cumplan con la obligación. La cercanía del período de presentación es un recordatorio para revisar cuidadosamente las circunstancias personales y económicas, y determinar si la declaración resulta obligatoria o si, por el contrario, puede ser evitada sin incurrir en incumplimientos.