
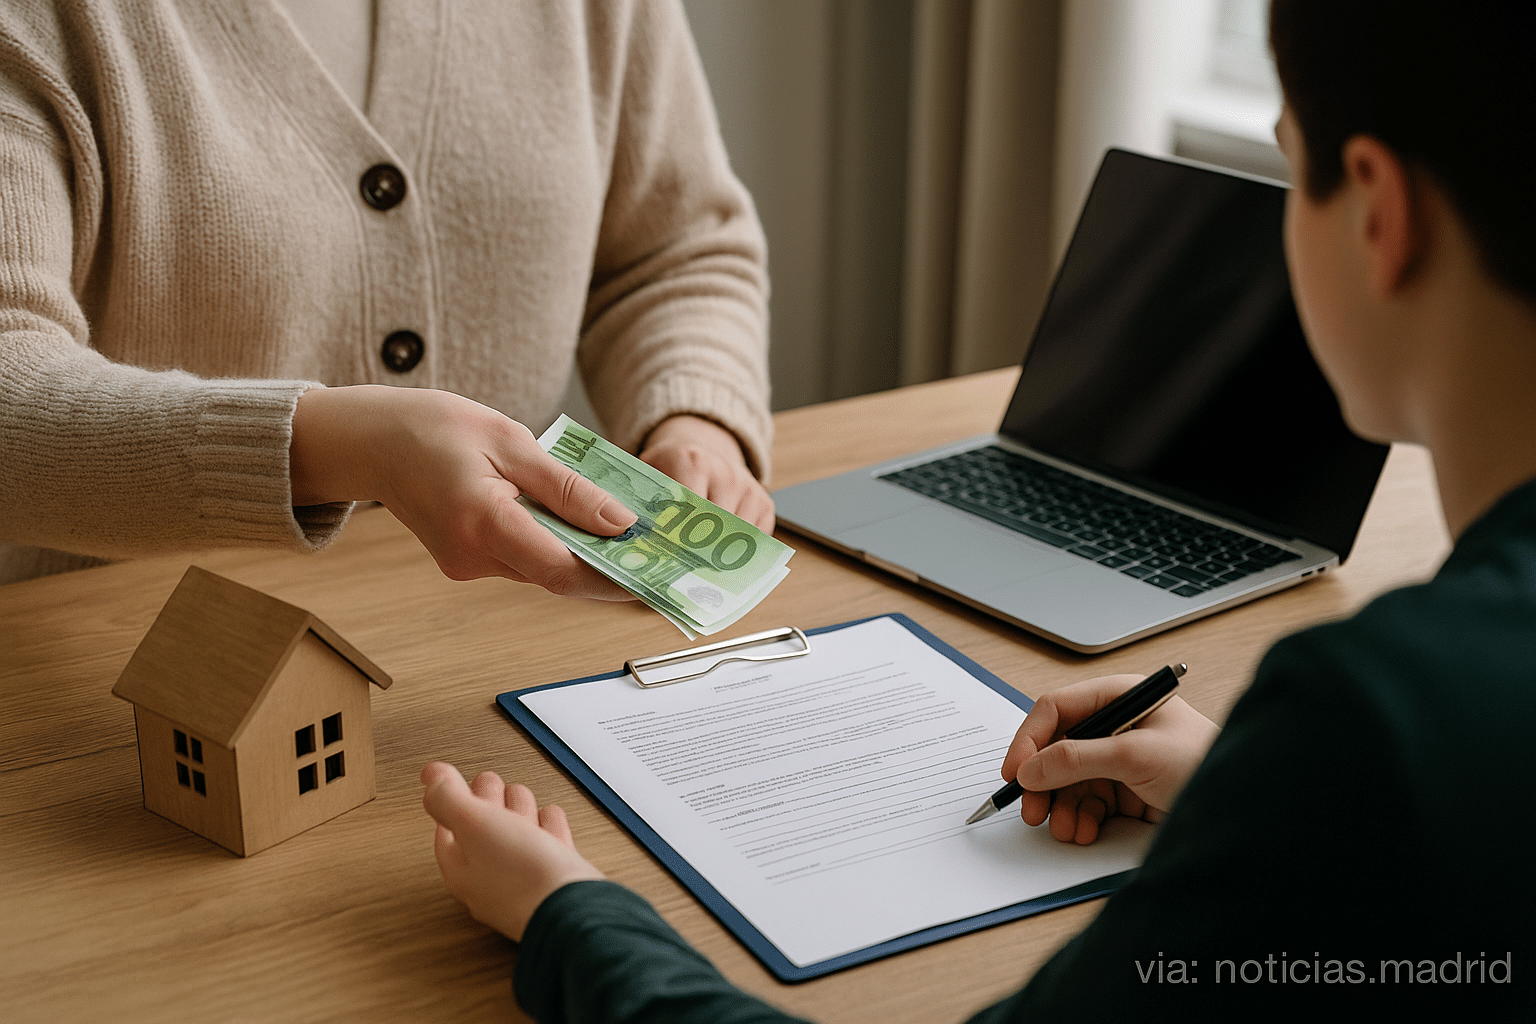
En un contexto donde el costo de vida y la dificultad para acceder a la vivienda se han convertido en desafíos cotidianos, muchas familias españolas encuentran en las transferencias económicas entre padres e hijos una práctica habitual y, en apariencia, inocua. Desde colaborar con el pago de la entrada para un inmueble, ayudar en los gastos de alquiler o facilitar la compra de un vehículo, estas ayudas se han normalizado en muchas familias como una forma de apoyar a sus seres queridos ante la creciente incertidumbre económica.
No obstante, detrás de estas gestiones familiares, existe una realidad fiscal que puede complicar las cosas si no se manejan con el debido respaldo legal. El abogado y experto en herencias, David Jiménez, ha alertado sobre los riesgos asociados a realizar transferencias de dinero sin la correcta formalización y respaldo jurídico, especialmente en un marco donde la administración tributaria tiene mayor capacidad de control y fiscalización.
Jiménez explica que muchas personas piensan erróneamente que las transferencias bancarias entre familiares, en función de la ayuda puntual, no generan obligaciones fiscales. Sin embargo, desde el punto de vista de la Agencia Tributaria, estas operaciones pueden interpretarse como donaciones, especialmente cuando se trata de cantidades significativas destinadas a pagar un inmueble, un coche o cubrir gastos que superan lo habitual en una ayuda familiar. La falta de documentación que justifique la naturaleza y el origen del dinero facilita la presunción de que se trata de una donación, con el consiguiente pago de impuestos por parte del beneficiario.
Este problema se agrava en algunas comunidades autónomas donde el impuesto sobre sucesiones y donaciones varía considerablemente en su carga fiscal. En ciertos territorios, las bonificaciones y exenciones reducen el impacto económico, mientras que en otros el coste puede ser sustancial, poniendo a la larga una carga imprevista sobre las familias que recurren a estas transferencias para solventar sus necesidades.
La recomendación de expertos, como Jiménez, es distinguir claramente entre un regalo y un préstamo. Si la intención es hacer una donación, se debe formalizar mediante un documento legal y pagar los impuestos correspondientes según la normativa autonómica. Por el contrario, en caso de que la transferencia tenga carácter de préstamo, también debe documentarse y establecerse un acuerdo que garantice su devolución en el futuro, evitando así futuras interpretaciones fiscales que puedan resultar contraproducentes.
El riesgo mayor radica en hacer transmisiones «a la ligera», sin la documentación adecuada ni la planificación fiscal correspondiente. La Inspección tributaria no analiza el contexto emocional o familiar, sino que estudia los movimientos bancarios y la documentación que los respalda. En ausencia de justificantes, la Administración puede presuponer una donación, exigiendo su pago y acaso generando sanciones que encarecen aún más la operación.
Por todo ello, la recomendación clave es la asesoría previa y la correcta formalización de cualquier movimiento de dinero entre familiares. La economía familiar no solo requiere optimizar recursos, sino también evitar abrir la puerta a reclamaciones fiscales que puedan poner en tensión las relaciones y el patrimonio de quienes solo buscan apoyar a sus seres queridos en tiempos difíciles.