
La presencia de empresas españolas en Venezuela sigue siendo limitada y marcada por un carácter cauteloso, en medio de un contexto político y económico sumamente inestable. A pesar de la histórica relación bilateral y la capacidad de algunas compañías para mantener sus operaciones, la tendencia actual confirma que el mercado venezolano no recibe nuevas inversiones relevantes por parte de las firmas españolas. En su lugar, las empresas que permanecen en el país generalmente lo hacen en sectores específicos y en un entorno muy regulado.
Según los datos de ICEX España Exportación e Inversiones, Venezuela no figura entre los destinos preferentes para la expansión internacional de las empresas españolas. La cantidad de compañías presentes en el país es considerablemente baja en comparación con otros mercados latinoamericanos, limitándose a aquellas que llevan años operando y que optan por mantener posiciones controladas en un mercado que continúa siendo complejo y volátil.
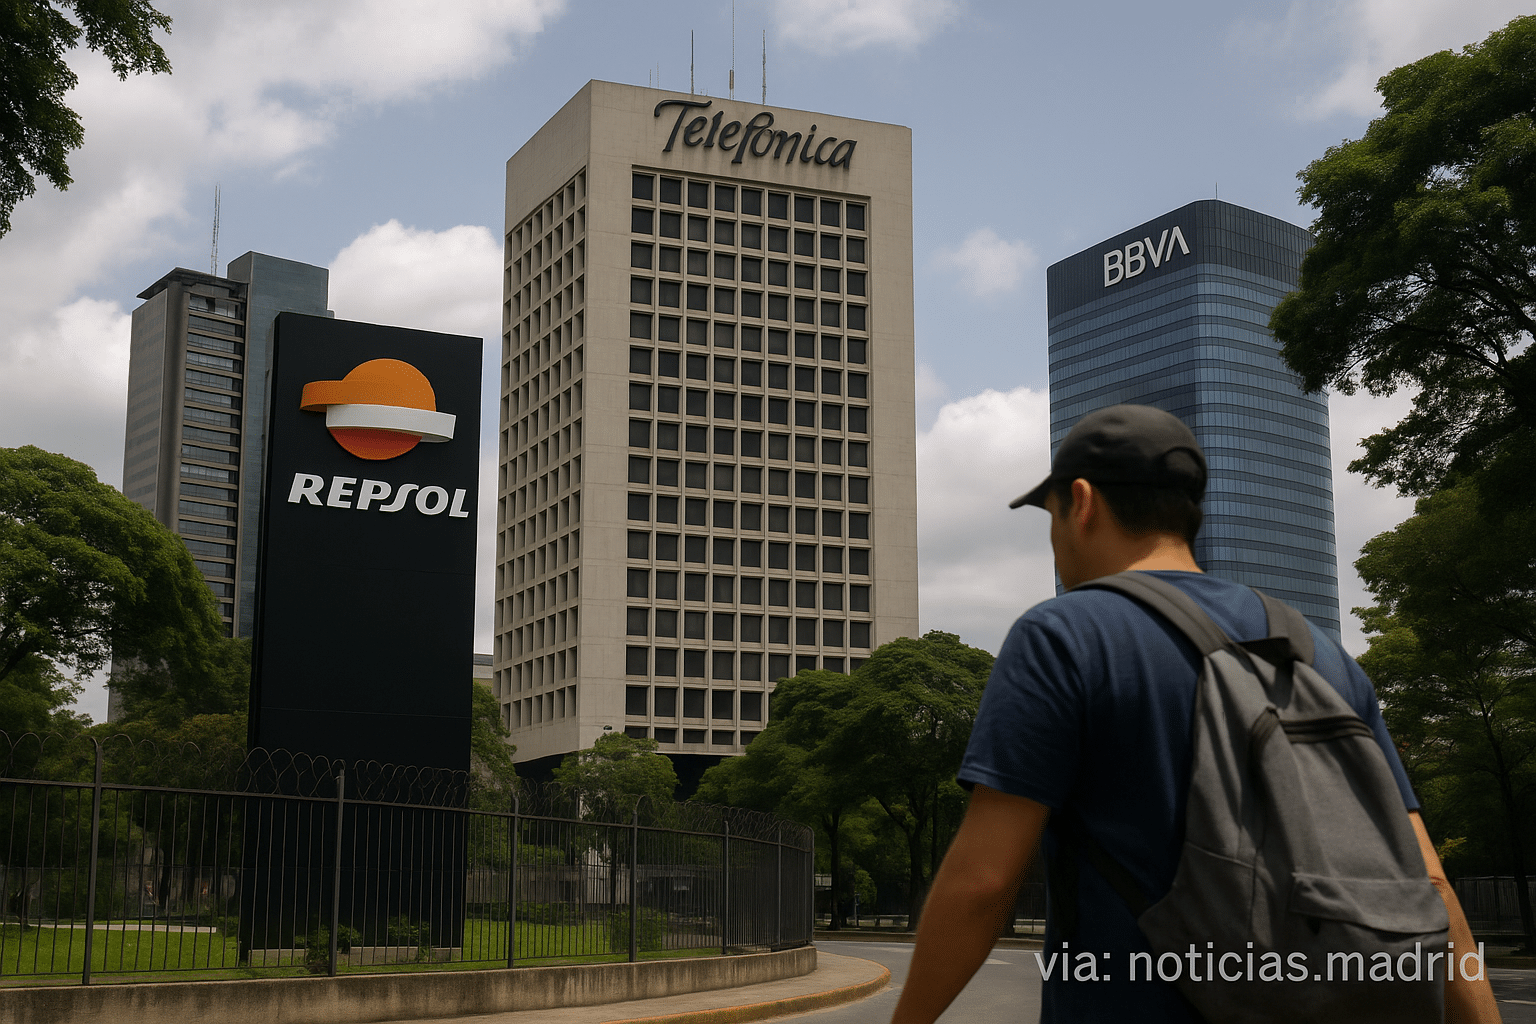
Dentro de este escenario, sectores como la energía, las telecomunicaciones y los servicios financieros concentran la mayor actividad empresarial española. En estos ámbitos, las compañías de gran tamaño, con capacidad para operar en entornos reglamentados y con restricciones, mantienen una estrategia orientada a la supervivencia más que a la expansión. No se observan planes de crecimiento agresivo, sino esfuerzos por asegurar la continuidad y protección de las inversiones existentes.
Destaca en este contexto la presencia de Repsol, que desde 1993 desarrolla actividades vinculadas al petróleo y gas en Venezuela. Entre sus proyectos principales figuran el yacimiento Cardón IV y empresas conjuntas como Petroquiriquire, en cooperación con PDVSA, la petrolera estatal. La participación de Repsol en el país tiene un peso relevante en la relación energética bilateral, ya que una parte significativa del petróleo enviado a España proviene de estos proyectos y de acuerdos de compensación de deuda con PDVSA. Sin embargo, la compañía maneja esta presencia con mucha prudencia, enfocándose en la continuidad de los proyectos existentes y sin planes de expansión significativa. La complejidad del entorno y las sanciones internacionales condicionan sus movimientos en Venezuela.
Asimismo, Telefónica a través de su filial Movistar mantiene una presencia estable en el sector de telecomunicaciones. La compañía opera una red 4G y inició en 2025 una serie de modernizaciones que incluyen pruebas piloto de la tecnología 5G, en un esfuerzo por mantener su operación con un nivel de innovación gradual. La estrategia refleja un enfoque de conservación, en línea con el contexto de inestabilidad y la tendencia de la compañía a reorientar sus inversiones hacia otras regiones menos peligrosas para sus intereses.
En el ámbito financiero, BBVA continúa operando en Venezuela, aunque en un mercado dominado por la banca pública, que concentra más del 70% del sistema financiero. La presencia del banco español se desarrolla en un entorno marcado por fuertes regulaciones, restricciones operativas y una limitada posibilidad de crecimiento para el sector privado. En el sector de seguros, Mapfre mantiene una cuota modesta cercana al 5%, formando parte de un mercado fragmentado y controlado en gran medida por actores locales y públicos.
Fuera de estos sectores, la participación de empresas españolas en Venezuela es muy limitada. Inditex, por ejemplo, a través de Zara, mantiene franquicias que reducen el riesgo y la exposición directa, mientras que en transporte aéreo, aerolíneas vinculadas a grupos españoles como IAG o Plus Ultra operan de forma intermitente, ajustando sus vuelos en función de la demanda y las regulaciones cambiantes.
En resumen, la presencia empresarial española en Venezuela sigue siendo un reflejo de un interés condicionado por las condiciones internas del país: una economía en recesión, condiciones regulatorias restrictivas y una política inestable. Las compañías que permanecen allí lo hacen en un marco de cautela y estrategia defensiva, procurando salvaguardar lo ya establecido en un mercado que no muestra signos claros de recuperación o apertura fácil para nuevas inversiones.