
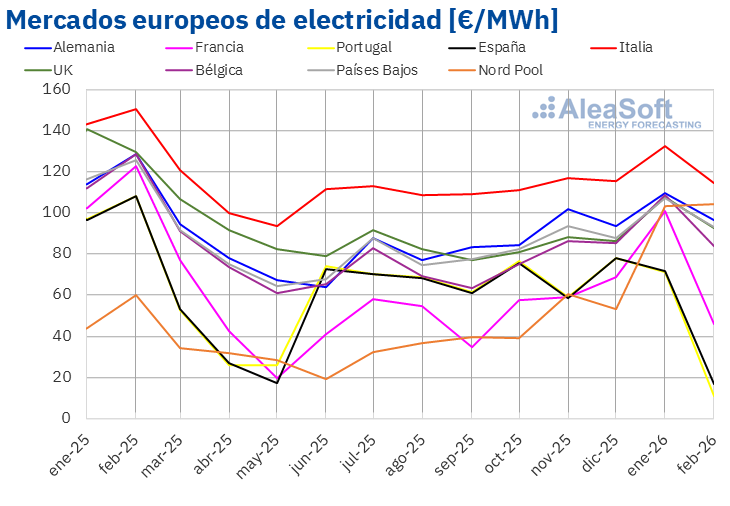
En febrero de 2026, los mercados eléctricos europeos experimentaron una destacada reducción en sus precios, alcanzando niveles históricos en varios países. Portugal se destacó al registrar el precio mensual más bajo desde la implementación del MIBEL en julio de 2007. España, por su parte, logró su nivel más bajo desde mayo de 2024, mientras que Francia marcó su mínimo desde octubre de 2025. Italia y Bélgica siguieron esta tendencia a la baja, estableciendo sus valores más bajos desde noviembre de 2025. Sin embargo, el mercado nórdico presentó un comportamiento diferente, con un aumento en los precios, alcanzando su promedio más alto desde enero de 2023.
Este panorama bajista en los mercados se atribuye a una confluencia de factores. La caída de los costes de gas y de los derechos de emisión de CO2, junto con un descenso en la demanda energética y un incremento significativo en la producción de energías renovables, fueron claves. La producción solar fotovoltaica registró incrementos en todos los mercados principales, con Italia alcanzando un récord histórico. De manera similar, la producción eólica mostró un aumento en términos interanuales, especialmente en Francia, Italia y Portugal, los cuales lograron cifras récord para un mes de febrero. No obstante, en comparación con enero, la generación eólica disminuyó en la península ibérica y Alemania.
En cuanto a la demanda eléctrica, se observó un incremento general en el año, aunque países como Francia y Gran Bretaña reportaron disminuciones. Cuando se ajusta la comparación por el número de días del mes, la demanda disminuyó en la mayoría de los mercados europeos, atribuible a temperaturas inusualmente suaves para la época.
Por su parte, los futuros de gas TTF en el mercado ICE registraron un promedio de 32,42 €/MWh, un valor inferior al de enero y considerablemente más bajo que en febrero del año anterior. Esto se debió a una mayor disponibilidad de gas natural licuado y a las previsiones de temperaturas más benignas. En consonancia con esta tendencia, los futuros de derechos de emisión de CO2 cayeron a 75,00 €/t, el nivel más bajo desde septiembre de 2025.
En contraste, los precios del petróleo Brent experimentaron un aumento durante febrero, alcanzando un promedio de 69,37 $/bbl, el más elevado desde agosto de 2025. Este incremento estuvo impulsado por las tensiones en el conflicto entre Estados Unidos e Irán y la incertidumbre sobre la demanda y producción de la OPEP+.
Este análisis de los mercados de energía europeos refleja las dinámicas actuales y ofrece una visión detallada de las tendencias. Para un entendimiento más profundo, el informe completo se encuentra disponible en la plataforma de AleaSoft Energy Forecasting.