
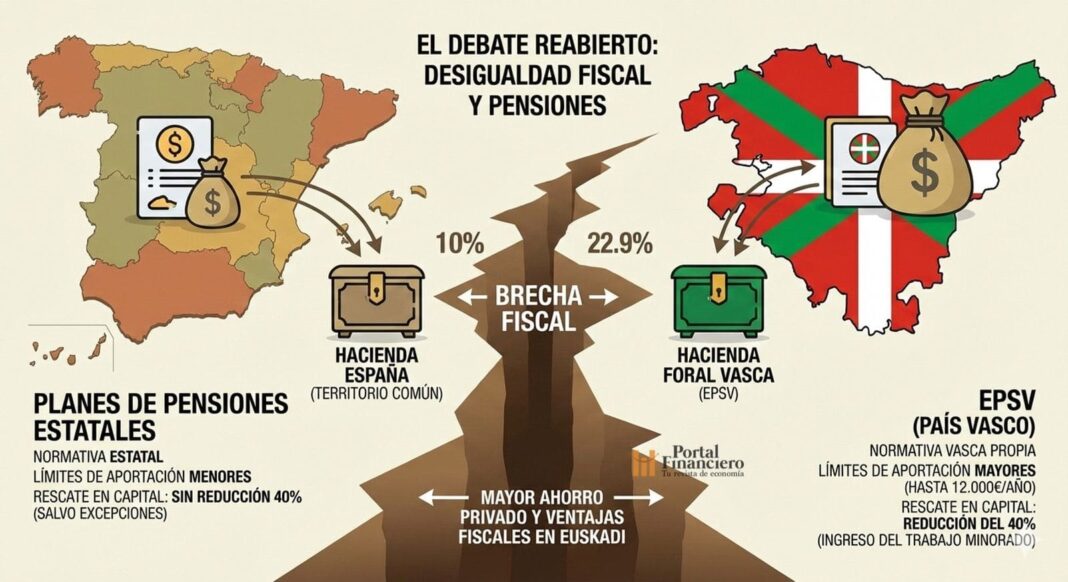
España afronta una paradoja incómoda: mientras el gasto en pensiones crece y el envejecimiento acelera, los incentivos al ahorro previsional individual se han estrechado de forma drástica en el régimen estatal… pero no de la misma manera en todo el país. La reforma fiscal que entrará en vigor en 2026 en territorios forales del País Vasco —con cambios relevantes en el tratamiento de las prestaciones de previsión social— ha reactivado una conversación que suele quedarse a medias: si el sistema público necesita refuerzos, la política fiscal no debería penalizar (o desincentivar) el ahorro a largo plazo, y desde luego no debería hacerlo de forma tan desigual según el código postal.
El resultado práctico, en términos de equidad y de señales económicas, es que dos contribuyentes con ingresos similares pueden acabar con una factura fiscal sensiblemente distinta si canalizan su ahorro a instrumentos previsionales bajo un marco u otro. Y eso, en un mercado laboral cada vez más móvil y con ahorro cada vez más necesario, no es un matiz menor: es un diseño que empuja decisiones financieras… y también decisiones de residencia.
El punto de partida es conocido por cualquier asesor fiscal o planificador financiero: la reducción en el IRPF por aportaciones a planes de pensiones individuales se ha ido recortando hasta quedar en un umbral muy limitado. En el régimen común, el límite general de reducción por aportaciones a sistemas de previsión social (incluidos planes de pensiones) se sitúa en 1.500 € anuales —con un esquema adicional ligado a aportaciones empresariales en sistemas de empleo—, lo que en la práctica reduce el atractivo del instrumento individual para una parte amplia de ahorradores.
La intención declarada de este rediseño ha sido mover el ahorro previsional hacia el ámbito empresarial. El problema es que, para muchos perfiles (autónomos, pymes sin plan de empleo, trabajadores con trayectorias discontinuas), el “sustituto” no siempre existe o llega tarde. Y cuando el incentivo fiscal desaparece, la disciplina del ahorro a largo plazo suele deteriorarse, especialmente en rentas medias.
En paralelo, el País Vasco ajusta su marco de previsión social con una filosofía diferente: premiar el cobro prolongado en forma de renta frente al rescate inmediato. En Bizkaia, por ejemplo, la documentación divulgativa sobre la reforma fiscal de 2026 describe un tratamiento donde, si la prestación se percibe como “renta temporal constante” superior a 15 años, la parte correspondiente a rentabilidad positiva puede quedar exenta, mientras que las aportaciones se integran como rendimiento del trabajo.
Dicho de forma sencilla: se refuerza el mensaje “esto es para la jubilación, no para liquidez a corto”. Y en términos de política pública, ese enfoque tiene sentido: el incentivo no va tanto a “aportar”, sino a cómo se rescata y a cuánto tiempo se mantiene el flujo.
Conviene ser estrictos aquí: la cuantía exacta depende del territorio, del producto concreto (EPSV, plan, mutualidad), del tipo efectivo y de la forma de rescate. Pero el mecanismo es el que marca la diferencia. Para ilustrarlo, se puede construir un ejemplo conservador:
Bajo esas premisas, la exención de la rentabilidad en cobro prolongado puede traducirse en miles de euros menos de tributación frente a un escenario donde la rentabilidad tributa plenamente. Y a eso se suma que el régimen estatal limita la reducción anual por aportaciones (1.500 €), recortando el “premio fiscal” del esfuerzo de ahorro durante décadas.
Advertencia necesaria: esta comparación es orientativa y no sustituye un cálculo individual; el objetivo es mostrar la dirección del incentivo y por qué genera una brecha.
Este debate no ocurre en el vacío. España ya opera con un peso elevado del gasto en pensiones dentro del presupuesto y con una dinámica demográfica que tensiona el sistema a medio plazo. A cierre de 2025 y comienzos de 2026, el sistema registra más de 10 millones de pensiones contributivas en pago (no confundir “pensiones” con “pensionistas”), y el gasto mensual sigue en niveles récord tras la revalorización.
A nivel macro, distintos análisis señalan que el gasto en pensiones representa una parte muy relevante del gasto público y que el equilibrio financiero depende, de forma creciente, de transferencias e ingresos complementarios. Informes de ejecución presupuestaria de la Seguridad Social detallan la estructura de ingresos, transferencias y obligaciones, reflejando esa dependencia del marco presupuestario general.
Y a largo plazo, la AIReF y el ecosistema de análisis económico vienen advirtiendo de la presión estructural del envejecimiento sobre las finanzas públicas (pensiones, sanidad y cuidados), con escenarios donde el gasto en pensiones gana peso en el PIB hacia 2050.
En ese entorno, recortar el incentivo al ahorro individual sin desplegar alternativas universales puede ser pan para hoy y problema para mañana.
El régimen foral es constitucional y forma parte del diseño territorial español. El debate no debería presentarse como un “castigo” al País Vasco, sino como una pregunta práctica:
Un enfoque pragmático sería replicar, a nivel estatal, lo que funciona: incentivos vinculados a permanencia y rescate en renta prolongada, con límites que eviten sesgos regresivos.
Un rediseño razonable no tiene por qué ser un cheque en blanco fiscal:
La clave es que el incentivo sea comprensible, estable y predecible, justo lo que un ahorro a 25 o 30 años necesita.
¿Cuál es el límite de desgravación por planes de pensiones individuales en el régimen estatal?
El límite general de reducción por aportaciones a sistemas de previsión social en el IRPF se sitúa en 1.500 € anuales (con incrementos vinculados a aportaciones a sistemas de empleo, según condiciones).
¿Qué cambia en 2026 en Bizkaia respecto a la tributación del rescate?
La reforma divulgada para 2026 contempla que, en prestaciones cobradas como renta temporal constante superior a 15 años, la rentabilidad positiva pueda quedar exenta, con integración de aportaciones como rendimiento del trabajo.
¿Por qué es relevante el rescate en forma de renta y no en capital?
Porque el rescate en renta prolongada refuerza el objetivo previsional (ingresos durante jubilación) y permite diseñar incentivos fiscales alineados con estabilidad y permanencia, reduciendo rescates oportunistas.
¿Esto significa que ahorrar en planes/EPSV solo beneficia a rentas altas?
No necesariamente. Depende del diseño: límites, tramos, incentivos al rescate prolongado y topes pueden orientar el beneficio hacia clases medias sin convertirlo en un privilegio.
Fuente: Portal Financiero