
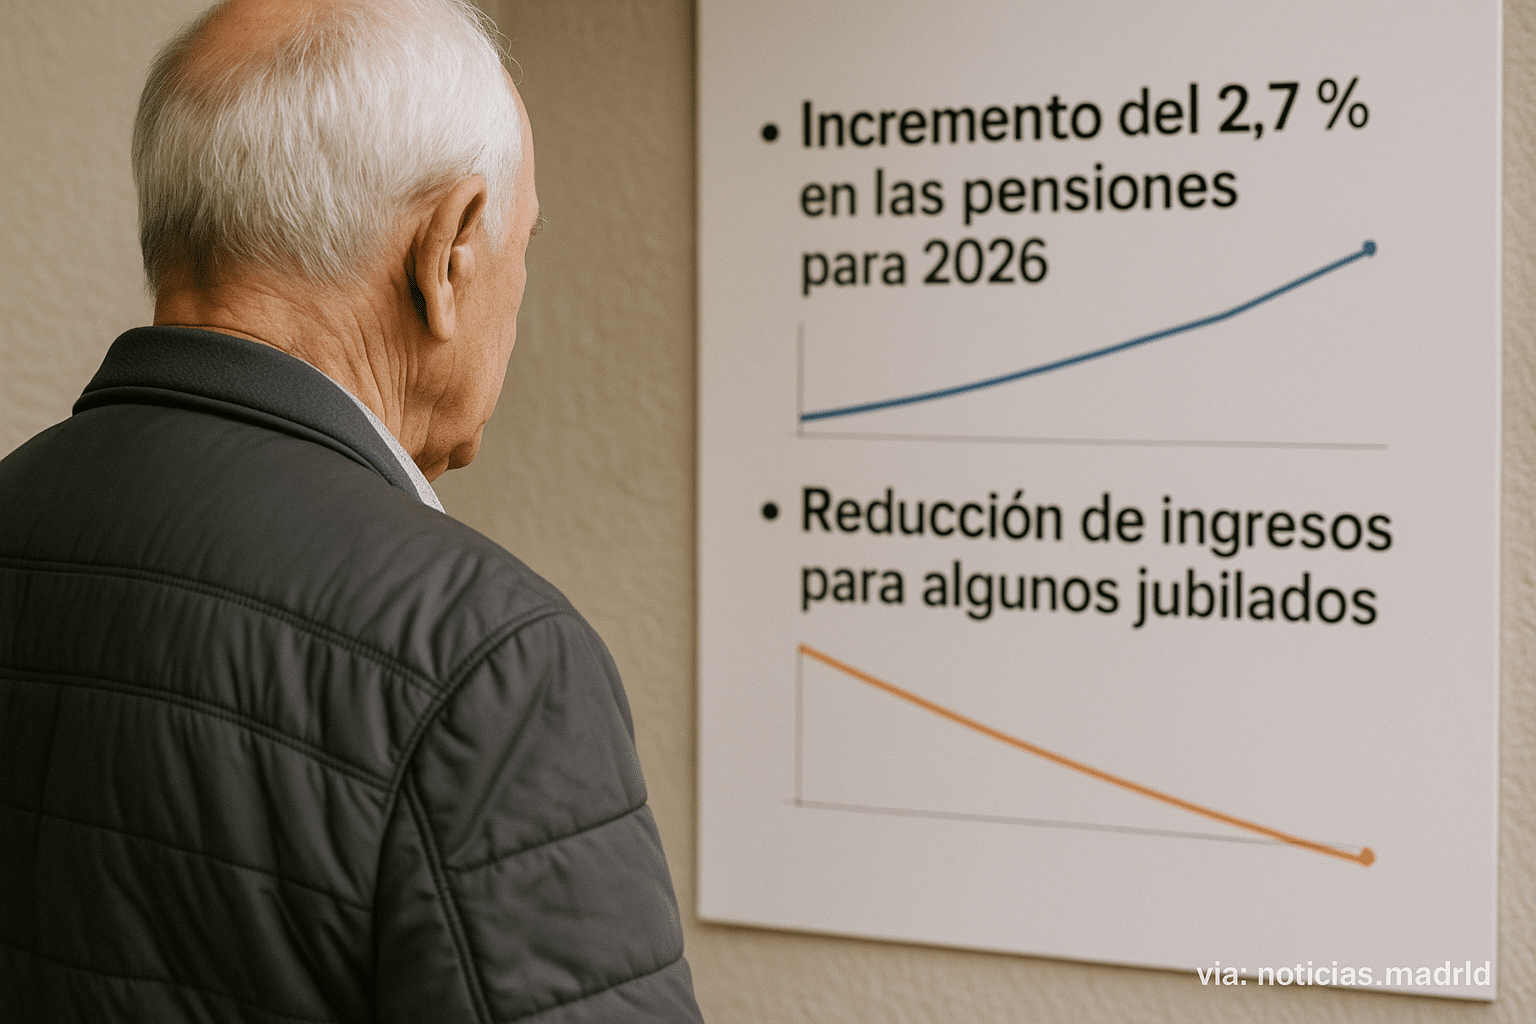
En un contexto marcado por la actualización anual de las pensiones en España, esta situación vuelve a generar una serie de cuestionamientos y desigualdades que afectan a miles de jubilados y pensionistas. Aunque la revalorización general establecida para 2024 fue del 2,7%, en línea con la subida del Índice de Precios al Consumo (IPC) del período de diciembre de 2024 a noviembre de 2025, los beneficios no se distribuyen sin matices.
Las pensiones contributivas, entre ellas la de jubilación, incapacidad permanente y viudedad, han aumentado en términos nominales, pero en la práctica algunos pensionistas han notado que el neto que reciben en sus nóminas no refleja necesariamente este incremento. Esto se debe a que el Impuesto sobre la Renta de las Personas Físicas (IRPF) es progresivo, y en algunos casos, el incremento en la pensión ha provocado que el porcentaje aplicado por gravamen sea mayor. Como resultado, ciertos jubilados han percibido un menor dinero líquido en sus cuentas en comparación con el año anterior, pese a la subida oficial de sus pensiones.
Además, la situación se complica para los pensionistas cuyos ingresos superan ciertos límites establecidos por la ley para las retenciones en IRPF. La exención para quienes perciben hasta 17.094 euros brutos anuales, equivalente al salario mínimo interprofesional (SMI) en 2026, puede hacer que algunos de estos beneficiarios tengan que soportar retenciones a cuenta en su siguiente declaración, incluso si la subida motivó una caída en su neto mensual.
Por otro lado, las pensiones mínimas y las no contributivas han tenido un incremento superior al IPC con el fin de cerrarle la brecha con los niveles de pobreza. En concreto, las pensiones mínimas aumentaron un 7,07% para quienes viven en hogares unipersonales y hasta un 11,4% para aquellos con cargas familiares o en pareja. Las pensiones no contributivas y el Ingreso Mínimo Vital (IMV) también experimentaron un ascenso del mismo porcentaje, buscando, en el largo plazo, equipararlas progresivamente al 100% del umbral de pobreza y al 75%, respectivamente.
A pesar de estos incrementos, la realidad muestra que algunos jubilados experimentarán en 2026 una reducción en el dinero líquido que perciben en comparación con el año anterior. Esto es especialmente evidente para quienes comenzaron a recibir su pensión en los últimos meses de 2025 y para aquellos cuyas cargas familiares o bajas pensiones no alcanzaron en un primer momento a generar retenciones en IRPF en pleno ejercicio fiscal anterior. Aunque en términos brutos sus pensiones aumentan, el efecto de las retenciones y la fiscalidad puede derivar en que en la práctica tengan una menor cantidad disponible mes a mes.
La discusión no solo ronda en torno a las cifras; también ha sido objeto de debate en el Parlamento, donde el Pleno ha aprobado la derogación del llamado ‘escudo social’. Esta medida incluía la revalorización de las pensiones y la prohibición de desahucios y cortes de servicios básicos para personas vulnerables, y su eliminación genera incertidumbre sobre la protección social de muchos colectivos.
Por comunidades autónomas y situaciones particulares, los porcentajes de retención aplicados varían en función de la edad, el estado civil, los hijos a cargo y el grado de discapacidad. Para los mayores de 65 y 75 años, existen exenciones en función de sus ingresos, que pueden reducir significativamente la carga fiscal. Sin embargo, aquellos con rentas elevadas o que experimenten cambios patrimoniales pueden verse en la necesidad de afrontar mayores impuestos, incluso si en el pasado no les afectaron.
En conclusión, la revalorización de las pensiones en 2024 refleja un esfuerzo por mantener el poder adquisitivo de los jubilados, pero la complejidad del sistema fiscal y la fiscalización de las diferentes variables dejan en evidencia que, para muchos, el aumento en los papeles no siempre se traduce en un mejor bienestar económico en la práctica. La situación plantea un desafío constante para las políticas sociales y fiscales que buscan garantizar una vejez digna para todos.