

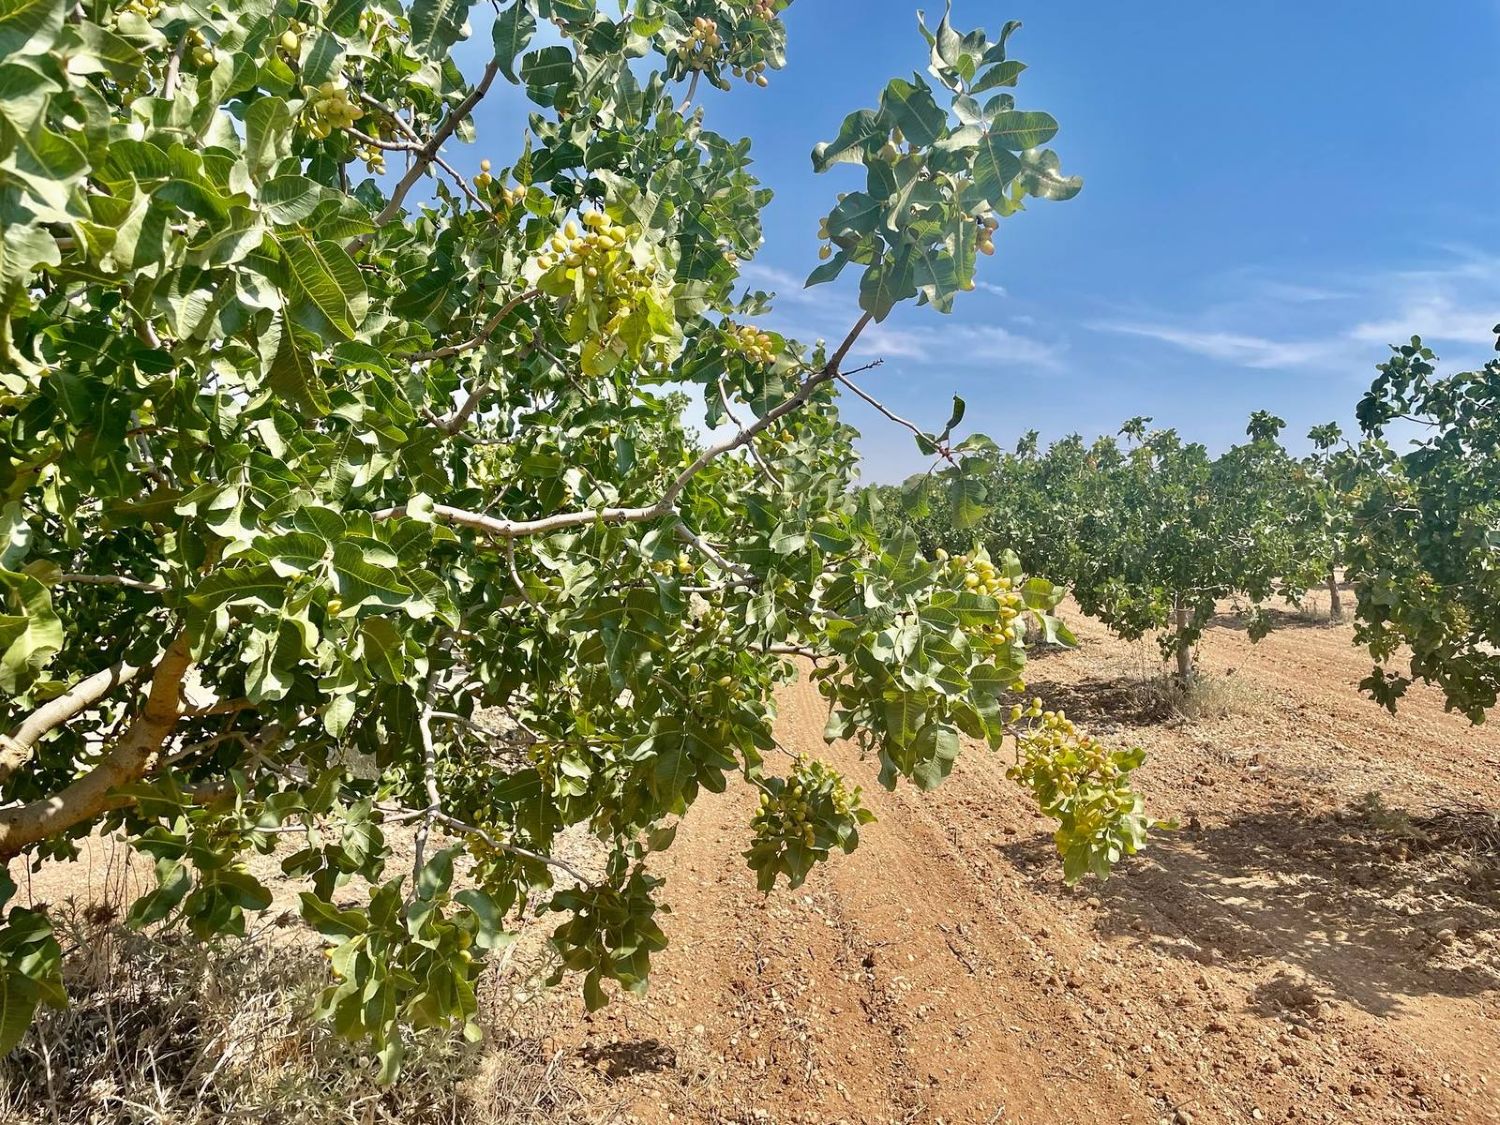
Olivar, almendro y pistacho ganan terreno, pero sus largos plazos de maduración complican el acceso a la financiación bancaria
La transformación que está experimentando el campo español también está poniendo de manifiesto una de sus principales dificultades: la necesidad de encontrar financiación adaptada a cultivos que requieren años para empezar a generar rendimientos. El olivar, el almendro y el pistacho están aumentando su presencia en el territorio, pero sus largos ciclos de producción hacen que no siempre encajen en los modelos tradicionales de crédito.
Esta situación está impulsando el desarrollo de nuevas fórmulas de financiación participativa reguladas por la CNMV, según apunta el Informe Fellow Funders sobre la financiación del campo español 2026.
El crecimiento del sector agrario español contrasta además con la evolución registrada en otros países europeos. De acuerdo con el Observatorio Cajamar-IVIE, el valor añadido bruto de la agricultura española aumentó un 3,9% en 2024, mientras que en el conjunto de la UE-27 descendió un 2,9%.
Sin embargo, el aumento del peso económico del sector no ha resuelto las dificultades que encuentran algunas explotaciones a la hora de financiar proyectos de inversión con retornos a largo plazo.
El problema adquiere una dimensión todavía mayor cuando se analiza el conjunto de Europa. El Banco Europeo de Inversiones, mediante su iniciativa fi-compass, estima que las necesidades de financiación no cubiertas del sector agrario se sitúan cada año entre 19.800 y 46.600 millones de euros.
Las explotaciones que necesitan realizar fuertes desembolsos y esperar varios años para recuperar la inversión son las más afectadas. Es el caso de cultivos como el olivar, el almendro y el pistacho, cuya rentabilidad está vinculada a procesos productivos de larga duración.
El protagonismo de estos cultivos también se observa en la agricultura ecológica. Los datos del Ministerio de Agricultura, Pesca y Alimentación sitúan a los frutos secos como el cultivo con mayor superficie ecológica de España, con 310.096 hectáreas. A continuación aparecen el olivar, con 292.868 hectáreas, y los cereales, con 261.924 hectáreas.
Aunque existen mecanismos públicos destinados a facilitar el acceso al crédito, como el Plan de Medidas para la Mejora de la Financiación del Sector Agrario o la línea ICO-MAPA-SAECA, estos instrumentos no cubren todas las necesidades. La bonificación pública deja fuera la parte de los préstamos que supera los 100.000 euros, una circunstancia que puede afectar especialmente a explotaciones medianas.
A ello se suma que las ayudas de la PAC están concebidas fundamentalmente como un apoyo a los ingresos de los agricultores, y no como una herramienta destinada específicamente a financiar grandes inversiones.
En este escenario, el crowdfunding regulado aparece como una alternativa para canalizar recursos hacia proyectos agrícolas. Este modelo permite repartir una inversión entre un mayor número de participantes y adaptar las condiciones de financiación a proyectos con plazos de retorno más extensos.
Gonzalo Albero, consejero delegado de Fellow Funders, destaca que el modelo de crowdfunding mediante equity permite que “cientos de inversores entren donde antes solo entraba un banco o fondo” y que puede utilizar como respaldo activos como “la tierra, la cosecha o la maquinaria”.
La compañía asegura haber canalizado 7 millones de euros en ocho rondas relacionadas con el sector agro.
Uno de los ejemplos recogidos en el informe es el de un promotor agrícola de Castilla-La Mancha que, durante los últimos ocho años, ha conseguido reunir cerca de 3 millones de euros de 199 inversores particulares para desarrollar más de 40 hectáreas de olivar, almendro y pistacho.
Su última operación, Alboris Sextus, incorpora mecanismos destinados a facilitar la salida de los inversores. Entre 2031 y 2035 se establecen cinco ventanas anuales de liquidez en las que podrán desinvertir hasta un 10% de sus participaciones a un precio previamente fijado, con obligación de recompra por parte del promotor.
Para los inversores que mantengan su participación, el proyecto contempla un dividendo mínimo desde 2029 y una participación creciente en el flujo de caja a partir de 2032.
Los datos del mercado apuntan también al crecimiento de estas nuevas fórmulas. La financiación participativa regulada por la CNMV movilizó 761,6 millones de euros en 2025, un 45,8% más que un año antes.
Especialmente significativo ha sido el comportamiento del crowdlending, cuyo volumen se multiplicó por cinco. Este sistema puede resultar especialmente interesante para determinados proyectos agrícolas respaldados por activos como terrenos, cosechas o maquinaria.
Desde Fellow Funders consideran que los mecanismos de recompra incorporados en algunas operaciones representan una evolución del modelo. “En los próximos años vamos a ver más operaciones estructuradas de esta manera. Esto ha venido para quedarse”, sostiene Albero.
El informe concluye así que la financiación participativa puede desempeñar un papel cada vez más relevante para cubrir las necesidades de un campo español que crece y se transforma, pero que necesita instrumentos financieros capaces de adaptarse a sus largos plazos de inversión y a las características específicas de sus explotaciones.





