
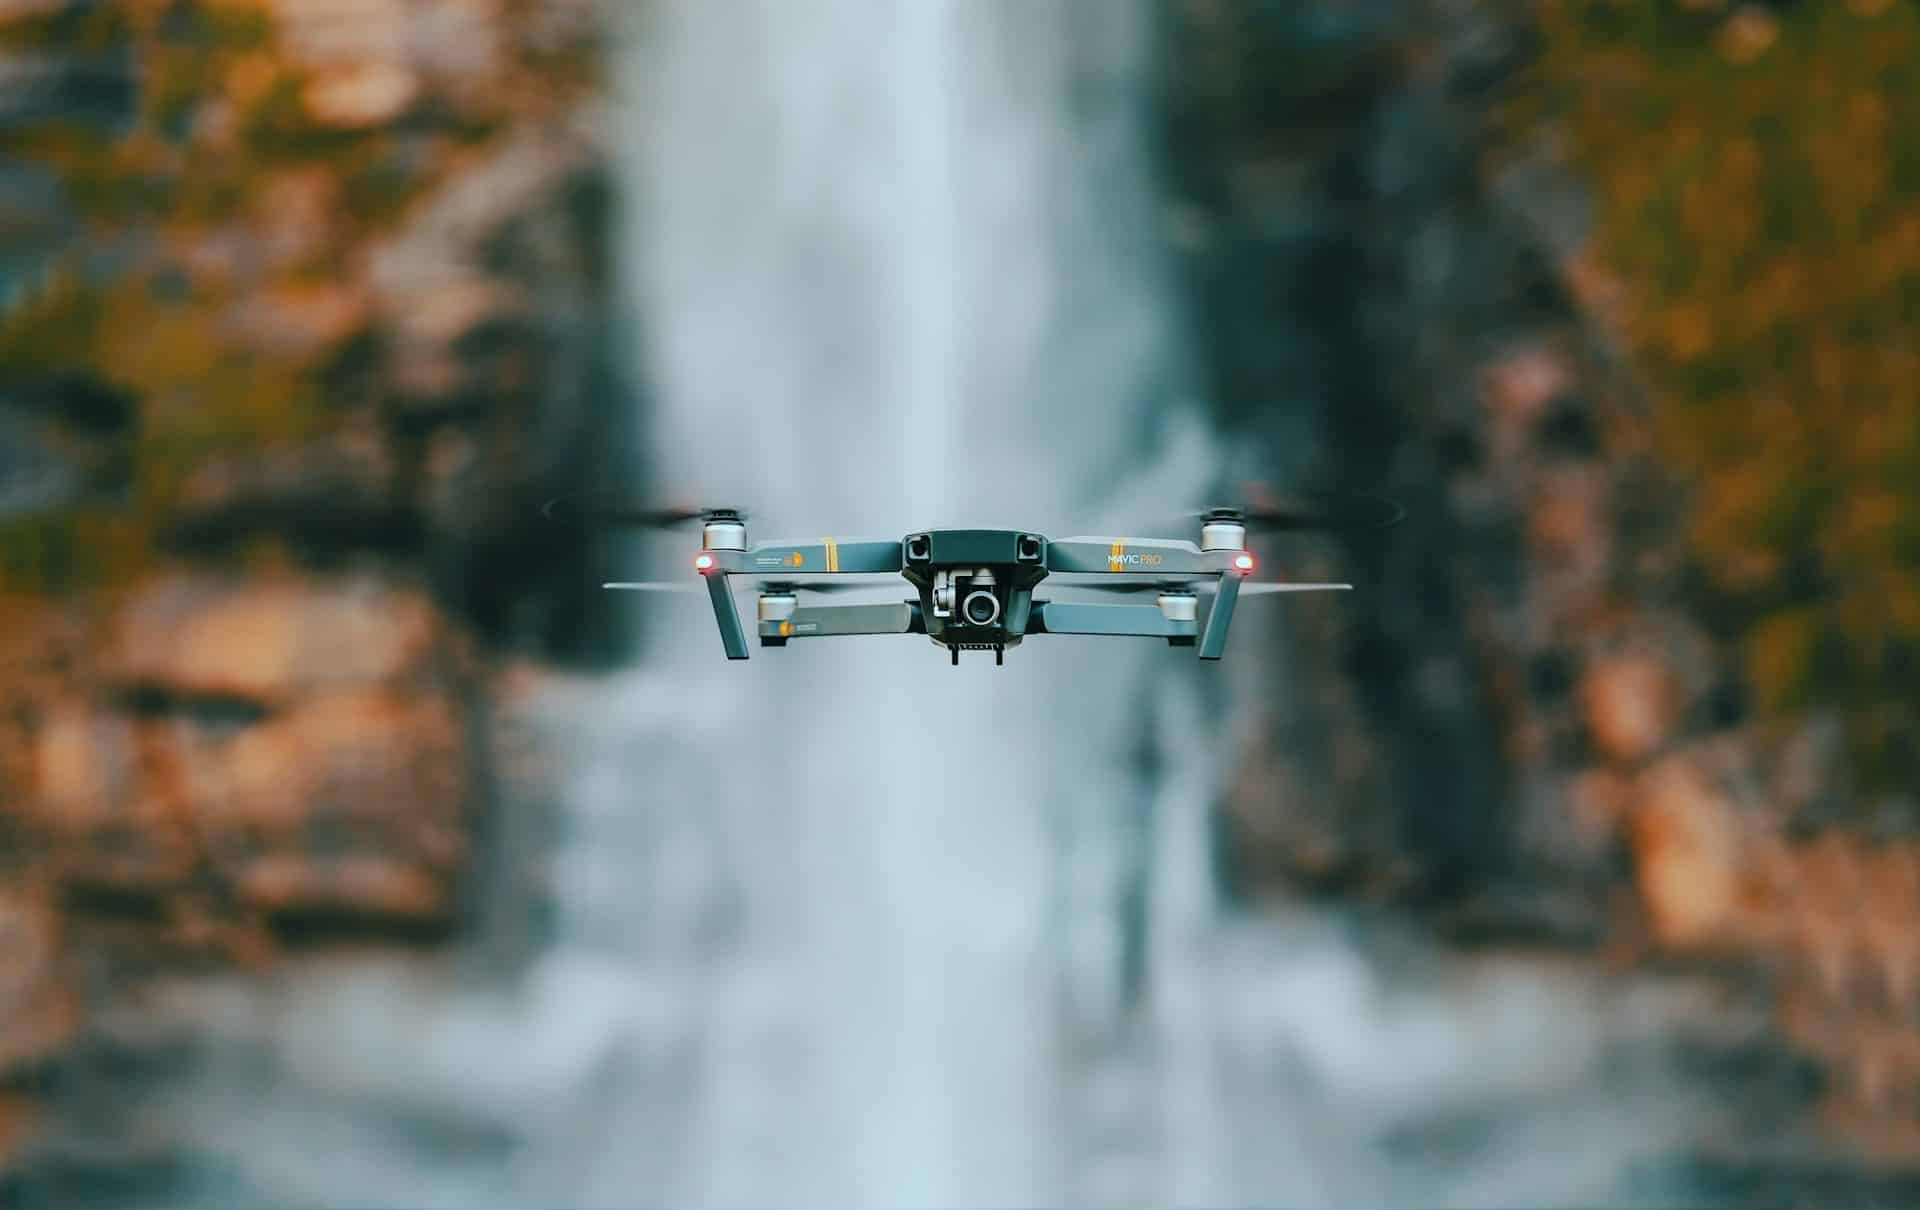
La competencia tecnológica entre Estados Unidos y China se ha trasladado a un escenario inesperado: los drones civiles. En las semanas recientes, el enfoque regulatorio de Washington ha variado, presentando señales mixtas que apuntan tanto a la relajación como al endurecimiento de restricciones sobre drones chinos. Por un lado, el Departamento de Comercio ha eliminado una propuesta que podría haber impuesto mayores restricciones a las importaciones de drones provenientes de China, mientras que, por otro lado, la Comisión Federal de Comunicaciones (FCC) ha mantenido líneas regulatorias que complican la entrada de nuevos modelos y ciertos componentes críticos, afectando principalmente a fabricantes chinos como DJI y Autel.
Este panorama complejo genera incertidumbre en el mercado de drones, especialmente en sectores que dependen de estos para su operación diaria, como la agricultura de precisión, la inspección industrial y los servicios de emergencia. Al mismo tiempo, para la industria tecnológica de Taiwán, el impacto de estas medidas estadounidenses es percibido como limitado. Esto se debe en parte a que el mercado de drones no es el único foco de su negocio, que está diversificado en áreas como la automatización industrial, la robótica y la defensa.
El contexto regulatorio se caracteriza por dos fuerzas distintas en acción. Primero, el Departamento de Comercio que ha optado por retirar una propuesta que habría restringido la importación de drones chinos bajo razones de seguridad nacional. Esta acción sugiere una reducción en el riesgo de que se produzca un veto comercial total en el corto plazo. Segundo, la FCC que continúa aplicando restricciones a la autorización de modelos nuevos y de componentes críticos al incluirlos en la lista denominada «Covered List», la cual identifica equipos como posibles riesgos para la seguridad nacional.
No obstante, las medidas no afectan retroactivamente a los drones ya existentes y se han implementado exenciones temporales para ciertos modelos y componentes hasta 2026. Esto permite a los sectores dependientes de drones evitar un «apagón» inmediato de su operatividad. Esta estrategia responde al objetivo político de disminuir la dependencia de hardware chino, reconociendo que la transición debe ser gradual para minimizar la disrupción operativa.
En lo que respecta al sector taiwanés de IPC, el impacto es considerado «limitado» dado que su negocio se extiende más allá del mercado de drones, abarcando múltiples verticales con demanda estable como defensa y plataformas no tripuladas. Las restricciones impuestas a los fabricantes chinos reordenan proveedores más que eliminar demanda, y proporcionan oportunidades para los fabricantes taiwaneses al mitigar el riesgo de un cambio abrupto en el mercado.
El impacto para los operadores de drones se traduce en incertidumbre, especialmente en la planificación de flotas y en el mantenimiento. Con restricciones sobre la introducción de nuevos modelos, cuestiones como la disponibilidad de repuestos, la renovación frente a mantenimiento y la compatibilidad de software se convierten en consideraciones críticas. En ámbitos como la seguridad pública, esta incertidumbre es más pronunciada debido a la necesidad de asegurar la continuidad operativa.
El mercado de drones en Estados Unidos no se detiene, pero se está reconfigurando. Este proceso incluye el traslado hacia cadenas de suministro más auditables, con mayor énfasis en componentes no chinos en sistemas críticos, y posiblemente un aumento en los precios de ciertas categorías a corto plazo.
Para la industria taiwanesa, este nuevo panorama representa un balance entre una menor dependencia de clientes individuales y más oportunidades derivadas del desplazamiento de la demanda, todo en un contexto geopolítico que exige precaución constante. Con una regulación que reconfigura más que restringe, el mercado de drones en Estados Unidos se encamina hacia una transformación que redefine tanto su estructura como sus dinámicas internas.
Más información y referencias en Noticias Cloud.