
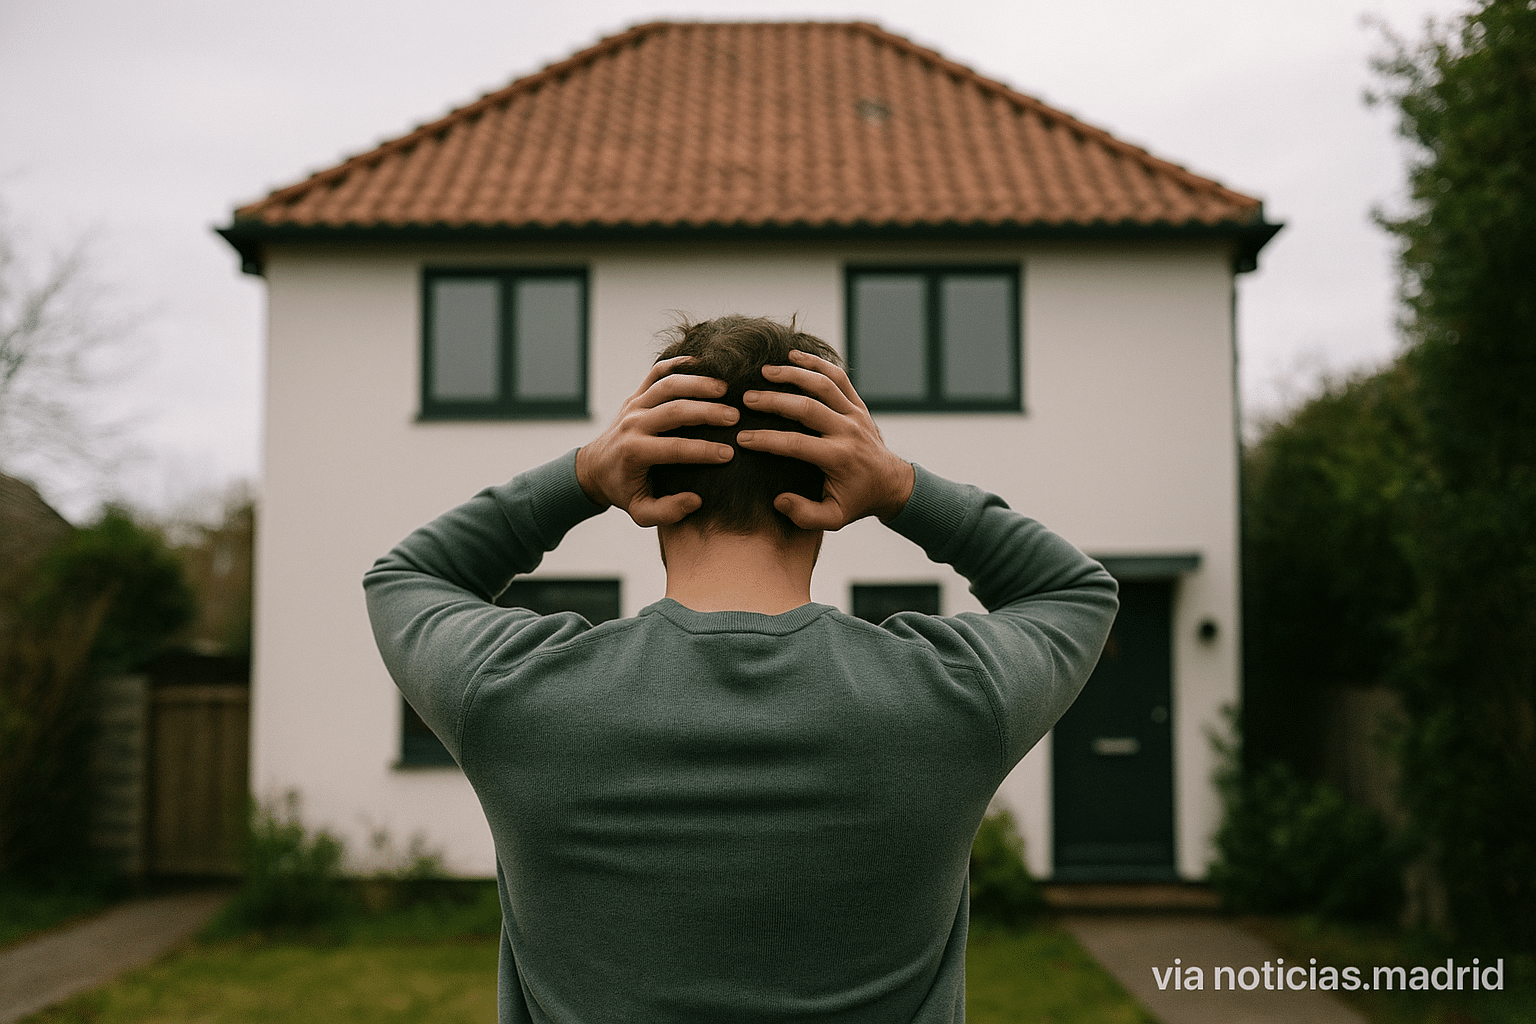
La compra de una vivienda representa uno de los hitos más importantes en la vida de muchas personas, simbolizando estabilidad, un proyecto de futuro y una de las mayores inversiones económicas que suelen realizar a lo largo de su existencia. Sin embargo, esa ilusión inicial puede desvanecerse con el tiempo, y el arrepentimiento, tanto antes como después de haber cerrado la operación, no es tan excepcional como muchos creen.
Una de las situaciones más comunes se presenta en la fase previa a la firma ante notario. Tras meses de búsqueda y negociaciones, es usual que el comprador experimente dudas o reciba sentimientos de inseguridad que le hagan cuestionarse si tomó la decisión correcta. En este punto, muchos ya han suscrito un contrato de reserva o de arras, un acuerdo previo mediante el cual ambas partes establecen las condiciones básicas de la operación y las penalizaciones en caso de desistimiento. La naturaleza del acuerdo determinará si el comprador pierde la cantidad entregada como señal o si existen otras penalizaciones, pero en la mayoría de los casos, quien se retira en esta etapa pierde ese dinero, que suele quedar en manos del vendedor como compensación.
El motivo de estos arrepentimientos tempranos suele estar ligado a una reflexión más reposada tras la euforia inicial. La falta de ahorros suficientes para afrontar reformas, dudas respecto a la ubicación de la vivienda o la percepción de que la propiedad no satisface del todo las necesidades son causas habituales. La rapidez con la que se cierran muchas operaciones en un mercado competitivo puede jugar en contra, haciendo que decisiones impulsivas se vuelvan dudas profundas y prolongadas.
Por otro lado, también existen casos en los que el arrepentimiento surge tras la firma definitiva, cuando la operación ya ha quedado legalmente cerrada. Los llamados “vicios ocultos” —defectos que no son visibles a simple vista, como humedades estructurales, fallos en las instalaciones o problemas en la construcción— pueden motivar reclamaciones formales. La legislación protege al comprador en estos supuestos y establece que el vendedor está obligado a responder por defectos no evidentes que hagan que la vivienda sea inadecuada para su uso o que reduzcan considerablemente su valor. El plazo legal para reclamar por estos defectos suele ser de seis meses desde la firma, siempre y cuando se evidencien los requisitos establecidos.
Más allá de las cuestiones legales, la insatisfacción tras la compra suele tener un marcado componente práctico. La subestimación de los costes reales, que incluyen impuestos, gastos notariales, reformas o costes de mantenimiento, puede convertir una inversión inicialmente soñada en una carga económica pesada. La elección de una ubicación poco conveniente, ya sea por comunicación, servicios o cambios en las circunstancias personales, también puede motivar que el propietario deseé deshacerse de la vivienda.
Cuando el arrepentimiento es irreparable y no existe una vía clara para reclamar o anular la compra, una opción viable es vender la propiedad. Sin embargo, esta decisión no está exenta de implicaciones económicas y fiscales. La venta puede conllevar costos como la plusvalía municipal, honorarios de inmobiliarias o gastos de cancelación de hipotecas, que en conjunto pueden reducir significativamente la rentabilidad de la operación. Además, en el ámbito fiscal, la venta de un inmueble antes de haber residido en él durante al menos tres años puede generar obligaciones tributarias por ganancia patrimonial en el IRPF, sobre todo si la operación obtiene beneficios económicos.
Por otro lado, tras la venta, el propietario debe valorar si volver a adquirir una vivienda en el mercado resulta conveniente o si conviene mantener esa inversión en espera de mejores condiciones. La decisión de mantener, vender o incluso alquilar la propiedad debe basarse en un análisis cuidadoso de costos, beneficios y en las circunstancias personales que puedan cambiar con el tiempo.
En resumen, comprar una vivienda nunca es una decisión sencilla ni exenta de riesgos. La clave está en informarse adecuadamente, tener una visión clara de los costes totales y en no precipitarse en decisiones que, en el largo plazo, pueden transformarse en fuentes de insatisfacción o problemas económicos. La experiencia muestra que, tanto antes como después de la compra, la paciencia y el asesoramiento profesional son las mejores armas para evitar arrepentimientos que puedan empañar uno de los mayores logros económicos y personales.