El panorama de la rentabilidad en el sector bancario español ha dejado a muchos consumidores en busca de mejores formas de hacer rendir su dinero. Según datos recientes del Banco de España correspondientes a septiembre de 2026, los bancos en España están remunerando el dinero en cuentas corrientes con un escaso 0,16% de interés. Este porcentaje, significativamente bajo en comparación con otras opciones de ahorro, está impulsando a los clientes a explorar alternativas más lucrativas.
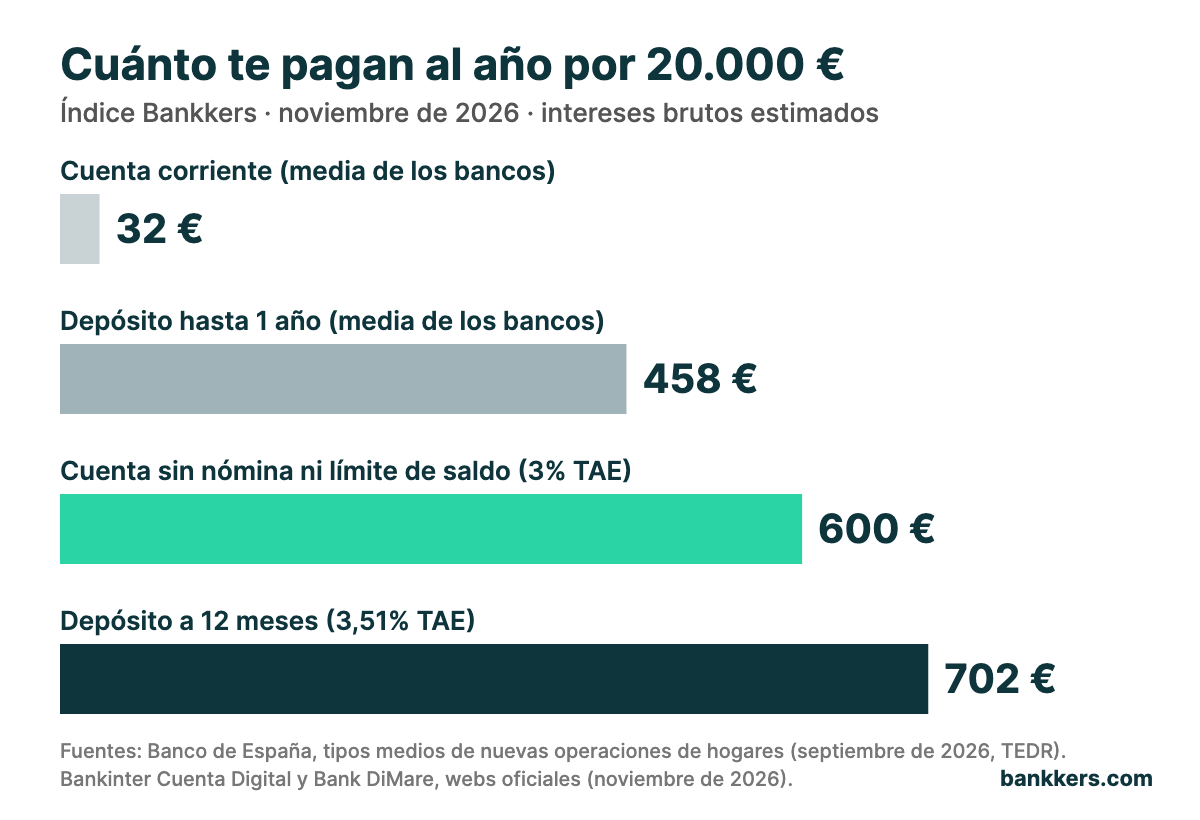
Entre estas alternativas, los depósitos a plazo fijo de hasta un año ofrecen una mejoría ligera, con una media de interés del 2,29%. Sin embargo, para muchos ahorradores, estas cifras siguen siendo insatisfactorias. No obstante, el mercado presenta opciones financieramente más atractivas. Las cuentas remuneradas sin necesidad de domiciliar una nómina y sin límites de saldo ofrecen actualmente alrededor de un 3% TAE. Además, los depósitos a 12 meses más competitivos alcanzan un 3,51% TAE. Algunos bancos incluso lanzan promociones especiales para nuevos clientes con tasas de hasta 4,07% TAE, aunque estas condiciones favorables suelen venir acompañadas de restricciones sobre el monto del saldo al que se aplica el interés.
La disparidad en la rentabilidad es evidente al analizar casos concretos. Una suma de 20.000 euros en una cuenta corriente generaría apenas 32 euros brutos anuales. En cambio, si se invirtiera en una cuenta remunerada al 3% TAE, el rendimiento anual podría ascender a 600 euros. Optar por el mejor depósito a 12 meses disponible aumentaría esa cifra a 702 euros al año.
Pese al atractivo de estas cifras, es crucial que los consumidores evalúen cuidadosamente las condiciones de cada oferta. Un ejemplo relevante es la promoción de Trade Republic, que ofrece un 4,07% TAE, pero solo para los primeros 20.000 euros durante el año inicial. De manera similar, Monzo aplica un 4% TAE únicamente sobre los primeros 5.000 euros, demostrando que existen limitaciones importantes a considerar.
El experto y fundador de Bankkers, Javier Bermúdez, subraya la importancia de actuar con sagacidad en este contexto. “La mayoría del dinero de los hogares sigue en cuentas que no pagan casi nada», comentó, instando a los consumidores a considerar las opciones de cuentas remuneradas o depósitos como movimientos sencillos pero de gran impacto en la gestión del ahorro.
El Índice Bankkers, en su informe de noviembre, resalta la situación actual con cifras que no dejan mucho margen a dudas: una media del 0,16% de interés en cuentas corrientes y un 2,29% en depósitos a corto plazo. Las cuentas remuneradas, aunque con ciertas restricciones, emergen como una opción potencialmente más beneficiosa para maximizar el rendimiento de los ahorros. Este es un momento crucial para que los consumidores revisen sus elecciones financieras y adapten sus estrategias de ahorro en consecuencia.