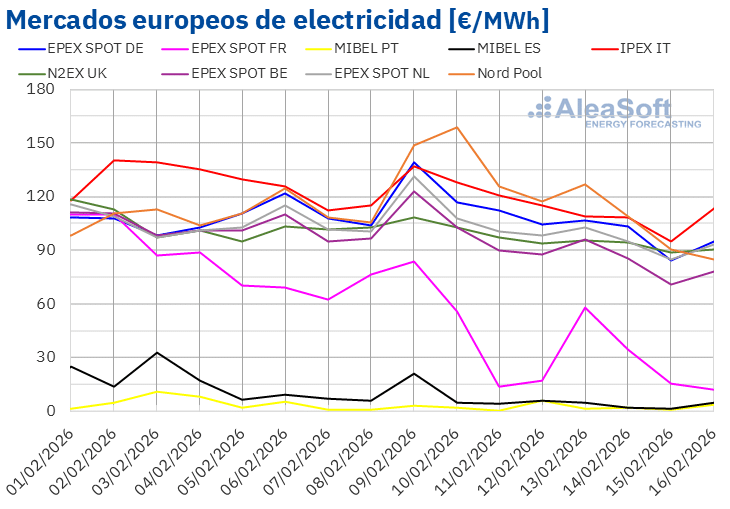
En la segunda semana de febrero, los mercados eléctricos europeos experimentaron una notable caída en los precios, a pesar de que el promedio semanal superó los 90 €/MWh en varias regiones. El mercado nórdico lideró con el precio más elevado de la semana, alcanzando su máximo desde 2022 el 10 de febrero. Mientras tanto, el mercado ibérico se destacó por mantener precios bajos, con un promedio por debajo de 5 €/MWh durante la mayoría de los días. En Italia, se alcanzó un récord en la producción fotovoltaica para un día de febrero, y Francia registró un nuevo máximo en producción eólica. Además, los futuros de CO2 alcanzaron su punto más bajo desde mayo.
La producción solar fotovoltaica aumentó considerablemente en buena parte de los mercados eléctricos europeos durante la semana del 9 de febrero. España reportó un incremento del 16%, siguiendo la tendencia alcista de la semana anterior. Alemania experimentó un aumento del 13%, y aunque Portugal también vio un ascenso, fue de solo un 5%. Italia mostró un incremento marginal del 0,4%, mientras que en Francia la producción fotovoltaica cayó un 27%.
Por otro lado, la producción eólica en Francia continuó con una tendencia positiva, aumentando un 38%, siendo este su mayor incremento en dos semanas. En España y Portugal, se invirtió la tendencia a la baja con aumentos del 8,6% y 6% respectivamente, mientras que en Alemania e Italia, la producción eólica sufrió una caída del 17% y 15%. Francia logró un récord de producción eólica para un día de febrero el 11, generando 380 GWh.
En términos de demanda eléctrica, la semana del 9 de febrero mostró disminuciones en la mayoría de los mercados europeos. España encabezó la caída con un 5,2%, marcando la tercera semana consecutiva de descenso. Otros mercados, como Alemania, Italia y el Reino Unido, también vieron reducciones en la demanda, atribuidas a temperaturas más suaves, que en algunas regiones aumentaron entre 0,5°C y 2,5°C. En contraste, en Gran Bretaña y Bélgica, las temperaturas medias mostraron un leve descenso.
Durante la segunda semana de febrero, se proyecta que, pese a las caídas de precios, muchos mercados continuarán por encima de 90 €/MWh. En particular, el mercado nórdico alcanzó un promedio semanal de 125,08 €/MWh, mientras que el mercado ibérico registró los precios más bajos. La disminución de precios del gas y los derechos de emisión de CO2, junto con un aumento en la producción solar y una caída en la demanda, ejercen presión a la baja sobre los precios de la electricidad.
Los precios futuros del petróleo Brent se mantuvieron por debajo de los 70 $/bbl, con una caída significativa debido a preocupaciones sobre la demanda futura. En el mercado del gas, los futuros de TTF permanecieron estables por debajo de 34 €/MWh, ayudados por un aumento en la disponibilidad de gas natural licuado y pronósticos de temperaturas más suaves. Finalmente, los derechos de emisión de CO2 continuaron su tendencia a la baja, alcanzando su nivel más bajo en meses.
Conforme avanza el mes, las proyecciones apuntan a una caída de precios en la mayoría de los mercados eléctricos europeos, a pesar de un ligero aumento en la demanda y una reducción en la producción eólica en la península ibérica.